□潍坊农信 李文强
12月20日(周一),存款准备金当日正式缴款和11月份新增外汇占款数据(3196亿元)的公布,大大降低了债市年内加息预期,银行间债券市场整体走势继续回暖。
受法定存款准备金缴款的影响,资金市场出现小幅波动,从质押式回购各期限品种利率变动情况来看,1天和14天利率报2.12%和4.01%,分别上涨6BP和4BP;14天回购利率创年内新高;7天回购利率则下降了19BP,报3.53%。
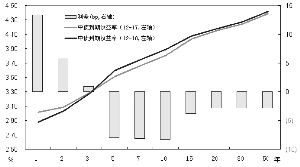
现券市场方面,由于接近年底,受各机构规模基本定盘的影响,市场成交略为清淡,中长期利率产品收益率下行明显。其中,剩余期限为6.23年的10附息国债05成交收益率由3.69%下行至3.63%,剩余期限为9.86年的10附息国债34成交收益率由3.80%下行2个BP至3.78%;剩余期限为4.51年的10农发06成交在3.77%,下行9BP,剩余期限为8年的08农发20下行5BP至3.95%;央票方面,期限3个月左右的08央票44双边报价由3.10%-3.15%下行至3.10%-3.12%;期限为2.70年的10央票74双边报价由3.56%-3.66%下行至3.56%-3.61%;这也反映了市场对未来短期内市场资金流动性将有所缓和的预期。
笔者认为,尽管加息的预期仍未完全消除,但伴随着近期债市出现逐步回暖迹象和明年机构配置需求的复苏,明年一季度债市会有小幅度的反弹,有配置需求的机构可以把握机会适当建仓。





 上一期 下一期