招商证券研究发展中心 林钟斌
大中型客车平稳增长
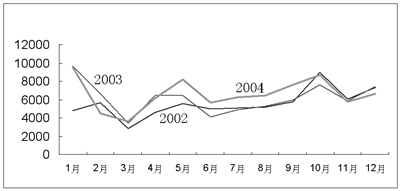
近几年大中型客车年销量增速在10%左右。行业需求主要来自公路客运、城市公交、旅游市场和团体采购四大块,它们所占的份额分别约为:46%、30%、17%和7%。公路客运方面,2001年交通部出台对客运企业资质评定的新标准引发客车企业集中采购潮,导致当年产销量大增60%,随后两年增速回落至10%的正常水平。由于近10年来公路里程和公路客运量年均增长速度不足5%,且目前公路客运运能利用率只有50%左右,因此公路客运对客车需求的拉动作用日趋减弱。而近年旅游人数年均增速保持着约10%的平稳增长,其对客车需求亦不具有爆发力,而是平稳的持续增长。随着《城市客车等级评审实施细则》的即将出台,城市客车等级评定工作的即将开始,以及建设部市政公用行业市场化进程的加快,城市公交是拉动大中型客车增长的新生力量。但需引起注意的是城市公交客车的利润率较低,且回款不及时,对客车企业来说可能是增量不增利。此外,大中型客车行业还有几个现象值得关注:一是出口显著增长,2004年出口4782辆,增长88%,出口金额8069万美元,增长87%,出口量占总销量的6%左右。二是客车产品大型化、高档化趋势明显,04年大型客车销量增长37%,而中型客车下降0.47%。三是销售具有明显的季节性特征,第四季度为销售旺季,相关公司业绩在该季度明显上升。
轻型客车进入新一轮调整期
轻型客车行业集中度较高,金杯、东南、江铃全顺、南京依维柯和福田汽车占据80%的市场份额。但由于产品技术已经在社会上扩散,行业进入门槛较低,新进入者的不断加入导致市场竞争日趋激烈。轻客主要定位于城际客运、公务商务和改装车三大块。其中,公务商务受MPV挤压严重,基本退出其高端市场。城际客运方面,已经全面退出高速公路主干线而转向支线市场。交通部2003年10月1日颁布实施的《收费公路车辆通行费车型分类》将19座作为收费升档的标准,凸显轻客的使用成本。加上县际公路里程的快速增长,城际客运的需求比预期好。而城市物流增加以及对卡车的禁运也给改装轻客(客货两用)提供了市场机会。但整体上看,轻客正在走低端路线,产品附加值在下降。而且产品更新换代节奏缓慢,自1997年全顺推出后再也没有引进新车型,市场前景并不乐观,04年销量与上年持平,05年有可能出现负增长。
厦门汽车有待整合资源
厦门汽车(600686)持有厦门金龙旅行车60%股权,持有厦门金龙联合50%股权,持有车身公司80%股权,同时,厦门金龙联合还是金龙联合(苏州)的控股股东。厦门金龙旅行车大中型客车和轻型客车各占50%,金龙联合以大中型客车为主,车身公司的产品配套轻型客车,主要配套厂家为福田汽车和金龙旅行车公司。如上表所示,2004年厦门金龙旅行车、金龙联合(苏州)、厦门金龙联合客车销量分居行业二、三、五位。如果厦门汽车能有效整合下属公司资源,则公司在客车行业的总体竞争力将有望进一步加强。
主要客车公司2004年销量(辆)
公司名称 2004年销量
宇通客车 14584
厦门金龙旅行车 13799
厦门金龙联合 5486
金龙联合(苏州) 9085
亚星客车 4246
黄海客车 5103
中通客车 4800
江苏友谊 5100
牡丹汽车 7014
安凯客车 3000
数据来源:招商证券







 上一期 下一期


 +1