在询价制度下重新恢复的新股发行,正给市场带来深刻的负面影响。这是我们不希望接受但又不得不承认的现实。从行业板块的角度来看,电力板块在新锐华电国际的冲击下已毫无还手之力,股价重心节节下移。与此同时,从风格板块的角度来看,次新股则是另一直接“受害者”。笔者对22个申万风格指数统计后发现,自去年12月以来,中小企业板块指数和新股指数分别以13.47%和13.17%的跌幅领跌于众多指数。可见,询价制度所带来的利空预期将一度疯狂和活跃的次新股压得喘不过气来。
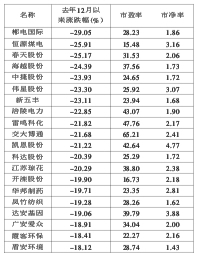
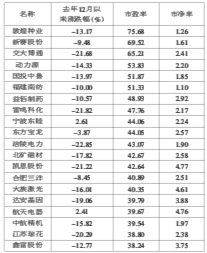
去年12月以来,上证指数下跌了9.15%,而2004年上市的100只股票平均跌幅就达到了13.5%,其中有80只股票走势弱于大盘。在利空不断和防御策略为主导的市场氛围下,这些以小盘和成长性为优势的股票显然已失宠于投资者。
尽管新股板块跌幅已很惨重,但其中仍有40只股票的静态市盈率在30倍以上,而敦煌种业、新赛股份、交大博通的市盈率都超出60倍。市盈率的确不是一个完善的估值指标,但理性的来看,考虑到中小型企业可能存在的治理风险,以及成长性方面的“浮夸”现象,目前的市盈率不是低了,而是太高。
新股发行理当走市场化的道路,但问题在于,本身就缺乏市场化根基的证券市场是否会“水土不服”?在历史遗留问题没有解决的前提下,强行推进市场化改革,未免会给本已伤痛累累的投资者以致命一击。以社保基金、保险公司、QFII为代表的新进主力能够以“接轨”水平的价格申购到质优价廉的“原始股”,而曾为证券市场做出巨大贡献的早期投资者则只能在比价压力的冲击波下向隅而泣了。






 上一期 下一期


 +1