股权分置问题一直是制约我国证券市场发展的结构性障碍,流通股和非流通股同股不同权所造成的利益冲突与矛盾从根本上降低了证券市场的效率。近年来随着我国证券市场的不断发展和完善这一痼疾逐渐显露,对于该问题的讨论也成为股市进入调整周期以来市场内的热门话题,而从国有股减持到全流通,再到股权分置,提法的更迭反映出管理层和市场人士对于该问题认识的不断深入。
2004年以来管理层有关落实《国九条》的措施相继推出,从分类表决制到新股发行询价制等等,进入2005年,随着证监会关于规范非流通股转让规则的实施,股权分置问题的解决再一次成为市场所关注的焦点,近日也有相关负责人透露解决股权分置问题的工作小组目前工作进展比较顺利。当前我们所面临的最大一个问题和难题就是对于不同的上市公司应采取怎样的方式实现全流通?试点全流通的公司应如何选定?
解决方案层出不穷
不同上市公司由于其股权结构和治理结构的差异,其解决股权分置问题的方式应该有所不同,甚至通过不同方案组合的方式解决。例如,当时吉林敖东的试点方案主要是,国有股以不低于每股净资产值的价格配售给流通股股东变为流通股,法人股则按1.7∶1的比例缩股后流通,虽然该方案最终并未予以受理,但是该案例在样本上和方案组合上的意义却是值得借鉴的。
近年来,有关解决股权分置问题的方案的探讨可谓层出不穷,大体上主要有以下几种:1、回购(缩股)方案。上市公司以高于每股净资产的价格向非流通股股东回购非流通股中一定比例的股份,同时再以市场价格向非流通股股东定向增发,或者按照一定的比例对部分非流通股中进行缩股,回购方案下全流通前的市场价格要大于回购价格,否则达不到缩股的效果。2、配售方案。非流通股股东向流通股股东配售非流通股中一定比例的股份,配售价格为高于每股净资产的价格,只有当全流通前市场价格大于配售价格时,配售方案才能实施,而此种方案要在流通股股东有足够的资金量基础上实施。3、存量发行,单独送股。由非社会公众股股东拿出各自非流通股存量的5%~10%,按一定比例优先向社会公众股股东竞价发行认购,其余部分向全社会公开竞价发行认购,以原社会公众股股权数超过51%以上的有效认购价格及全社会公开竞价发行认购超过一定认购倍数的价格作为存量发行成交价,根据存量发行竞价成交价格,确定最终送股比例。
此外,还有配股全流通和建立可流通权证系统等解决股权分置问题的方案等等。
试点选择应符合“帕累托改进”
在此我们引用福利经济学中的一个概念“帕累托改进”,即在没有损害任何方面利益的基础上,使利益集团的整体利益有所提升,一方利益的增加不以任何一方利益的减少为代价。在解决股权分置的问题上,全流通方案的实施要符合“帕累托改进”的原则,为了保障全流通方案有效且顺利的实施,要顾及非流通股股东的利益,与此同时,在实现全流通之后我们又要给予广大流通股股东一定的补偿。
虽然解决股权分置的方案尚未确定,但是从分散和降低股权分置改革风险的政策意图出发,试点推行、由点及面的全流通实施步骤已为管理层和广大市场人士所认同。而全流通试点的选择则要遵循权衡各方利益的原则,以此为出发点,考虑到广大流通股股东利益的补偿,我们应选择全流通后股价和市盈率调整幅度较深且目前业绩稳定、成长性良好的上市公司作为全流通试点,为满足这个要求,本文通过以下几点标准选出较为适宜作为试点的上市公司:
1、市净率较高。由于目前非流通股以接近每股净资产的价格定价,因此只有流通股股价与每股净资产的差异较大即市净率较高的个股,全流通后才能产生较大的除权效应和较高的投资价值。据我们统计,目前我国A股市场的平均市净率为2.57,在此我们选定市净率大于3倍的个股作为全流通试点的候选范围。
2、非流通股比例较高。在市净率一定的条件下,非流通股所占权重越大的个股全流通后股价和市盈率向下调整的幅度越深,其投资价值和对于流通股股东的补偿也就越大,因此,我们以非流通股比例高于50%作为选定全流通试点的一个标准。
3、市盈率较低且净资产收益率较高。在以上两点的基础上,考虑到上市公司的质地,我们以市盈率小于25倍且净资产收益率大于9%作为选择全流通试点的另一个必要条件。
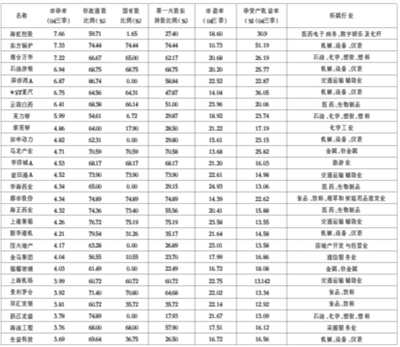
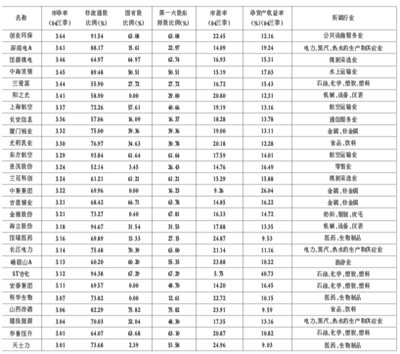
通过以上三点,我们选出了54只个股,如下表所示。另外,考虑到全流通实现过程中的所遇阻力和困难等因素,第一大股东所占比重较高的上市公司作为全流通试点的可能性较大,也更为合适。从表中的统计可以看到,山西汾酒、上港集箱等个股第一大股东持股比例较高,实现全流通相对应较为顺利。对于作为全流通试点的上市公司中国有股比例的问题,目前市场各方的意见并不统一,我们也应当区别对待:一方面,国有股比例较高的上市公司在自上而下的改革和制度变迁过程中,股权分置的问题可能会更加容易解决,社会成本也相对较低;另一方面,也有市场人士预计,新的解决股权分置问题的思路很可能会自下而上地从非国有股开始按个案进行试点,如果先行的试点方案能获得成功,将在市场上形成示范效应与扩散效应并影响到管理层的决策,国有股的全流通问题也将迎刃而解。同时,从行业的垄断性方面考虑,有市场人士认为,对于资源垄断的行业如机场、港口等行业政府不会轻易放手,而非垄断的竞争性行业可能会先于垄断性行业进行全流通试点,而垄断性行业中的上市公司国有股比例相对较高。本文仅对全流通试点所应遵循的原则和具备的特征进行阐述,对于具体的实施方案和试点的推出我们将拭目以待。






 上一期 下一期


 +1