一、重要提示
基金管理人的董事会及董事保证本报告所载资料不存在虚假记载、误导性陈
述或重大遗漏,并对其内容的真实性、准确性和完整性承担个别及连带责任。
基金托管人中国工商银行根据本基金合同规定,于2005年1 月12日复核了本
报告中的财务指标、净值表现和投资组合报告等内容,保证复核内容不存在虚假
记载、误导性陈述或者重大遗漏。
基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保
证基金一定盈利。
基金的过往业绩并不代表其未来表现。投资有风险,投资者在作出投资决策
前应仔细阅读本基金的招募说明书。
二、基金产品概况
基金简称:南方宝元
基金运作方式:契约型开放式
基金合同生效日:2002年9月20日
期末基金份额总额:1,131,202,587.81
投资目标:本基金为开放式债券型基金,以债券投资为主,股票投资为辅,
在保持投资组合低风险和充分流动性的前提下,确保基金安全及追求资产长期稳
定增值。
投资策略:南方宝元债券型基金采取自上而下的投资策略,通过对宏观经济
形势以及财政货币政策的深入分析,确定资产配置的指导原则,在此基础上依照
收益率与风险特征对不同金融产品的投资比例进行合理配置,并随投资环境的变
化及时做出调整。力争在控制利率风险与市场风险的同时,为投资者获取稳定收
益。
基金管理人:南方基金管理有限公司
基金托管人:中国工商银行
三、主要财务指标和基金净值表现
(一)主要财务指标
基金本期净收益 -3,859,070.07
加权平均基金份额本期净收益 -0.0033
期末基金资产净值 1,160,946,154.53
期末基金份额净值 1.0263
注:本报告财务资料未经审计。
(二)基金净值表现
1、净值增长率与同期业绩基准收益率比较表
阶段 净值增长率(1) 净值增长率标准差(2) 业绩比较基准收益率(3)业绩比较基准收益率标准差(4) (1)-(3)(2)-(4)
过去3个月 -1.65% 0.0029 -1.65% 0.0029
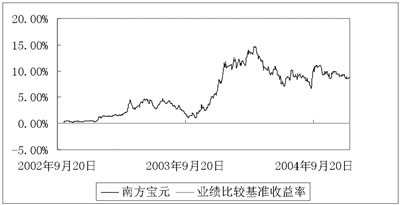
2、累计净值增长率与业绩比较基准收益率的历史走势比较图
四、管理人报告
(一)基金管理团队
陈键,基金经理。28岁,本科毕业于中国人民大学国际金融专业,硕士毕业
于中国人民银行研究生部,经济学硕士学历。5 年证券从业经历,2000 年进入南
方基金管理公司,先后从事证券研究分析、基金投资等工作,历任研究部行业研
究员、天元基金经理助理、南方基金公司北京分公司总经理助理等职务。此外,
宝元基金管理小组还配备了若干名证券投资分析人员,协助基金经理从事基金的
投资管理工作。
(二)基金运作的遵规守信情况
在报告期内,本基金运作严格遵守《证券法》、《基金法》等各项法律法规,
恪守基金契约,不存在违法违规或未履行基金合同承诺的情形。
(三)基金的投资策略和业绩表现说明
宝元基金在4 季度的净值增长率为-1.65%,同期交易所国债指数上涨约0.5
%,上证指数下跌约9 %,深圳综指下跌约11%,宝元基金净值在4 季度出现的
下跌,主要由于股票投资造成。
中国债券市场在4 季度整体呈现振荡盘整的态势,债券整体价格水平与3 季
度末比较略有上涨。3 季度末交易所国债指数收盘报95.13 点,4季度末收盘报95.61
点,上涨约0.5%,期间指数点位最低为94.55 点,最高为96点。“十一”长假后,
央行加大公开市场操作力度,但是代表市场流动性的回购利率却没有明显上升,
显示出市场上的资金依旧比较富余,国债指数也出现小幅攀升。但10月底央行调
高基准利率的决定超出市场预期,债券市场在11月份经历了一轮调整。12月份随
着央行回笼力度的加大与年末流动性趋紧的季节性因素的显现,货币市场一二级
利率开始回升,但由于资金面与往年相比仍较为宽裕,债券市场再度出现反弹。
南方宝元基金在4 季度的操作中仍然坚持以“债券投资为主,股票投资为辅”
的整体投资策略。对于债券投资,宝元基金在资产配置上通过利用财务杠杠进行
了适度放大操作。这是因为宝元管理组经过深入分析认为:虽然债市投资者对未
来央行进一步加息的心理预期仍未明显消除,但一方面受人民币升值预期推动,
外汇占款快速增长,同时财政存款又大幅增加,导致市场资金面非常充裕,另一
方面,即使在目前通胀压力没有完全减退的情况下,一些中期债券的收益率水平
已经具有投资价值。在资金面充裕导致市场回购利率不断降低的环境下,完全可
以利用较低的融资成本拆借资金购买估值偏低的中期券,获取二者之间的合理利
差。
展望2005年债券市场的投资环境,我们认为受2004年翘尾因素和上下游产品
价格传导机制的影响,2005 年的物价总水平还会面临上涨压力,但是上涨幅度相
比2004年将有所回落,物价上涨因素对债券市场带来的不利影响相比2004年将有
所减弱。财政政策与货币政策“双稳健”的取向,一方面将使得国债发行总量有
所缩减,对债券市场投资构成利好,而另一方面也意味着货币政策的取向可能是
偏紧的,对债券市场投资形成压力,但是我们仍然认为货币政策的出发点是为了
熨平经济周期波动给国民经济带来的负面影响,而不是改变中国经济进入新一轮
增长周期的趋势,所以投资者对货币政策的影响无需过于恐慌。
综合来看,我们认为2005年债券市场基本面的压力已经得到了一定缓解,投
资环境将优于2004年,我们将通过把握以下可能出现的投资机会,来为持有人创
造更多收益:(1 )积极把握债券市场投资环境转暖带来的机会,调整债券持仓
结构,获取债券价差收益;(2 )把握债券创新品种推出时,市场未能充分有效
定价带来的超额收益机会;(3 )可转换债券价值被低估所带来的投资机会。同
时,我们也会密切关注宏观经济形势的变化,回避可能产生的投资风险。
对于股票投资,我们仍将继续围绕国民经济增长的主旋律,坚持稳健投资理
念和价值选股标准,选取能够充分分享国民经济增长收益的个股进行重点投资,
力争为持有人实现更多的资产增值。
五、投资组合报告
(一)期末基金资产组合情况
项 目 金 额 占基金总资产的比例
股票 289,531,802.19 17.55%
债券 1,275,491,348.14 77.31%
银行存款及清算备付金合计 14,477,733.37 0.88%
其他资产 70,234,998.89 4.26%
(二)期末按行业分类的股票投资组合
行 业 分 类 市 值 占基金资产净值比例
A 农、林、牧、渔业 ---- ----
B 采掘业 32,065,928.37 2.76%
C 制造业 82,622,565.17 7.12%
C0 食品、饮料 9,288,000.00 0.80%
C1 纺织、服装、皮毛 9,283,501.32 0.80%
C2 木材、家具 ---- ----
C3 造纸、印刷 ---- ----
C4 石油、化学、塑胶、塑料 ---- ----
C5 电子 ---- ----
C6 金属、非金属 34,303,937.26 2.96%
C7 机械、设备、仪表 26,824,243.55 2.31%
C8 医药、生物制品 2,922,883.04 0.25%
C99 其他制造业 ---- ----
D 电力、煤气及水的生产和供应业 74,980,570.24 6.46%
E 建筑业 ---- ----
F 交通运输、仓储业 32,580,986.13 2.81%
G 信息技术业 25,628,325.18 2.21%
H 批发和零售贸易 ---- ----
I 金融、保险业 10,968,226.00 0.94%
J 房地产业 30,685,201.10 2.64%
K 社会服务业 ---- ----
L 传播与文化产业 ---- ----
M 综合类 ---- ----
合计 289,531,802.19 24.94%
(三)期末按市值占基金资产净值比例大小排序的前十名股票明细
序 号 股票代码 股票名称 数 量 市 值 市值占净值比例
1 600900 长江电力 6,035,476 53,051,834.04 4.57%
2 000063 中兴通讯 960,222 25,628,325.18 2.21%
3 600005 武钢股份 5,097,906 20,646,519.30 1.78%
4 000402 金 融 街 1,972,777 19,846,136.62 1.71%
5 000937 金牛能源 1,583,933 19,656,608.53 1.69%
6 600009 上海机场 873,191 13,289,967.02 1.14%
7 600026 中海发展 1,368,169 12,573,473.11 1.08%
8 600036 招商银行 1,313,560 10,968,226.00 0.94%
9 600418 江淮汽车 1,679,866 9,457,645.58 0.81%
10 600400 红豆股份 1,311,229 9,283,501.32 0.80%
(四)期末按券种分类的债券投资组合
债 券 类 别 市 值 市值占净值比例
国家债券 328,686,019.60 28.31%
企业债券 29,400,000.00 2.53%
金融债券 805,040,278.36 69.35%
可转换债 112,365,050.18 9.68%
债券投资合计 1,275,491,348.14 109.87%
(五)期末按市值占基金资产净值比例大小排序的前五名债券明细
序 号 债券名称 市 值 市值占净值比例
1 03国开18 258,132,900.00 22.23%
2 04国开12 199,616,800.00 17.19%
3 21国债⑶ 179,290,256.40 15.44%
4 03国开03 90,000,000.00 7.75%
5 01国债05 78,784,000.00 6.79%
(六)投资组合报告附注
1 、本基金本期投资的前十名证券中没有发行主体被监管部门立案调查的,
或在报告编制日前一年内受到公开谴责、处罚的证券。
2 、本基金投资的前十名股票中,没有投资于超出基金合同规定备选股票库
之外的股票。
3 、期末其他资产构成
项 目 金 额
交易保证金 1,000,000.00
证券清算款 49,999,187.44
应收利息 19,224,899.45
应收申购款 10,912.00
合 计 70,234,998.89
4、期末持有的处于转股期的可转换债券明细
序 号 债券代码 债券名称 市 值 市值占净值比例
1 100087 水运转债 3,886,284.00 0.33%
2 100236 桂冠转债 7,999,810.50 0.69%
3 110001 邯钢转债 23,405,318.00 2.02%
4 110037 歌华转债 10,727,493.90 0.92%
5 110317 营港转债 3,964,209.60 0.34%
6 110418 江淮转债 33,428,330.10 2.88%
六、开放式基金份额变动
期初基金份额 1,211,329,092.33
期间总申购份额 7,894,462.00
期间总赎回份额 88,020,966.52
期末基金份额 1,131,202,587.81
七、备查文件目录
1 、《南方宝元债券型基金基金契约》。
2 、《南方宝元债券型基金托管协议》。
3 、南方宝元债券型基金2004年4 季度报告原文。
存放地点:深圳市深南大道4009号投资大厦7楼
查阅方式:网站:http://www.southernfund.com
南方基金管理有限公司
二零零五年一月二十日






 上一期 下一期


 +1