一、重要提示
基金管理人的董事会及董事保证本报告所载资料不存在虚假记载、误导性陈
述或重大遗漏,并对其内容的真实性、准确性和完整性承担个别及连带责任。
基金托管人中国工商银行根据本基金合同规定,于2005年1 月12日复核了本
报告中的财务指标、净值表现和投资组合报告等内容,保证复核内容不存在虚假
记载、误导性陈述或者重大遗漏。
基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保
证基金一定盈利。
基金的过往业绩并不代表其未来表现。投资有风险,投资者在作出投资决策
前应仔细阅读本基金的招募说明书。
二、基金产品概况
基金简称:南方避险
基金运作方式:契约型开放式
基金合同生效日:2003年6月27日
期末基金份额总额:3,299,018,546.98
投资目标:本基金控制本金损失的风险,并在三年避险周期到期时力争基金
资产的稳定增值。
投资策略:本基金参照优化后的恒定比例投资组合保险机制对风险资产上限
进行动态调整,以实现避险目的。在控制本金损失风险的前提下,通过积极策略、
灵活投资,力争最大限度地获取基金资产增值。
在债券投资方面,一部分基金资产投资于剩余期限与避险周期基本匹配的债
券并持有到期,规避利率、收益率曲线、再投资等各种风险;另一部分通过对宏
观经济以及利率中期趋势的把握,灵活调整对不同期限债券的投资。
在股票投资方面,一方面注重股市趋势研究,发挥市场时机选择能力;另一
方面,坚持个股精选、相对集中的投资战略,致力于选择风险非常低,在行业中
占据龙头地位,具有突出核心竞争力的大型蓝筹企业,以分享中国经济在中长期
内的高速增长成果。
基金管理人:南方基金管理有限公司
基金托管人:中国工商银行
三、主要财务指标和基金净值表现
(一)主要财务指标
基金本期净收益 54,471,503.44
加权平均基金份额本期净收益 0.0126
期末基金资产净值 3,317,828,044.68
期末基金份额净值 1.0057
注:本报告财务资料未经审计。
(二)基金净值表现
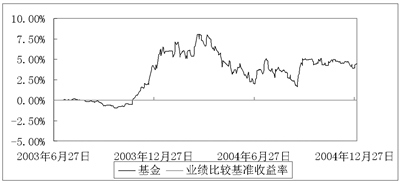
1、净值增长率与同期业绩基准收益率比较表
阶段 净值增长率(1) 净值增长率标准差(2) 业绩比较基准收益率(3) 业绩比较基准收益率标准差(4) (1)-(3) (2)-(4)
过去3个月 -0.38% 0.0019 -0.38% 0.0019
2 、累计净值增长率与业绩比较基准收益率的历史走势比较图
四、管理人报告
(一)基金管理团队
苏彦祝,基金经理,28 岁,1998 年获得清华大学工学学士学位,2000 年获清
华大学工学硕士学位。4 年证券从业经历,2000年9 月进入南方基金管理公司,
任研究部研究员;2001年8 月任金融工程部研究员;2003年6 月任南方避险增值
基金经理助理,12 月任南方避险增值基金经理。
此外,南方避险增值基金配备了若干名证券投资分析人员,协助从事南方避
险增值基金的投资管理工作。
(二)基金运作的遵规守信情况
在报告期内,本基金运作严格遵守《证券法》、《基金法》等各项法律法规,
恪守基金契约,不存在违法违规或未履行基金合同承诺的情形。
(三)基金的投资策略和业绩表现说明
2004年4 季度,南方避险增值基金净值增长率为-0.38 %,同期上证指数收
益率为-9.32%,上证国债指数收益率为0.49%。
股票市场9 月中下旬在政策刺激下出现强烈反弹,但3 季度报告中曾指出本
轮反弹基本为政策面推动,其持续性缺乏坚实的基本面基础,因此本基金在反弹
的高点进行了较大幅度的减仓;由于市场预期05年上市公司业绩增长放缓,多数
行业盈利将由顶峰逐步回落,加之其它利空因素4 季度市场指数出现了连续的下
挫,并以接近全年最低点处收盘。本基金在季度末逐步增加了仓位,重点投资具
有可持续增长潜力和核心竞争力的一些龙头企业股票。
4 季度,债券市场受到了10月29日央行对存贷款加息的冲击,由于判断短期
内连续加息的可能性较小,所持债券均为短期,因此未对债券减持,并进行了少
量增仓。由于CPI 指数有一定程度的回调,且外汇占款大幅增加,金融市场流动
性充足,因此债券市场自11月起连续反弹,全季度上海债券指数上涨0.49%。
展望2005年,无论宏观与微观经济方面均将是在高速发展的长期趋势与中期
调整的交错矛盾中展开的一年。一方面,宏观调控将继续保持一定的力度,并且
本轮经济增长中固定资产投资形成的大量产能陆续释放,许多行业可能即将进入
或加剧产能过剩,使利润回报有较大程度的下滑,将难以避免地发生中期回调;
另一方面,我国目前处于市场经济的大发展时期,和“黄金人口结构”时期,居
民消费结构的升级、农村城市化、工业化以及世界范围的产业转移等趋势长期内
不会改变,构成中国经济在长期内高速发展的动力和基础。
债券市场方面,我国就业压力未减,工资收入难以持续增加,以及粮食价格
开始回落、工业部门过剩导致的工业品价格持续下降,均将使消费者物价指数CPI
难以持续上升,并存在回落的可能;再加上宏观经济可能出现一定的中期回调,
以及银行信贷的紧缩和外汇占款的大量增加,将使2005年的债券市场出现较大的
投资机会。
股票市场方面,虽然结构性高估、国际化估值压力等继续存在,同时企业盈
利增长预期下降,将难以产生大牛市行情;但是市场持续走低也已经大大释放了
风险,并且确实出现了一批具有核心竞争力、能够持续增长的真正蓝筹公司,陆
续出台的流通股东保护措施已经改善了投资环境,因此市场中依然存在较多的投
资机会。另外,汇率制度可能的变动也将为部分行业和公司带来较大的投资机会,
尤其是非贸易品行业;大型国企改制与保险资金等入市形成双向大幅扩容,可能
在上市定价时存在重大的投资机会。
本基金管理组将继续加强研究,努力提高投资管理水平,为基金持有人创造
理想的回报。
五、投资组合报告
(一)期末基金资产组合情况
项 目 金 额 占基金总资产的比例
股 票 740,238,390.46 16.65%
债 券 3,441,337,121.16 77.41%
银行存款及清算备付金合计 221,172,486.39 4.97%
其他资产 42,948,331.49 0.97%
(二)期末按行业分类的股票投资组合
行 业 分 类 市 值 占基金资产净值比例
A 农、林、牧、渔业
B 采掘业 50,771,271.32 1.53%
C 制造业 338,276,511.70 10.20%
C0 食品、饮料 37,897,906.16 1.14%
C1 纺织、服装、皮毛
C2 木材、家具
C3 造纸、印刷 54,321,093.15 1.64%
C4 石油、化学、塑胶、塑料 21,068.60 0.00%
C5 电子
C6 金属、非金属 186,095,305.00 5.61%
C7 机械、设备、仪表 46,226,613.44 1.39%
C8 医药、生物制品 1,874,249.40 0.06%
C99 其他制造业 11,840,275.95 0.36%
D 电力、煤气及水的生产和供应业 140,889,092.67 4.24%
E 建筑业
F 交通运输、仓储业 35,736,464.03 1.08%
G 信息技术业 26,733,013.25 0.81%
H 批发和零售贸易 2,154,749.85 0.06%
I 金融、保险业 83,500.00 0.00%
J 房地产业 118,401,728.44 3.57%
K 社会服务业 27,192,059.20 0.82%
L 传播与文化产业
M 综合类
合计 740,238,390.46 22.31%
(三)期末按市值占基金资产净值比例大小排序的前十名股票明细
序 号 股票代码 股票名称 数 量 市 值 市值占净值比例
1 600900 长江电力 15,044,505 132,241,198.95 3.99%
2 600019 宝钢股份 18,500,557 111,003,342.00 3.35%
3 000002 万 科A 15,379,060 80,893,855.60 2.44%
4 600308 华泰股份 4,560,965 54,321,093.15 1.64%
5 600028 中国石化 11,644,787 50,771,271.32 1.53%
6 600879 火箭股份 4,302,006 42,804,959.70 1.29%
7 600887 伊利股份 3,982,006 36,475,174.96 1.10%
8 000039 中集集团 1,616,344 36,060,634.64 1.09%
9 600018 上港集箱 2,000,638 30,489,723.12 0.920%
10 600005 武钢股份 6,716,952 27,203,655.60 0.82%
(四)期末按券种分类的债券投资组合
债 券 类 别 市 值 市值占净值比例
国家债券 1,402,493,460.70 42.27%
金融债券 1,602,754,551.59 48.31%
可转换债券 436,089,108.87 13.14%
债券投资合计 3,441,337,121.16 103.72%
(五)期末按市值占基金资产净值比例大小排序的前五名债券明细
序 号 债券名称 市 值 市值占净值比例
1 03国开18 670,000,000.00 20.19%
2 02国债⒁ 534,186,335.20 16.10%
3 21国债⑶ 332,114,563.20 10.01%
4 04国开11 300,000,000.00 9.04%
5 03国债05 299,160,200.00 9.02%
(六)投资组合报告附注
1 、本基金本期投资的前十名证券中没有发行主体被监管部门立案调查的,
或在报告编制日前一年内受到公开谴责、处罚的证券。
2 、本基金投资的前十名股票中,没有投资于超出基金合同规定备选股票库
之外的股票。
3 、期末其他资产构成
项 目 金 额
交易保证金 500,000.00
应收利息 42,356,377.89
其他应收款 91,953.60
合 计 42,948,331.49
4、期末持有的处于转股期的可转换债券明细
序 号 债券代码 债券名称 市 值 市值占净值比例
1 100196 复星转债 7,423,130.00 0.22%
2 100236 桂冠转债 24,698,704.80 0.74%
3 100726 华电转债 47,144,286.80 1.42%
4 110037 歌华转债 32,600,354.40 0.98%
5 110317 营港转债 37,624,454.40 1.13%
6 110418 江淮转债 28,057,328.70 0.85%
7 125069 侨城转债 11,512,399.15 0.35%
六、开放式基金份额变动
期初基金份额总额 4,429,914,531.59
期间基金总申购份额
期间基金总赎回份额 1,130,895,984.61
期末基金份额总额 3,299,018,546.98
七、备查文件目录
1、《南方避险增值基金基金契约》。
2、《南方避险增值基金托管协议》。
3、南方避险增值基金2004年4季度报告原文。
存放地点:深圳市深南大道4009号投资大厦7楼
查阅方式:网站:http://www.southernfund.com
南方基金管理有限公司
二零零五年一月二十日






 上一期 下一期


 +1