

第J05版:财富视野 上一版  下一版
 
标题导航
首页 | 电子报首页 | 版面导航 | 标题导航
2026年11月02日 星期一 上一期  下一期
下一篇 放大 缩小 默认
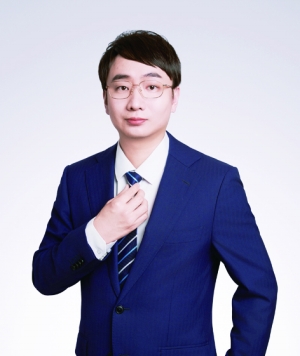
兴证全球基金隋毅:
深耕基本面 挖掘AI产业未来机遇
□本报记者 王鹤静

  □本报记者 王鹤静
  从化学博士到医药研究员再到基金经理,兴证全球基金隋毅一路不断学习、努力“拓圈”,逐步搭建起一套以基本面定价为核心的投资体系,通过测算和比较估值水位、预期收益率、安全边际等指标,优选高性价比标的,构建均衡的投资组合。
  近日,隋毅在接受中国证券报记者采访时,复盘了市场调整后自己的观察与思考。在他看来,A股市场的结构性机会值得深耕,当前国产算力核心卡位环节、AI制药方向估值处于合理区间,并且向上弹性充足。
  打磨基本面定价体系
  隋毅是化学博士出身,2018年加入兴证全球基金,长期深耕医药产业研究,这段经历为他后续的全市场投资打下了坚实的基础。
  优势在于,医药板块涉及多种类型的资产,既有偏科技成长的创新药、重视业绩兑现的医药外包(CXO),又有偏消费的医疗服务、偏制造的原料药,覆盖研究医药产业让隋毅接触到了市场上各类主流的投资范式,拓宽了视野。
  而局限性同样存在:过去医药行业长期有医保托底,板块整体对宏观环境波动并不敏感,医药出身的投研人员在宏观分析方面经验相对有限;再加上医药产业链偏短,要想系统性构建产业链投资框架,还需要补足功课。
  隋毅一边加强对宏观环境的跟踪与应对、深化产业链研究,学习更多行业知识;一边不断打磨基本面定价体系,深化对不同估值方法的理解。
  依托多年的医药产业研究积累,隋毅总结出一套企业全生命周期的定价逻辑:对于创新药等处于早期阶段的科技资产,一般是依靠管线的临床数据,测算市场空间与竞争格局,最终得到风险调整后的DCF模型,这种方式高度依赖专业假设;进入业绩快速增长期,市场通常采用PEG、PE的方式定价,核心是判断景气周期的长短;步入成熟期,估值主要锚定现金流、ROE、股息。
  依托这套基本面定价模型,隋毅会给自己核心股票池的标的测算出定价区间,包括估值水位、预期收益率、安全边际等,方便比较不同资产的投资性价比;他也会紧密跟踪基本面变化,动态调整定价区间,最终择优构建投资组合。
  国产卡位环节具备安全垫
  这套基本面定价模型,在今年跌宕起伏的市场环境中得到了检验。
  在4、5月份,模型显示A股AI硬件板块估值已进入泡沫区间。在有关持仓持续上涨的过程中,隋毅分批止盈卖出。虽然此举让其二季度的业绩暂时落后,但也一定程度上帮助他规避了三季度板块大幅回调带来的冲击。
  经历了这一轮深度调整后,隋毅发现,很多细分行业已经出现基本面足够扎实但估值处于低位的高性价比标的,足以构建起一个投资组合,“比如,国产算力产业链中壁垒足够高、渗透率持续抬升的卡位环节估值已快速消化,中长期来看估值有托底支撑”。
  相比海外算力产业链,隋毅更加看好国产算力逻辑。他认为,海外算力整体性价比不高,主要原因在于中国公司在核心环节的占比较低,高端制造业极致供需错配带来的红利难以维系。反观国产算力的核心卡位环节,不仅有AI需求爆发、渗透率提升的支撑,而且大芯片、先进制程、存储、半导体设备等环节都有很高的竞争壁垒,能够提供安全边际。
  “核心卡位公司承担着攻克难关的重要角色,比如晶圆厂的先进制程面临良率、扩产爬坡、迭代发展等难关。当前板块整体PE虽然较高,可一旦技术难题被攻克,业绩利润将迎来集中释放,成长空间十分可观。”这也是隋毅接下来重点挖掘的主线。
  布局AI制药产业机遇
  回到隋毅熟悉的医药产业,在他看来,国内大批优质创新药企正在经历去伪存真的过程,不仅国内放量,更凭借过硬的临床数据走向海外。这些基本面优异的企业当前估值处于低估状态。
  “创新药板块更偏早期科技投资属性,需要‘翻石头’。在板块上行阶段,个股普遍上涨,基本面差异容易被掩盖;而周期回落后,基本面扎实的公司超额收益随之显现。CXO板块更像科技成长的制造业资产,后续投资不再依赖板块整体性行情,而更看重企业业绩的实际兑现。”隋毅说。
  在细分领域,随着Coding渗透率持续提升,AI制药逐步成为AI应用延伸中重要的新场景之一。据隋毅观察,无论是自上而下的产业投入,还是自下而上的订单与产能扩张,无不验证着AI大模型领域新一轮热潮的来临,大模型厂商正在持续加码AI制药的研发投入。
  “AI制药要想取得突破,核心是看后续研发投入能否持续,由于医药研发链条较长,模型训练需要将真实生物学系统的传统实体‘湿实验’数据持续反馈给算法,来验证利用算法和模型进行的模拟‘干实验’猜想,最近走强的一批公司,大多正是‘湿实验’数据的提供商。目前实验停留在蛋白层面,未来可能会延伸到新的层面,产业空间有望进一步打开。”隋毅判断,AI制药可能是未来三到五年甚至更长时间维度的产业浪潮机会。
  目前,拟由隋毅担纲管理的兴全合真混合型发起式基金正在发行,产品的业绩比较基准为“沪深300指数收益率×60%+恒生指数收益率×20%+中债-综合全价(总值)指数收益率×20%”。
  对于首只独立执掌的公募产品,隋毅希望把它当作长期事业去认真对待:“当前市场大幅调整,为新产品提供了较为合适的建仓时机。组合起步会偏谨慎,逐步累积足够高的安全垫之后,再考虑推高仓位。长期来看,组合将坚持基本面定价的原则,在合理的定价区间内,挖掘基本面向好的优质标的,为投资者创造收益。”

下一篇 4 放大 缩小 默认
赞 +1
满意度:
综合得分:
中国证券报社版权所有,未经书面授权不得复制或建立镜像 京ICP证 140145号 京公网安备110102000060-1
Copyright 2001-2010 China Securities Journal. All Rights Reserved