中证资讯 林心平
从基本面看,经过近几年的结构调整,厦门汽车的市场份额、品牌影响力、经营业绩等都显著提高。在收购金龙联合25%股权后,公司对金龙联合的持股比例增加至50%,在客车业的地位得到巩固和加强,盈利能力有望再上台阶。随着公路客运量的长期增长以及城市化进程的加快,我国对客车尤其是大型客车的需求量将保持稳定增长,主导产品市场前景看好。但公司经营难度也有所加大:首先,随着市场竞争的加剧,公司产品高性价比的优势有所弱化。其次,2005年煤、电、油等能源价格以及钢材、有色金属、化工产品等车用原材料价格预计仍将进一步上涨,可能会导致公司产品毛利率继续下降。从基本面看,公司未来几年面临机遇与挑战。
股东结构方面,与半年报相比,公司股东人数略有减少,筹码趋于集中。但机构看法不一,兴业可转债混合型基金增持,泰和基金也现身十大流通股东;但裕元基金有所减持,普惠基金、国联安德盛小盘精选基金等则从公司十大流通股东中消失。
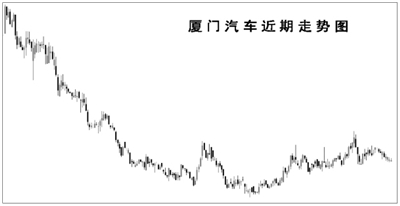
二级市场上,该股历来股性活跃,曾走出长达8年的牛市行情。在前期的大幅下跌后,目前市盈率已降至15倍左右,无论从技术面还是从基本面看,都已具备反弹条件。近期该股在6.2元附近见底后震荡上行,有资金运作迹象,投资者可适当关注。







 上一期 下一期


 +1