内蒙古包钢钢联股份有限公司2004年度报告摘要
§1 重要提示
1.1、本公司董事会及其董事保证本报告所载资料不存在任何虚假记载、误导性陈述或者重大遗漏,并对其内容的真实性、准确性和完整性承担个别及连带责任。
1.2、公司全体董事出席董事会会议。
1.3、公司负责人曹中魁,主管会计工作负责人孙玉文,会计机构负责人(会计主管人员)谢美玲声明:保证本年度报告中财务报告的真实、完整。
§2 上市公司基本情况简介
2.1 基本情况简介
股票简称 钢联股份
股票代码 600010
上市交易所 上海证券交易所
注册地址和办公地址 内蒙古包头市昆区河西工业区 包钢信息大楼东副楼
邮政编码 014010
公司国际互联网网址
电子信箱 glgf@btsteel.com.cn
2.2 联系人和联系方式
董事会秘书 证券事务代表
姓名 郭景龙 敖璐
联系地址 内蒙古包头市昆区河西工业区包钢信息大楼东副楼 内蒙古包头市昆区河西工业区包钢信息大楼东副楼三楼
电话 0472-2189528 0472-2189529
传真 0472-2189530 0472-2189530
电子信箱 glgf@btsteel.com.cn glgf@btsteel.com.cn
§3 会计数据和财务指标摘要
3.1 主要会计数据
单位:元币种:人民币
主要会计数据 2004年 2003年 本期比上期增减(%) 2002年
调整后 调整前 调整后 调整前
主营业务收入 16,246,163,694.54 10,719,829,693.88 10,719,829,693.88 51.55 6,404,781,500.66 6,404,781,500.66
利润总额 976,408,100.73 849,350,703.17 849,350,703.17 14.96 440,082,395.10 440,082,395.10
净利润 878,093,249.03 761,804,530.46 565,552,987.56 15.26 305,433,330.60 305,433,330.60
扣除非经常性损益的净利润 879,629,357.20 760,437,313.12 564,185,770.22 15.67 315,067,342.42 315,067,342.42
2004年末 2003年末 本期比上期增减(%) 2002年末
调整后 调整前 调整后 调整前
总资产 12,844,626,682.84 9,739,329,037.72 9,739,329,037.72 31.88 8,266,826,747.94 8,266,826,747.94
股东权益 4,919,199,060.34 4,353,590,611.31 4,157,339,068.41 12.99 3,779,286,080.85 3,591,786,080.85
经营活动产生的现金流量净额 3,266,320,203.30 3,077,077,696.06 3,077,077,696.06 6.15 1,359,599,400.26 1,359,599,400.26
3.2 主要财务指标
单位:元币种:人民币
主要财务指标 2004年末 2003年末 本期比上期增减(%) 2002年末
调整后 调整前 调整后 调整前
每股收益 0.70 0.61 0.45 15.16 0.24 0.24
最新每股收益
净资产收益率(%) 17.85 17.50 13.60 2 8.08 8.50
扣除非经常性损益的净利润的净资产收益率(%) 17.88 17.47 13.57 2.35 8.01 8.42
每股经营活动产生的现金流量净额 2.61 2.46 2.46 6.1 1.09 1.09
2004年末 2003年末 本期比上期增减(%) 2002年末
调整后 调整前 调整后 调整前
每股净资产 3.94 3.48 3.33 13.22 2.88 2.78
调整后的每股净资产 3.94 3.48 3.33 13.22 2.88 2.78
非经常性损益项目
√适用□不适用
单位:元币种:人民币
非经常性损益项目 金额
处置除公司产品外的其他资产产生的损益 -4,996,914.31
短期投资收益 3,333,815.25
扣除资产减值准备后的其他各项营业外收入、支出 40,097.03
所得税影响数 -167,087.92
合计 1,536,108.17
3.3 国内外会计准则差异
□适用√不适用
§4 股本变动及股东情况
4.1 股份变动情况表
本次变动前 本次变动增减(+,-) 本次变动后
配股 送股 公积金转股 增发 其他 小计
一、未上市流通股份
1、发起人股份 900,000,000 900,000,000
其中:
国家持有股份 887,780,000 887,780,000
境内法人持有股份 12,220,000 12,220,000
境外法人持有股份
其他
2、募集法人股份
3、内部职工股
4、优先股或其他
未上市流通股份合计 900,000,000 900,000,000
二、已上市流通股份
1、人民币普通股 350,000,000 350,000,000
2、境内上市的外资股
3、境外上市的外资股
4、其他
已上市流通股份合计 350,000,000 350,000,000
三、股份总数 1,250,000,000 1,250,000,000
4.2 前十名股东、前十名流通股股东持股表
报告期末股东总数 121,813
前十名股东持股情况
股东名称(全称) 年度内增减 年末持股数量 比例(%) 股份类别 质押或冻结的股份数量 股东性质
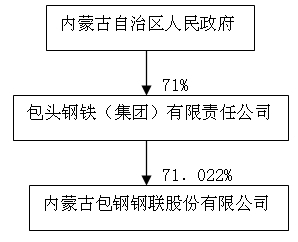
包头钢铁(集团)有限责任公司 887,780,000 71.022 未流通 质押 160,000,000 法人股东
山西焦煤集团有限责任公司 6,500,000 0.520 未流通 法人股东
中国钢铁炉料华北公司 1,950,000 0.156 未流通 法人股东
中国第一重型机械集团公司 1,950,000 0.156 未流通 法人股东
中国建设银行-博时裕富证券投资基金 165,377 1,907,914 0.153 已流通 社会公众股东
包头市鑫垣机械制造有限责任公司 1,820,000 0.146 未流通 法人股东
郑龙男 980,870 0.078 已流通 社会公众股东
张新民 813,000 0.065 已流通 社会公众股东
招商银行股份有限公司-长城久泰中信标普300指数证券 721,023 0.058 已流通 社会公众股东
李松林 6,400 706,400 0.057 已流通 社会公众股东
前十名流通股股东持股情况
股东名称(全称) 年末持有流通股的数量 种类(A、B、H股或其它)
中国建设银行-博时裕富证券投资基金 1,907,914 A股
郑龙男 980,870 A股
张新民 813,000 A股
招商银行股份有限公司-长城久泰中信标普300指数证券 721,023 A股
李松林 706,400 A股
太原西迪计算机公司 640,000 A股
中国银行-天同180指数证券投资基金 534,687 A股
陆学明 507,783 A股
中国工商银行-华安上证180指数增强型证券投资基金 503,780 A股
兴和证券投资基金 461,289 A股
上述股东关联关系或一致行动的说明
公司未知前10名流通股股东间和前十名股东之间是否存在关联关系
4.3 控股股东及实际控制人
4.3.1 控股股东及实际控制人变更情况
□适用√不适用
4.3.2 控股股东及实际控制人具体情况介绍
(1)控股股东情况
公司名称:包头钢铁(集团)有限责任公司
法人代表:林东鲁
注册资本:11,100,000,000元人民币
成立日期:1954年5月4日
主要经营业务或管理活动:经营的主要业务为钢铁制品,稀土产品,焦碳及副产品,压力容器普通机械制造与加工,冶金机械设备及检修,安装,货物运输,餐饮,住宿,冶金,房地产开发,建筑业,旅游业等行业的投资,销售本集团开发的商品房屋。
(2)实际控制人情况
内蒙古自治区人民政府
4.3.3 实际控制人之间的产权及控制关系的方框图
§5 董事、监事和高级管理人员
5.1 董事、监事和高级管理人员持股变动
姓名 职务 性别年龄 任期起止日期 年初 持股数 年末 持股数 变动原因
曹中魁 董事长 男 54 2003-03-26~2006-03-26
许万成 董事 男 59 2003-03-26~2006-03-26
司永涛 董事 男 49 2004-07-26~2006-03-26
刘玉瀛 董事 男 39 2003-03-26~2006-03-26
徐政 董事、总经理 男 50 2003-03-26~2006-03-26
宋铁军 董事、党委书记 男 54 2003-03-26~2006-03-26
郭景龙 董事、董秘、副总 男 48 2003-03-26~2006-03-26
王为民 董事 男 38 2003-03-26~2006-03-26
杜志毅 董事 男 56 2003-03-26~2006-03-26
蔡连重 董事 男 53 2003-03-26~2006-03-26
简伟 董事 男 55 2003-03-26~2006-03-26
梁才 独立董事 男 65 2003-03-26~2006-03-26
于鸿君 独立董事 男 41 2003-03-26~2006-03-26
韩竟 独立董事 男 53 2003-03-26~2006-03-26
李含善 独立董事 男 58 2003-03-26~2006-03-26
郑东 独立董事 男 44 2003-03-26~2006-03-26
全泽 独立董事 男 33 2003-03-26~2006-03-26
王伟 监事会主席、党委副书记、纪委书记、工会主席 男 50 2003-03-26~2006-03-26
霍智河 监事 男 54 2003-03-26~2006-03-26
侯玉林 监事 男 45 2003-03-26~2006-03-26
曹敏 财务总监 男 54 2003-03-26~2006-03-26
徐列平 总工程师 男 47 2003-03-26~2006-03-26
孙玉文 副总经理 男 52 2003-03-26~2006-03-26
郭永刚 副总经理 男 48 2003-03-26~2006-03-26
5.2 在股东单位任职的董事监事情况
√适用□不适用
姓名 任职的股东名称 在股东单位 担任的职务 任职期间 是否领取报酬、津贴(是或否)
曹中魁 包头钢铁(集团)有限责任公司 总经济师 2002-04-01~ 是
许万成 包头钢铁(集团)有限责任公司 副董事长、副总经理 1998-06-01~2004-12-31 是
司永涛 包头钢铁(集团)有限责任公司 总经理、党委副书记 2004-12-01~ 是
刘玉瀛 包头钢铁(集团)有限责任公司 副总经理兼总会计师 2002-04-01~ 是
霍智河 包头钢铁(集团)有限责任公司 审计部部长 2001-12-01~ 是
杜志毅 包头鑫垣机械制造有限责任公司 董事长 1987-09-01~ 是
蔡连重 中国第一重型机械集团公司 副总经理 1998-05-01~ 是
王为民 山西焦煤(集团)有限责任公司 财务部副部长 2002-03-01~ 是
简伟 中国钢铁炉料华北公司 副总经理 1993-12-01~ 是
5.3 董事、监事和高级管理人员年度报酬情况
单位:元币种:人民币
年度报酬总额 354,626
金额最高的前三名董事的报酬总额 108,962
金额最高的前三名高级管理人员的报酬总额 140,774
独立董事津贴
独立董事其他待遇 本公司独立董事没有职位津贴每次开会
补助车马费5000元人民币
不在公司领取报酬、津贴的董事、监事姓名 曹中魁,许万成,司永涛,刘玉瀛,
霍智河,杜志毅,蔡连重,王为民,
简伟,梁才,李含善,于鸿君,韩竟,
郑东,全泽。
报酬区间 人数
5万元以上 1
4万元至5万元 1
3万元至4万元 7
§6 董事会报告
6.1 报告期内整体经营情况的讨论与分析
2004年坚持以效益为中心,以市场为导向,强化管理,紧紧抓住市场热销产品价高的机遇,利用公司产品齐全的优势,合理配置资源,克服一切不利因素,合理组织生产,加大生产适销价优及高附加值产品的力度。实施“精品战略”,努力引进新工艺、新技术,不断进行产品结构的调整。同时,进一步加大新产品的开发力度,全年共开发、生产N80级石油套管、高速铁路用轨、U75V、X60管线钢等新产品51551吨,为公司带来了新的利润增长点。经过全体员工的努力,公司在生产经营各环节取得了优异的成绩。2004年度钢联公司共生产钢材442.5万吨,完成计划的107.5%,其中:铁道用钢材48万吨、大型型钢28.3万吨、无缝钢管78.9万吨、棒材25.4万吨、热轧宽钢带及板材251.5万吨、钢筋10.4万吨;实现销售收入162.46亿元;实现净利润8.78亿元。
6.2 主营业务分行业、产品情况表
单位:万元币种:人民币
分行业或分产品 主营业务收入 主营业务成本 毛利率(%) 主营业务收入比上年增减(%) 主营业务成本比上年增减(%) 毛利率比上年增减(%)
冶金行业 1,624,616.37 1,493,861.58 8.75 51.55 58.78 -26.53
卷 板 913,753.41 832,077.63 8.94 61.44 73.64 -41.71
重 轨 162,086.04 148,432.26 8.42 43.87 44.88 -22.36
无缝钢管 227,536.37 204,527.74 10.11 52.89 52.36 3.17
关联交易的定价原则
(1)国家规定的以规定为准,无规定的以市场价为准。
(2)服务费用定价原则:⑴国家、自治区、包头市政府有明确规定的,按规定的费率收取;⑵国家和地方有关部门规定了指导价的,按该指导价确定价格;⑶既无国家定价,也无国家指导价的,按可比的市场价格确定价格。⑷无可比的
市场价格的,按构成价格(即提供服务方合理成本费用加上合理利润构成的价格)
收取。
关联交易必要性、持续性的说明
钢联股份系由集团公司原所属的轨梁厂、无缝厂、线材厂、带钢厂四个轧钢厂为主体,联合西山煤电(集团)有限责任公司、包头市鑫垣机械制造有限责任公司、中国第一重型机械集团公司、中国钢铁炉料华北公司等五家股东共同出资于1999年6月29日设立的股份有限公司,公司所需原料及辅助材料均由集团公司供应,因此,本公司从成立起就与集团公司存在着关联交易。2002年公司通过资产置换(以带钢厂和线材厂的部分资产置换集团公司第二炼钢厂),减少了关联交易的数量,但铁水、辅助材料仍将由集团公司供应,因此,本公司与集团公司的关联交易仍将继续持续下去。
其中:报告期内上市公司向控股股东及其子公司销售产品的关联交易金额710,460,776.92元。
6.3 主营业务分地区情况
单位:亿元币种:人民币
分地区 主营业务收入 主营业务收入比上年增减(%)
华北地区 81.98 47.05
东北地区 4.62 82.61
华东地区 49.19 56.61
中南地区 14.96 69.04
西北地区 8.35 68.01
西南地区 3.36 -8.94
6.4 采购和销售客户情况
单位:亿元币种:人民币
前五名供应商采购金额合计 119.87 占采购总额比重(%) 80.91
前五名销售客户销售金额合计 28.81 占销售总额比重(%) 17.74
6.5 参股公司经营情况(适用投资收益占净利润10%以上的情况)
□适用√不适用
6.6 主营业务及其结构发生重大变化的原因说明
□适用√不适用
6.7 主营业务盈利能力(毛利率)与上年相比发生重大变化的原因说明
□适用√不适用
6.8 经营成果和利润构成与上年度相比发生重大变化的原因分析
√适用□不适用
由于本年度全球钢铁产品市场继续保持需求旺盛的势头,报告期公司薄板、无缝管、重轨三大主要产品产销量较上年均有较大幅度的增长,2003年公司收购连轧钢管生产线后,本年度增加销售收入8.52亿元。同时,由于钢铁产品的市场销售价格持续走高,使得公司报告期主营业务收入较上年增长51.55%。
整体财务状况与上年度相比发生重大变化的原因分析
□适用√不适用
6.9 对生产经营环境以及宏观政策、法规产生重大变化已经、正在或将要对公司的财务状况和经营成果产生重要影响的说明
√适用□不适用
2004年,面对国家宏观调控和钢铁市场的变化,公司上下精诚团结,顺时应变,突出效益至上的原则,灵活调整采购、生产和销售策略,市场反应能力显著提高,市场应急机制运转有力,资源得到最佳配置,产销率达到100%,成功实现了以市场为导向的“外部市场化,内部紧密化”的经营战略的转型,利润水平再创新高,比2003年增长15.3%。
2004年,公司在坯料资源有限的情况下,大力开展招商引坯工作,全力挖掘内部各类资源的潜力。通过强化管理、科技攻关和技术创新等各种有效措施,寻求生产工艺的合理匹配和优化,形成了以高价位产品生产为龙头,以不断提高的工艺技术水平为支撑,产量指标、技术指标和经济指标得以全面优化,经济运营不断向效益最大化迈进的新格局。2004年,公司产钢材442.5万吨,比2003年增加13.47%,其中薄板厂热轧薄板产量创出251.5万吨的历史最高水平。依托现代化工艺水平的提升,公司成功开发出一批市场前景看好的精、专、特、优产品,为公司产品向高端化进发做好了技术储备。随着降本增效理念的逐步深化和投入产出比的逐步合理化,公司的统筹管理能力和整体经济实力也迈上新台阶。
6.10 完成盈利预测的情况
□适用√不适用
6.11 完成经营计划情况
□适用√不适用
6.12 募集资金使用情况
√适用□不适用
单位:亿元币种:人民币
募集资金总额 1,800,000,000.00 本年度已使用募集资金总额 148,046,739.05
已累计使用募集资金总额 148,046,739.05
承诺项目 拟投入金额 是否变更项目 实际投入金额 产生收益金额 是否符合计划进度 是否符合预计收益
冷轧薄板工程 26.7 否 1.48 是
合计 / / /
未达到计划进度和预计收益的说明(分具体项目)
变更原因及变更程序说明(分具体项目)
变更项目情况
□适用√不适用
6.13 非募集资金项目情况
√适用□不适用
单位:万元币种:人民币
项目名称 项目金额 项目进度 项目收益情况
轨梁改造工艺配套项目 103,617 厂房基本封闭,加热炉基础正在施工中,部
分设备已进入安装施工阶段
石油管加工工程 39,428 2004年大线项目已基本交工,正在进行热负
荷试车;小线项目正在进行设备安装,已完
成75%的工作量,预计2005年三季度可以交工
连轧管热处理工程 15,778 目前除工程所需探伤设备尚未到货外,其余设
备均已基本安装完毕,进入热负荷试车和连动
试车阶段,预计2005年上半年可以交工投产
轨梁重轨矫直机、检测中心工程 2,850 2004年已完工并交付使用 可进一步提高对重轨
产品的质量检测手段,
保证产品的出厂质量,
年产生间接效益2000
万元
薄板2#转炉扒炉机工程 730 2004年已完工并交付使用 进一步提高作业率和
生产效率,年创造效
益1000万元
无缝计算机WCS系统 2,230 因程序调试的原因,本年度未进行增加投资。
合计 164,633 / /
6.14 董事会对会计师事务所“非标意见”的说明
□适用√不适用
6.15 董事会新年度的经营计划(如有)
√适用□不适用
一、2005年生产经营计划的有关条件、
(一)市场前景
当前,我国工业已进入重化工时期,能源、机械制造与设备、汽车、建材、化工、交通等工业的发展,必将促进钢铁产业的发展,也为钢联公司扩大产能、优化产品结构提供了历史机遇。同时,国家加快西部大开发政策的进一步落实,也为钢联公司扩大市场份额创造了条件,特别是国家对钢铁行业实施宏观调控,有效抑制了钢铁产能低水平盲目扩张,为钢联公司的发展开辟了市场空间。
(二)基建、技改及主要设备检修计划
1、冷轧薄板及石油管加工大、小线投产,将进一步优化和完善钢联公司的产品结构,提高产品的附加值。
2、薄板坯连铸连轧厂安排转炉、轧机、加热炉中修20天;轨梁厂轧机、加热炉中修10天;无缝管轧机、环形炉中修15天,连轧钢管厂Φ180无缝轧机、环形炉大修25天;棒材厂棒材轧机、加热炉中修30天。
二、2005年生产经营计划的指导思想
以中央经济工作会议精神为指导,树立科学发展观,以股东效益最大化为经营宗旨,以市场为导向,大力生产并开发高附加值产品,强化内部管理,加大钢铁产品的出口力度,合理配置资源,处理好生产与发展的关系,在企业发展规模提升行业地位的同时,加速技术进步。强化营销服务,提高产品市场占有率。
三、经营计划编制的原则
1、加大新钢种、新产品的开发力度。薄板厂要在增加冷轧品种的基础上,加强生产组织,合理安排日常定修,缩短中修工期。
2、以股东效益最大化为原则,搞好资源配置,优先安排效益高的产品生产,加快冷轧薄板、无缝管加工生产线产品的开发,用有限的资源创造更大的经济效益。
3、抓住时机,加大产品的出口创汇力度
4、强化营销力度,继续拓展销售渠道,不断提高公司产品市场占有率。努力打造一个具有优良潜质、效益稳步提高、公众形象良好的钢铁上市公司。
四、2005年生产经营计划安排意见
国际货币基金组织预测,2005年全球经济增长4.3%。国家有关部门预测2005年我国GDP增速将为9%以上。根据2004钢铁产量增长情况,分析2005年经济形势总体上呈继续增长的态势,但国家将实施的稳健财政和货币政策,能源、资源的供需矛盾仍会对钢铁生产构成严重的制约。从公司规模发展及提升公众形象看,建议2005年产钢270万吨,钢材482.8万吨。
根据2004年全年钢材平均成交价,同时考虑价格与成本的变化因素,按照480万吨的计划测算,2005年公司预计销售收入175.5亿万元。主要产品产量及经营指标安排如下表:
2005年主要产品产量及经营指标
一、主要经营指标
1、销售收入175.5亿元
2、净利润11.4亿元
二、产量指标
1、钢 270万吨
2、钢材 482.8万吨
(1)、 薄板 267万吨
其中:冷轧板 40万吨
(2)、 轨梁 105万吨
其中:重轨 50万吨
工槽 25万吨
方钢 30万吨
其中:商品方钢 12万吨
(3)、无缝管 50万吨
(4)、连轧无缝管 31万吨
(5)、石油管 10万吨
(6)、棒材 50万吨
新年度盈利预测(如有)
□适用√不适用
6.16 董事会本次利润分配或资本公积金转增预案
公司本报告期盈利但未提出现金利润分配预案
√适用□不适用
(下转C10版)







 上一期 下一期


 +1