□银河证券 汤世生
我国A股极其脆弱和敏感,一有风吹草动就会引起投资者的恐慌心理,究其根源,主要在于我国的股市结构不合理,投资者信心不足。对投资者而言,股市的财富效应来自两个方面:一是上市公司每年的现金分红,二是由上市公司良性业绩增长带来的市值升值。因此,提高上市公司质量才是提高资本市场吸引力,破解资本市场危局的关键所在。上市公司的质量是中国股市健康持续发展的基石,而真正支撑股市稳定发展的是上市公司中的优质大型企业,即通常所说的蓝筹股公司。培育蓝筹股群体,增加市场的有效供给是重塑股市投资价值和投资者信心的保证。
蓝筹股群体缺失给股市带来后遗症
第一,国内股市规模仍然偏小,难以成为国民经济的晴雨表。自2001年以来我国股市发展和经济增长背道而驰,实体经济结构和股市结构的不对称使得股市不能成为宏观经济的晴雨表,我国股市收益率指标不具有预测未来实体经济增长率的能力,无论是采用GDP增长率、工业增加值增长率,还是国有工业增长率都不具有预测能力,国内A股市场股价和经济基本面出现了严重背离,其中一个关键因素是目前A股上市公司的质量受到挑战。大量代表GDP增长的大型国有垄断企业没有上市或基本都在海外上市;此外,大部分A股上市公司的财务状况也不能体现出行业水平,这些都决定了内地股市无法充当国民经济的“晴雨表”。
第二,国内股市上市公司结构不合理,股市流动性差。同时无论是上市公司的质地、规模,还是股市流动性,国内股市与国外发达市场相比均存在相当大的差距。我们不得不承认目前市场的价值投资基石依然不够稳固,严重缺乏类似可口可乐、吉列这种持续分红能力强的上市公司,更加缺少类似IBM、沃尔玛这样的持续成长企业。
目前我国上市公司结构极不合理。首先是行业结构明显不合理,工业制造类上市公司是我国上市公司的中坚力量,与发达股市相比,金融类和公用事业类上市公司数量偏少。目前纽约证券交易所的金融股1233只,占上市公司总数的44%,其中银行股203只,占上市公司总数的7.25%;香港主板市场金融股79只,占上市公司总数的8.8%,占总市值的比重高达34.91%。而国内金融股只有9家(其中银行股5只),不到上市公司总数的1%,金融业在证券市场极低的比重与其在国民经济中的地位极不相称,也使上市公司的行业结构发展严重失衡。国际经验表明,由于金融行业的监管较严,金融类上市公司一般都是业绩优良运作规范的公司,金融板块股票往往表现颇佳,很多金融股(如香港股市的汇丰银行、恒生银行;纽约股市的大通曼哈顿、美林证券)都在资本市场上扮演着“蓝筹股”的角色。2005年,交行、中行等大型银行股登陆A股市场将极大地改善国内A股市场银行股比例偏低的格局。
其次是上市公司的规模和流通市值偏小,市场流动性差。近年来国内市场上市公司数量虽然增长较快,但上市公司的总体规模太小,可流通的股本规模更小。规模过小的结果造成了股市的流通性差,资金进出不便,客观上排斥了机构投资者入市。
第三,恐大症是造成国内股市蓝筹股群体缺失和边缘化的重要原因。中国股市历来存在一种严重的“恐大症”,只要是流通盘子大,不管其业绩多么稳定优良,不管其股价多么低廉,投资者对其发行上市均以所谓市场“利空”视之。这使得国内证券市场存在这样一个怪圈:一方面股市缺少优秀的投资品种。但一旦风传大盘蓝筹股的发行,国内股市就立刻反映到资金的抽血而大跌不止。可以说,场外资金期待优质大盘蓝筹品种的上市,而场内资金对此又在用脚投票。
恐大症及国内市场的容量问题使得国内一些最优质的大公司,如三大电信公司、三大石油公司以及保险公司都纷纷到海外上市,这使国内市场不能形成能反映中国经济发展的强大的蓝筹公司队伍。优质上市资源的流失将导致内地资本市场的抗风险能力和投资者整体福利水平的下降,造成国内市场上市公司构成得不到应有的改善,也增加了内地资本市场的脆弱性。市场行情不好,又进一步促进优质大型企业到海外上市,国内市场进一步恶化,投资者信心减弱,形成恶性循环。最终将造成劣币驱逐良币、国内股市成为“次级企业”市场的局面,不仅无法发挥股市资金有效配置的功能,还将会让国内资本市场失去可持续发展的空间,使其最终沦为无源之水,功能逐步退化,这才是真正可怕的空心化和边缘化。
大盘蓝筹股作为我国各行业的龙头企业,是中国经济发展的脊梁,投资它们就是分享中国经济成长的成果。我国股市由于蓝筹股的缺乏,使得市场上的机构投资者难以进行中长期投资,加剧了投机气氛。总之,我国证券市场要走向理性投资,走向成熟,蓝筹股的培育显得必不可少和尤为迫切。在中国经济持续高速增长的情况下,国内股市蓝筹股群体的缺失,与我国投资者对于大盘蓝筹股的作用缺乏清晰的认识密切相关。
蓝筹股是股市发展的推进器
和股市波动的稳定器
蓝筹股是成熟证券市场的支柱和标志之一。“蓝筹”(blue chip)一词源自美国,是华尔街的一种术语。股市如赌场,赌场内的筹码若按金额由大至小排列,是蓝筹、红筹、白筹,蓝筹代表有信心下注的意思。投资者将这些行话套用到股票上,用来指那些最贵的股票,后来演化成股市中具有良好盈利能力和稳定成长性的股票。在海外股市上,投资者把那些具有行业龙头地位、业绩稳定增长、分红派现能力强、市值规模大、交投活跃、以及股价波动性小和流动性强等特征的股票统称为蓝筹股。例如,具有全球影响力的美国道琼斯30种工业股票价格指数、英国FTSE100指数和香港恒生指数的成份股几乎都是蓝筹股。
从全球证券市场看,蓝筹股是成熟市场的标志之一。蓝筹股在证券市场上的表现情况直观地反映出国家经济的状况。蓝筹股在股市中的支柱地位,犹如超大型集团公司对一国GDP和经济发展的贡献,就像微软、通用、沃尔玛对于美国经济,菲利普对于荷兰经济等等,蓝筹股也因而成为世界成熟证券市场的基石。发达市场的经验表明蓝筹股的发展与壮大是机构投资者健康发展的必由之路。由于蓝筹股良好的盈利能力和稳定的中长期投资价值为广大投资者所认同,市场出现了许多专门投资于蓝筹股的投资者如蓝筹股基金、股指期货、指数基金、养老基金、保险基金、非盈利基金会和保守的个人投资者群体等,并带动了相关金融创新品种的产生和发展,由此改变了整个市场的投资理念和投资行为。
其实国内经济的持续增长已经产生了一批大盘蓝筹股企业。以在香港上市的三家公司为例,中国石油、中国移动和中国电信2003年按照国际会计准则计算的净利润分别为696.14亿元、355.56亿元和246.86亿元,仅这三家公司的利润之和1298.56亿元就已超过于深沪两市所有上市公司2003年全年的净利润总额1265亿元。这些公司不仅盈利能力强,而且历年分红丰厚,如中国石油,其发行至今的累计分红已达0.67元,公司为支付股利付出985.63亿元,按其1.36元(港币1.28元,按1港币=1.06元人民币的汇率折算)的IPO价格,股息回报率高达50%。资料显示,中石油的美国存托股份及H股在上市后股价走势异常强劲。在从2003年至今22个月的时间内,其在香港联交所挂牌的股票涨幅达到263%,在纽约股票交易所则达到了265%,远高于国内A股市场的股东回报率。遗憾的是,这些国内优质上市公司所产生的巨大利润更多地为国外投资者充分享受,国内众多的投资者却无法分享这些蓝筹企业在国内市场创造的利润。因此,国内股市要发展成熟就必须吸引这批大盘蓝筹企业在国内上市。
蓝筹股是一国经济和股市发展的推进器。一国的证券市场对于国家经济结构的调整以及整体经济实力的提升,都具有至关重要的作用。综观全世界的证券市场,经济发展是蓝筹股产生的基础,而蓝筹股依托证券市场的迅速发展壮大又是促使支柱产业的迅速崛起、引领股市走高的推进器,任何国家的股市概莫能外。
考察美国证券市场发展历程可以发现,蓝筹股的发展演变深刻地反映了产业变迁的趋势,正是不同时期蓝筹股的涌现推动了其国民经济和股市的发展。19世纪初,随着铁路业兴起壮大,造就了红极一时的铁路蓝筹股,曾一度占到道琼斯工业指数成份股的大半。到了19世纪末,铁路和军火工业的发展导致对钢铁需求量激增,使钢铁类上市公司成为这一时期美国证券市场的新宠。而在二十世纪三十年代,汽车工业和零售百货业的发展逐渐取代了铁路和钢铁公司,成为证券市场的新贵。进入20世纪五、六十年代,美国汽车工业再度进入快速发展时期,以通用公司为代表的汽车蓝筹股推动了股市的发展,并带动石油化工、金融、电子等产业的发展。20世纪90年代以来,以信息技术为代表的新经济推动了美国经济的持续发展,作为新经济的代表,微软、INTEL、IBM、HP等公司成为这一时期道琼斯指数的成份股,道指也突破了一万点。因此,从美国股市的发展历程不难看出,推动股票市场发展的正是那些代表了不同时代先进生产力的产业及其领头羊上市公司蓝筹股。
蓝筹股是股市波动的稳定器。考察美国证券市场上蓝筹股的表现,我们可对蓝筹股的基本特征作如下总结:
蓝筹股公司一般都处在一个行业的成长和成熟阶段,往往是各行业中的佼佼者,拥有广泛的产品线(如GE)或遍布全球的用户(如COCA-COLA),由于成本控制、商誉或销售渠道等因素而具有市场竞争优势,商业模式久经考验,当前业务的市场份额、销售收入和利润都有长期、稳定增长的纪录。财务稳健,负债率适中,其债券或商业票据的信用评级高,现金红利支付率比较稳定,公司资本化市值规模大,抗跌能力强,投资风险小。投资者可以分享其稳步增长的经营成果,以减少由于业绩波动所产生的非系统性风险,获取长期稳定的投资收益。
从市场波动角度看,大盘蓝筹股由于其市值大、流动性高,机构投资者进行大笔交易时不会造成股价的大起大落;同时大盘蓝筹股业绩稳定,一般为理性的投资者长期持有,是股市的稳定力量,可以起到稳定股市、降低系统性风险的作用。尤其在股市低迷时期,蓝筹股更是成为机构投资者和各类基金重点吸纳的对象。1997年亚洲金融危机造成香港股市恒生指数暴跌,而汇丰银行、中信泰富等蓝筹股却异常坚挺,为稳定股市发挥了积极作用。
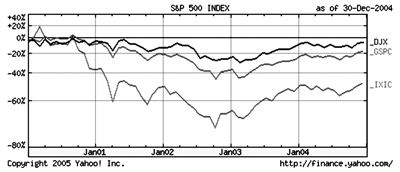
在成熟的证券市场上,蓝筹股一直是市场的支柱,同时它们对市场的稳定起到了不可估量的作用。下图中2000-2004年美国道琼斯工业股票价格指数(DJX)与标普500(GSPC)和NASDAQ指数(IXIC)的走势对比直观地显示出了大盘蓝筹股作为美国股市稳定器的作用。道·琼斯工业股票指数虽然短期内表现并不突出,但从长期来看体现了蓝筹股公司投资收益长期稳定增长的特性,由于其优良业绩和巨大市值,使其在2000年美国股市网络泡沫破灭后的下跌通道中发挥出“定海神针”的功效。蓝筹股是股市上的“不倒翁”,新兴的科技股公司在稳定性方面难以与其媲美。历史经验表明,在经历过度热情追逐高成长型股票导致股市泡沫破灭后,市场必然又会回复到稳健投资的价值投资理念。
在2004年3月31日-8月31日上证指数单边下跌的过程中,9只流通盘过10亿股的超级大盘股的组合收益率为1.58%,说明了国内的大盘蓝筹股在大市下跌过程中具有显著的抗跌性,表现出较好的收益能力和较低的波动性,但由于其占流通市值的比重较小,对股指的影响能力极其有限。
培育蓝筹股群体是国内股市健康
发展和重建投资者信心的关键
国内股市培育发展蓝筹股板块的时机已经成熟。
其一,目前超大型国有垄断企业在国内上市的条件已经成熟。中国经济的持续高速增长是国内股市“蓝筹股”产生、成长、壮大的内在动因。国内经济正处于新一轮上升期,迅速成长的中国企业能够提供高素质、高成长性的上市资源,这已成为全球证交所和投资银行的共识。香港股市1993年以来前10大IPO全部来自中国内地。而目前我国内地资源型、垄断型、行业型的超大型国有企业大多选择在海外上市,2003年底在海外上市的十大中资股净资产总额为10600亿元,净利润总额为1460亿元,其任何一家的资产规模及盈利能力与境内其他上市公司相比都可以“以一抵百”。
而从美、法、英等发达国家的垄断企业私有化实践来看,没有一个国家选择将涉及到国计民生的垄断企业,如银行、保险和石油等首先放到境外市场融资,原因是国家垄断企业的超额利润来自于权力和体制,来自于国内居民,而非市场化竞争下提供的良好的服务。在法国国家垄断企业的私有化实践中,法国政府共颁布了三个法律和四个法令对之作出规定:在该类股票发行和改制中,应满足国内居民的优先认购权,外资控股权不得超过20%。由于垄断型企业通常都具备高成长和高额利润,因此优先选择国内上市是一个基本的国民利益保护原则。
从总体上说,企业上市地点的选择,应当是在综合考虑上市所可能获得的筹集资金、市场声誉等方面的收益和需要支付的上市费用、维持挂牌所需要付出的成本等之间进行理性权衡的结果。相比之下,境内市场具有以下优势:融资条件低,融资成本较低,投资者偏好更支持其获得较高溢价,易获本地监管政策和投资者的关注,发行风险低以及更易成功进行再融资等。而到国外上市要面临上市成本高、文化差异、价值被低估、失去再融资能力等风险。目前中国内地并不缺乏资金,10万亿以上的居民储蓄足够支撑优质大型企业的直接融资。因此,超大型的企业去海外上市也不要忽视国内资本市场,目前A股+H股模式的创新使得超级大盘股的发行能够同时利用境内外资本市场。
其二,机构投资者的超常规发展为蓝筹股板块的培育奠定了资金基础。发达市场经验表明,机构投资者的发展与市场上存在相当数量的绩优蓝筹股有密切关系。机构投资者更注重公司价值的发掘和中长期的投资回报,因而具有较大增长潜力和中长期投资价值的蓝筹股是其理想的投资选择。正是近几年管理层超常规发展机构投资者,使得开放式基金、保险资金、企业年金等机构资金不断入场,并且目前市场已有几只专门投资于蓝筹股公司的基金,为蓝筹股的脱颖而出奠定了市场资金基础。蓝筹股在盈利性、安全性、流动性三个方面恰好能够满足基金经理们所需要的平衡。
培育蓝筹股对我国股市的健康持续发展具有重要作用。业绩优良的上市公司是证券市场持续、健康发展的基石。大盘蓝筹股在A股市场的出现无疑将提升市场的投资价值和整体质量,尽管其发行上市在短期内可能会对市场造成冲击,但是长期来看,其对中国证券市场的稳健发展无疑将起到重要的基石作用。
培育蓝筹股群体可优化上市公司结构,提高上市公司质量;并有利于我国培养世界级大企业、增强国家竞争力;从而使中国股市真正成为国民经济的晴雨表.蓝筹股群体的加入将使国内投资者拥有分享中国经济增长的成果和增加财富的机会和权利;有助于增强股市的流动性,稳定证券市场,塑造理性投资行为,发展机构投资者,从而有利于中国证券市场的长期稳定发展,而且为统一指数的编制提供了样本,为今后新的金融产品如指数期货等的出台提供了条件。
国内股市的容纳能力完全可以承受2005年大盘股集中发行的挑战。中国证券市场经过多年来的发展,随着市场容量的不断增加,已经具备了容纳了那些昔日由于规模巨大无法在国内上市但盈利丰厚的企业的能力。近年来国内股市对大盘股发行承受能力明显提高。从下表可见,自2000年以来,流通股本10亿股以上大盘股的发行从来都不缺乏资金供给,其中中石化冻结资金高达上万亿。
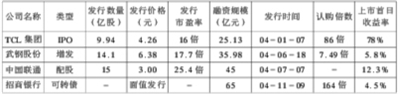
而2004年TCL集团、武钢股份、中国联通和招商银行等大盘股的发行情况更表明,大盘股发行正逐步受到投资者热烈追捧,股价也有出色表现,价值投资理念进一步深化。
2005年大盘股发行节奏和力度肯定会强于2004年,神华集团、中石油、交行、中行、建行、兴业银行、大唐发电、上汽、太保等一批大盘股发行密度可能会随股指的强弱发生一定的变化,但总体上看,大盘股的融资压力不会小,目前市场对大盘股的恐惧比较明显。估计这种冲击在二季度的发行密集期将显露得最为明显,但真正上市之后的冲击力度会逐渐淡化,预计2005年基金、证券公司、社保基金、QFII、信托公司、企业年金、保险资金、居民储蓄资金、私募基金等八类资金来源的可投资规模合计能够达到12,615亿元(见下表),而且IPO询价制度也将为大盘蓝筹股的发行创造良好市场环境,市场完全能够承受大盘股集中发行的挑战。我国股市应彻底克服“恐大症”,迎接大盘蓝筹股时代的到来。
综上所述,西方发达证券市场的百年历史已经证明:蓝筹股对于稳定股市,塑造理性投资行为,促进股市发展进而推动经济发展具有不可估量的作用。在我们的证券市场,蓝筹股并没有真正得到重视,股市上真正意义上的蓝筹股也还只是凤毛鳞角。发达证券市场的发展经验告诉我们,证券市场要保持的持续、健康发展,必须培育一支强大的蓝筹股舰队,为此我们必须作好观念、管理和市场等各方面的准备。
2000年以后流通股本10亿股以上大盘股的发行情况
股票代码 公司名称 总股本 流通股 2003年度净资产收益率(%] 发行时冻结资金量(万元) 上市当日上证A股变动比率 发行日期 发行方式
600050 中国联通 1,969,659.64 474,100.00 5.9 41812262 -0.23% 2002-9-17 二级市场配售,网下配售
600028 中国石化 8,670,243.90 280,000.00 11.667 103394980 1.4% 2001-7-16 上网定价发行,网下配售
600900 长江电力 785,600.00 232,600.00 7.2506 69761331 0.72% 2003-11-5 网下配售,二级市场配售
600019 宝钢股份 1,251,200.00 187,700.00 19.6687 20412470 -0.15% 2000-11-20 上网定价发行,网下配售
600016 民生银行 518,444.60 156,305.38 40143136 1.05% 2000-11-27 上网定价发行
600036 招商银行 570,681.80 150,000.00 12.211 87740384 0.62% 2002-3-27 网上询价发行,网下配售
600015 华夏银行 350,000.00 100,000.00 9.2915 87958260 -0.83% 2003-8-26 上网定价发行,二级市场配售
600029 南方航空 437,417.80 100,000.00 0.14 25641876 -0.49% 2003-7-10 二级市场配售
2005年股市资金来源预测分析(单位:亿元)
基金 券商 社保 QFII 信托 年金 保险 储蓄 合计
2004.9可投资规模 2,600 680 75 240 50 40 0 5700 9385
2005可投资规模增量 1,000 -50 300 210 10 160 600 1000 3230
2005可投资规模 3,600 630 375 450 60 200 600 6,700 12,615
资料来源:银河证券投资银行总部







 上一期 下一期


 +1