
第J08版:基金画像 上一版
 
标题导航
首页 | 电子报首页 | 版面导航 | 标题导航
2026年11月23日 星期一 上一期  下一期
下一篇 放大 缩小 默认
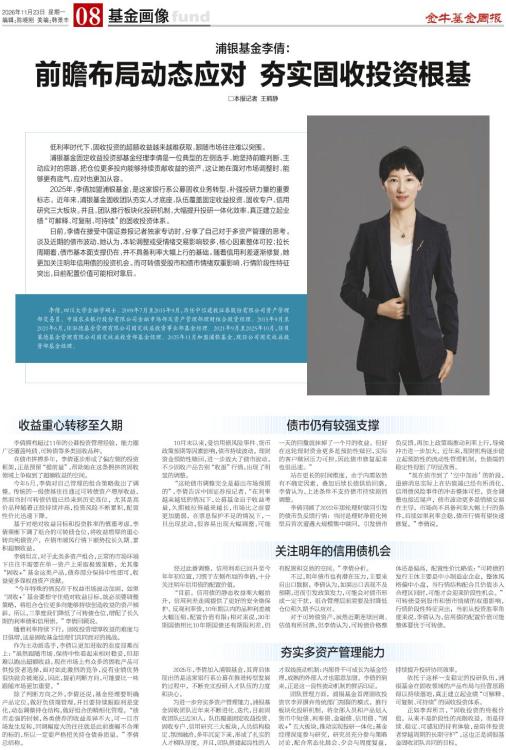
浦银基金李倩:
前瞻布局动态应对 夯实固收投资根基
□本报记者 王鹤静

  □本报记者 王鹤静
  低利率时代下,固收投资的超额收益越来越难获取,跟随市场往往难以突围。
  浦银基金固定收益投资部基金经理李倩是一位典型的左侧选手,她坚持前瞻判断、主动应对的思路,把仓位更多投向能够持续贡献收益的资产,这让她在面对市场调整时,能够更有底气,应对也更加从容。
  2025年,李倩加盟浦银基金,是这家银行系公募固收业务转型、补强投研力量的重要标志。近年来,浦银基金固收团队夯实人才底座,队伍覆盖固定收益投资、固收专户、信用研究三大板块。并且,团队推行板块化投研机制,大幅提升投研一体化效率,真正建立起业绩“可解释、可复制、可持续”的固收投资体系。
  日前,李倩在接受中国证券报记者独家专访时,分享了自己对于多资产管理的思考。谈及近期的债市波动,她认为,本轮调整或受情绪交易影响较多,核心因素整体可控;拉长周期看,债市基本面支撑仍在,并不具备利率大幅上行的基础。随着信用利差逐渐修复,她更加关注明年信用债的投资机会。而可转债受股市和债市情绪双重影响,行情阶段性特征突出,目前配置价值可能相对靠后。

  收益重心转移至久期
  李倩拥有超过11年的公募投资管理经验,能力圈广泛覆盖纯债、可转债等多类固收品种。
  在债市拼搏多年,李倩逐步形成了偏左侧的投资框架,正是预留“提前量”,帮助她在这条拥挤的固收领域上争取到了超额收益的空间。
  今年5月,李倩对自己管理的组合策略做出了调整。传统的一级债基往往通过可转债资产增厚收益,然而当时可转债估值已经来到历史高位,尤其是高价品种随着正股持续冲高,投资风险不断累积,配置性价比迅速下降。
  基于对绝对收益目标和投资胜率的慎重考虑,李倩果断下调了组合的可转债仓位,将收益增厚的重心转向纯债资产,在债市顺风行情下顺势拉长久期、累积超额收益。
  李倩坦言,对于此类多资产组合,正常的市场环境下往往不需要在单一资产上采取极致策略,尤其像“固收+”基金这类产品,债券部分保持中性即可,收益更多靠权益资产贡献。
  “今年特殊的情况在于权益市场波动加剧,如果‘固收+’基金要想守住绝对收益目标,就必须要调整策略,将组合仓位更多向能够持续创造收益的资产倾斜。所以,三季度我们降低了可转债仓位,增配了长久期的利率债和信用债。”李倩回顾说。
  随着利率持续下行,固收投资增厚收益的难度与日俱增,这是固收基金经理们共同面对的挑战。
  作为主动派选手,李倩以更加进取的态度迎难而上:“虽然跟随市场、保持中性看起来相对稳妥,但却难以跑出超额收益。现在市场上有众多的固收产品可供投资者选择,面对如此激烈的竞争,没有业绩优势很快就会被淹没。因此,提前判断方向,可能要比一味跟随市场更加重要。”
  除了判断方向之外,李倩还说,基金经理要明确产品定位,做好负债端管理,并且要持续跟踪利差变化,动态调整持仓结构,做好组合的精细化管理。“债市走强的时候,各类债券的收益差异不大,可一旦市场发生反转,回调幅度大的往往就是此前涨幅不合理的标的,所以一定要严格把关持仓债券质量。”李倩总结称。
  债市仍有较强支撑
  10月末以来,受信用债风险事件、货币政策预期等因素影响,债市持续波动。理财资金预防性赎回,进一步放大了债市波动,不少固收产品告别“收蛋”行情,出现了明显的调整。
  “这轮债市调整完全是超出市场预期的”,李倩告诉中国证券报记者,“在利率越来越低的情况下,公募基金迫于收益考量,久期被拉得越来越长,市场比之前要更加脆弱,在票息保护不足的情况下,一旦出现扰动,很容易出现大幅调整,可能一天的回撤就抹掉了一个月的收益。但好在这轮理财资金更多是预防性赎回,实际的客户赎回压力可控,因此债市修复起来也很迅速。”
  站在更长的时间维度,由于内需依然有不确定因素,叠加后续长债供给回落,李倩认为,上述条件不支持债市持续剧烈调整。
  李倩回顾了2022年那轮理财赎回引发的债市负反馈行情:当时是理财净值化转型后首次遭遇大规模集中赎回,引发债市负反馈,再加上政策端推动利率上行,导致冲击进一步加大。近年来,理财机构逐步建立起预防性的流动性管理机制,负债端的稳定性得到了明显改善。
  “现在债市到了‘空中加油’的阶段,重磅消息实际上在估值端已经有所消化,信用债风险事件的冲击整体可控,资金调整也接近尾声,债市波动更多是情绪交易在主导。市场尚不具备利率大幅上行的条件,后续如果利率企稳,债市行情有望快速修复。”李倩说。
  关注明年的信用债机会
  经过此番调整,信用利差已回升至今年年初位置,习惯于左侧布局的李倩,十分关注明年信用债的配置价值。
  “目前,信用债的静态收益率大幅抬升,信用利差走阔提供了更好的安全垫保护。反观利率债,10年期以内的品种利差被大幅压缩,配置价值有限;相对来说,30年期国债相比10年期国债还有期限利差,仍有配置和交易的空间。”李倩分析。
  不过,明年债市也有潜在压力,主要来自出口数据。李倩认为,如果出口表现不及预期,进而引发政策发力,可能会对债市形成一定干扰,组合管理层面需要及时降低仓位和久期予以应对。
  对于可转债资产,虽然近期连续回调、估值有所回落,但李倩认为,可转债价格整体还是偏高,配置性价比略低:“可转债的发行主体主要是中小制造业企业,整体风格偏中小盘,当行情结构配合且估值步入合理区间时,可能才会迎来阶段性机会。”可转债受到股市和债市情绪的双重影响,行情阶段性特征突出,当前从投资胜率角度来说,李倩认为,信用债的配置价值可能整体要优于可转债。
  夯实多资产管理能力
  2025年,李倩加入浦银基金,其背后体现出的是这家银行系公募在推进转型发展的过程中,不断充实投研人才队伍的力度和决心。
  为进一步夯实多资产管理能力,浦银基金固收团队近年来不断进化、迭代,目前固收团队已近30人,队伍覆盖固定收益投资、固收专户、信用研究三大板块,人员结构稳定、氛围融洽,多年沉淀下来,形成了扎实的人才梯队厚度。并且,团队搭建起良性的人才双线流动机制:内部骨干可成长为基金经理,成熟的外部人才也愿意加盟。李倩的到来,正是这一良性流动机制的鲜活印证。
  团队管理方面,浦银基金首席固收投资官李羿摒弃传统部门割裂的模式,推行板块化投研机制,将全部人员和产品划入货币中短债、利率债、金融债、信用债、“固收+”五大板块,推动实现投研一体化;基金经理深度参与研究,研究员充分参与策略讨论,配合常态化晨会、夕会与周度复盘,持续提升投研协同效率。
  依托于这样一支稳定的投研队伍,浦银基金在固收领域的产品布局与经营思路得以持续落地,真正建立起业绩“可解释、可复制、可持续”的固收投资体系。
  正如李羿所言,“固收投资的终极价值,从来不是阶段性的亮眼收益,而是持续、稳定、可感知的持有体验,是陪伴投资者穿越周期的长期守护”,这也正是浦银基金固收团队共同的目标。

下一篇 4 放大 缩小 默认
赞 +1
满意度:
综合得分:
中国证券报社版权所有,未经书面授权不得复制或建立镜像 京ICP证 140145号 京公网安备110102000060-1
Copyright 2001-2010 China Securities Journal. All Rights Reserved