

第J05版:基金画像 上一版  下一版
 
标题导航
首页 | 电子报首页 | 版面导航 | 标题导航
2026年11月09日 星期一 上一期  下一期
下一篇 放大 缩小 默认
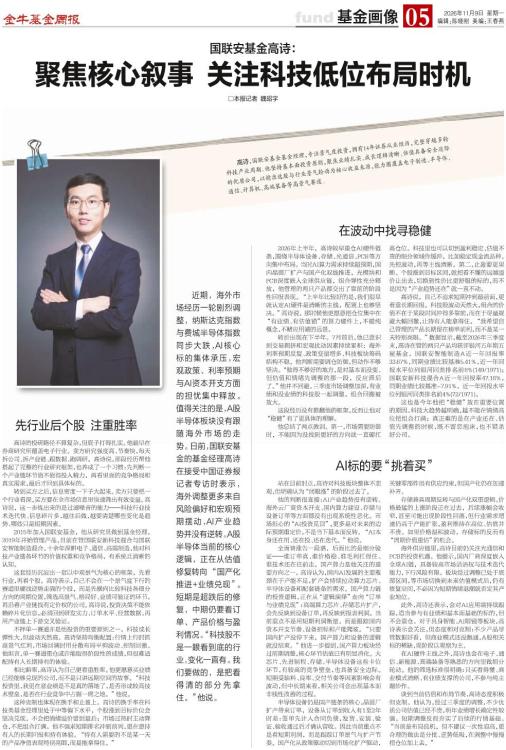
国联安基金高诗:
聚焦核心叙事 关注科技低位布局时机
□本报记者 魏昭宇

  □本报记者 魏昭宇
  近期,海外市场经历一轮剧烈调整,纳斯达克指数与费城半导体指数同步大跌,AI核心标的集体承压,宏观政策、利率预期与AI资本开支方面的担忧集中释放。值得关注的是,A股半导体板块没有跟随海外市场的走势。日前,国联安基金的基金经理高诗在接受中国证券报记者专访时表示,海外调整更多来自风险偏好和宏观预期摆动,AI产业趋势并没有逆转。A股半导体当前的核心逻辑,正在从估值修复转向“国产化推进+业绩兑现”。短期是超跌后的修复,中期仍要看订单、产品价格与盈利情况。“科技股不是一眼看到底的行业,变化一直有。我们要做的,是把看得清的部分先拿住。”他说。
  先行业后个股 注重胜率
  高诗的投研路径不算复杂,但底子打得扎实。他最早在券商研究所覆盖电子行业。卖方研究强度高、节奏快,每天拆公司、拆产业链、跟数据、跑调研。高诗说,那段经历帮他搭起了完整的行业研究框架,也养成了一个习惯:先判断一个产业链环节值不值得投入精力,再看里面的竞争格局和真实需求,最后才回到具体标的。
  转到买方之后,信息密度一下子大起来。卖方只要把一个行业看深,买方要在全市场信息里快速筛出有效变量。高诗说,这一步练出来的是过滤噪音的能力——科技行业技术迭代快、信息碎片多,越往后做,越要清楚哪些变化是趋势、哪些只是短期因素。
  2015年加入国联安基金,他从研究员做到基金经理,2019年开始管理产品,目前在管国联安新科技混合与国联安智能制造混合。十余年深耕电子、通信、高端制造,他对科技产业链各环节的价值权重和竞争格局,有系统且清晰的认知。
  这套经历沉淀出一套以中观景气为核心的框架,先看行业,再看个股。高诗表示,自己不会在一个景气度下行的赛道里硬找逆势走强的个股,而是先横向比较科技各细分方向的周期位置,筛选高景气、格局好、业绩可验证的环节,再沿着产业链找有定价权的公司。高诗说,投资决策不能依赖碎片化信息,必须回到研发实力、订单水平、经营数据,再用产业链上下游交叉验证。
  不押单一赛道亦是他投资的重要原则之一。科技成长弹性大,但波动天然高。高诗坚持均衡配置:行情上行时抓高景气红利,市场回调时用分散布局平抑波动、控制回撤。他坦言,单一赛道重仓或许能取得阶段性的成绩,但很难适配持有人长期持有的体验。
  相比赔率,高诗认为自己更看重胜率。他更愿意买业绩已经能够兑现的公司,而不是只讲远期空间的故事。“科技投资里,我更在意业绩是不是真的落地了,是否形成较高技术壁垒,是否在行业竞争中占据一席之地。”他说。
  这种克制也体现在换手和止盈上。高诗的换手率在科技类基金经理里处于中等偏下水平,个股涨到目标价位会坚决兑现,不会把情绪溢价留到最后;市场过热时主动降仓,不把组合打满。他不强求短期排名冲到前列,更在意持有人的长期回报和持有体验。“持有人需要的不是某一天的产品净值表现特别亮眼,而是能拿得住。”
  在波动中找寻稳健
  2026年上半年,高诗较早重仓AI硬件链条,围绕半导体设备、存储、光通信、PCB等方向集中布局。当时AI算力需求持续超预期,国内晶圆厂扩产与国产化双线推进,光模块和PCB深度嵌入全球供应链,组合弹性充分释放,他管理的两只产品都交出了靠前的阶段性回报表现。“上半年比较好的是,我们很早就认定AI硬件是清晰的主线,配置上也够坚决。”高诗说。那时候他更愿意把仓位集中在“有业绩、有估值锚”的算力硬件上,不碰纯概念,不赌应用端的远景。
  转折出现在下半年。7月前后,他已意识到交易拥挤和宏观扰动因素持续累积:海外利率预期反复、政策变量增多、科技板块筹码结构不稳。他判断需要调仓防御,但动作不够坚决。“做得不够好的地方,是对基本面没变、但估值和情绪先调整的那一段,反应滞后了。”他并不回避。三季度市场调整加深,有业绩和没业绩的科技股一起调整,组合回撤被放大。
  这段经历没有推翻他的框架,反而让他对“稳健”有了更具体的理解。
  他总结了两点教训。第一,市场需要防御时,不能因为没找到更好的方向就一直硬扛高仓位。科技里也可以切到盈利稳定、估值不贵的细分领域作缓冲,比如稳定现金流品种,先控波动,再等主线清晰。第二,止盈要更果断。个股涨到目标区间,就把看不懂的远端溢价让出去,切换到性价比更舒服的标的,而不是因为“产业趋势还在”就一直不动。
  高诗说,自己不追求短期冲到最前面,更看重长期回报。科技股波动天然大,组合的价值不在于某段时间冲得多靠前,而在于尽量规避大幅回撤,让持有人能拿得住。“我希望自己管理的产品长期留在榜单前列,而不是某一天特别亮眼。”数据显示,截至2026年三季度末,高诗在管的两只产品均获评银河五年期五星基金,国联安智能制造A近一年回报率33.67%,同期业绩比较基准5.41%,近一年回报水平位列银河同类排名前8%(149/1971);国联安新科技混合A近一年回报率47.18%,同期业绩比较基准-7.91%,近一年回报水平位列银河同类排名前4%(72/1971)。
  这也是今年他把“稳健”放在重要位置的原因。科技大趋势越明确,越不能在情绪高位把组合打满;真正难的是在产业还在、估值先调整的时候,既不留恋泡沫,也不错杀好公司。
  AI标的要“挑着买”
  站在目前时点,高诗对科技板块整体不悲观,但明确认为“闭眼涨”的阶段过去了。
  他的判断很直接:AI产业趋势没有逆转。海外云厂商资本开支、国内算力建设、存储与设备订单等方面都没有出现系统性恶化。市场担心的“AI投资见顶”,更多是对未来的边际预期重定价,不是当下基本面反转。“AI本身还在用、还在投、还在迭代。”他说。
  全面普涨告一段落,后面比的是细分验证——谁订单真、谁价格稳、谁毛利扛得住、谁技术还在往前走。国产算力是他关注的重要方向之一。高诗认为,国内AI发展的主要瓶颈在于产能不足,扩产会持续拉动算力芯片、半导体设备和配套链条的需求。国产算力链的投资逻辑,正在从“逻辑演绎”走向“订单与业绩兑现”:高端算力芯片、存储芯片扩产,会先反映到设备订单,再反映到报表利润。当前重点不是用短期利润衡量,而是跟踪国内资本开支节奏、设备招标和产能爬坡。“只要国内扩产没停下来,国产算力和设备的逻辑就没结束。”他进一步提到,国产算力板块经过前期调整,核心环节估值已有明显消化。大芯片、先进制程、存储、半导体设备这些卡位环节,有较高的竞争壁垒,也具备安全边际。短期受缺料、良率、交付节奏等因素影响会有波动,但中长期来看,相关公司会出现基本面非线性改善的过程。
  半导体设备仍是国产链条的核心。晶圆厂扩产带来订单,设备从订单到收入有1至2年时差:签单先计入合同负债,发货、安装、验证、验收通过后才确认营收。因此当前重点不是看短期利润,而是跟踪订单景气与扩产节奏。国产化从政策驱动切到市场化扩产驱动,关键零部件虽有供应约束,但国产化仍在加速补齐。
  存储兼具周期反转与国产化双重逻辑。价格最猛的上涨阶段正在过去,后续涨幅会收窄,甚至可能出现阶段性回落,但行业需求增速仍高于产能扩张,盈利维持在高位、估值并不贵。如果价格温和波动,存储标的反而有“周期价值重估”的机会。
  海外供应链里,高诗目前仍关注光通信和PCB的投资机遇。他提示,国内厂商深度嵌入全球AI链,具备较高市场话语权与技术迭代能力,下行风险有限。板块经过调整已处于底部区间,等市场切换到未来估值模式后,仍有修复空间,不必因为短期情绪退潮就否定其产业地位。
  此外,高诗还表示,会对AI应用端持续跟踪,适当参与有业绩和基本面基础的标的,但不会重仓。对于具身智能、AI眼镜等板块,高诗表示会关注,但态度相对克制:不少产品尽管数据好看,但商业模式还没跑通,A股相关标的稀缺,现阶段以观察为主。
  在AI硬件主线之外,高诗也会在电子、通信、新能源、高端装备等熟悉的方向里做细分轮动。他的筛选标准很明确:只买看得懂、商业模式清晰、有业绩支撑的公司,不参与纯主题炒作。
  谈到当前估值和布局节奏,高诗态度积极但克制。他认为,经过三季度的调整,不少优质公司估值已经不贵,明年业绩增长确定性较强,短期调整反而夯实了后续的行情基础。“当前是布局良机,但不建议一次性追高,更合理的做法是分批、逆势低吸,在调整中慢慢把仓位加上去。”

下一篇 4 放大 缩小 默认
赞 +1
满意度:
综合得分:
中国证券报社版权所有,未经书面授权不得复制或建立镜像 京ICP证 140145号 京公网安备110102000060-1
Copyright 2001-2010 China Securities Journal. All Rights Reserved