
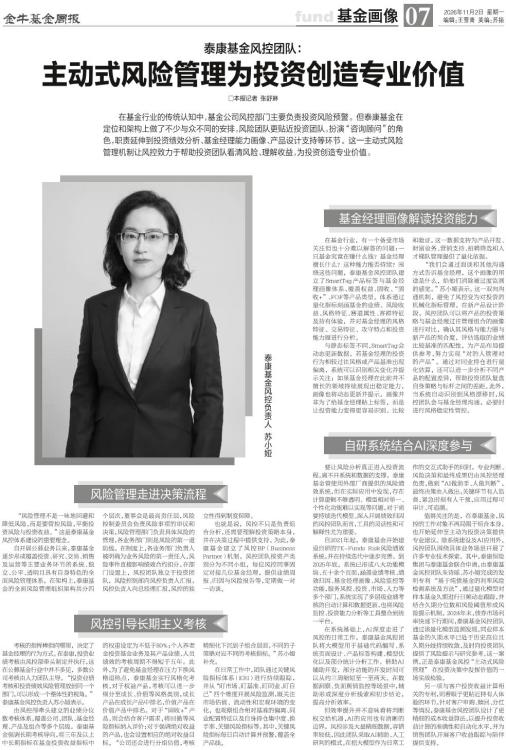

□本报记者 张舒琳 在基金行业的传统认知中,基金公司风控部门主要负责投资风险预警。但泰康基金在定位和架构上做了不少与众不同的安排,风险团队更贴近投资团队,扮演“咨询顾问”的角色,职责延伸到投资绩效分析、基金经理能力画像、产品设计支持等环节。这一主动式风险管理机制让风控致力于帮助投资团队看清风险、理解收益,为投资创造专业价值。 风险管理走进决策流程 “风险管理不是一味地回避和降低风险,而是要管控风险,平衡投资风险与投资收益。”这是泰康基金风控体系建设的重要理念。 自开展公募业务以来,泰康基金逐步形成覆盖投资、研究、交易、销售及运营等主要业务环节的系统、独立、公平、透明且具有自身特色的全面风险管理体系。在架构上,泰康基金的全面风险管理组织架构共分四个层次,董事会是最高责任层,风险控制委员会负责风险事项的审议和决策,风险管理部门负责具体风险的管理,各业务部门则是风险的第一道防线。在制度上,各业务部门负责人被明确为业务风险的第一责任人,风险事件直接影响绩效合约扣分。在部门设置上,风控团队独立于投资团队,风险控制部向风控负责人汇报,风控负责人向总经理汇报,风控的独立性得到制度保障。 也就是说,风控不只是负责组合分析,还需要理解投资策略本身,并在决策过程中提供支持。为此,泰康基金建立了风控BP(Business Partner)机制。风控团队按资产类别分为不同小组,每位风控同事固定对接几位基金经理,提供业绩周报、归因与风险报告等,定期做一对一访谈。 风控引导长期主义考核 考核的指挥棒指向哪里,决定了基金经理的行为方式。在泰康,投资业绩考核由风控部牵头制定并执行,这在公募基金行业中并不多见,多数公司考核由人力团队主导。“投资业绩考核和投资绩效风险管理放到同一个部门,可以形成一个整体性的视角。”泰康基金风控负责人苏小娅表示。 由风控部牵头建立的业绩分位数考核体系,覆盖公司、团队、基金经理、产品及组合等多个层级。泰康基金强调长期考核导向,将三年及以上中长期指标在基金投资收益指标中的权重设定为不低于80%;个人养老金投资基金业务及其产品业绩、人员绩效的考核周期不得短于五年。此外,为了避免基金经理在压力下换风格追热点,泰康基金实行风格化考核,对于权益产品,考核可以进一步细分至成长、价值等风格类别,成长产品在成长产品中排名,价值产品在价值产品中排名。对于“固收+”产品,则会结合客户需求,将回撤等风险指标纳入评价;对于强调绝对收益的产品,也会设置相应的绝对收益目标。“公司还会进行分组估值,考核精细化下沉到子组合层面,不同的子策略对应不同的考核指标。”苏小娅补充。 在日常工作中,团队通过关键风险指标体系(KRI)进行持续跟踪,并从“盯市场、盯基准、盯同业、盯自己”四个维度开展风险监测,既关注市场估值、流动性和宏观环境的变化,也观察组合相对基准的偏离、同业配置特征以及自身持仓集中度、换手率、关键风险指标等。其中,关键风险指标每日自动计算并预警,覆盖全产品线。 基金经理画像解读投资能力 在基金行业,有一个备受市场关注但也十分难以解答的问题:一只基金究竟在赚什么钱?基金经理擅长什么?这种能力能否持续?围绕这些问题,泰康基金风控团队建立了SmartTag产品标签与基金经理画像体系,覆盖权益、固收、“固收+”、FOF等产品类型。体系通过量化指标刻画基金的业绩、风险收益、风格特征、赛道属性、客群特征及持有体验,并对基金经理的风格特征、交易特征、攻守特点和投资能力圈进行分析。 与静态标签不同,SmartTag会动态更新数据。若基金经理的投资行为相较过往风格或产品基准出现偏离,系统可以识别相关变化并提示关注;如果基金经理在此前并不擅长的领域持续展现出稳定能力,画像也将动态更新并提示。画像并非为了给基金经理贴上标签,而是让投资能力变得更容易识别、比较和验证。这一数据支持为产品开发、财富业务、营销支持、招聘筛选和人才梯队管理提供了量化依据。 “我们会通过面谈和其他沟通方式告诉基金经理,这个画像的用途是什么,给他们消除被过度监测的感觉。”苏小娅表示。这一双向沟通机制,避免了风控变为对投资的机械化指标管理。在新产品设计阶段,风控团队可以将产品的投资策略与基金经理过往管理组合的画像进行对比,确认其风格与能力圈与新产品的契合度,评估选取的业绩比较基准的匹配性,为产品布局提供参考,努力实现“对的人管理对的产品”。通过对同业持仓进行量化估算,还可以进一步分析不同产品的配置差异,帮助投资团队复盘自身策略与标杆之间的差距。此外,当系统自动识别到风格漂移时,风控团队会与基金经理沟通,必要时进行风格稳定性管控。 自研系统结合AI深度参与 要让风险分析真正进入投资流程,离不开系统和数据的支撑。泰康基金曾使用外部厂商提供的风险绩效系统,但在实际应用中发现,存在计算逻辑不够透明、模型相对单一、个性化功能难以实现等问题。对于需要持续迭代模型、深入开展绩效归因的风控团队而言,工具的灵活性和可解释性尤为重要。 自2021年起,泰康基金开始建设自研的TK-Funds Risk风险绩效系统,并在持续迭代中逐步完善。到2025年底,系统已形成八大功能模块、五十余个页面,涵盖业绩考核、绩效归因、基金经理画像、风险监控等功能,服务风控、投资、市场、人力等多个部门,系统实现了多层级业绩考核的自动计算和数据更新,也将风险监控、投资能力分析等工具整合到统一平台。 在系统基础上,AI深度走进了风控的日常工作。泰康基金风控团队将大模型用于基础代码编写、系统页面设计、产品标签构建、模型优化以及部分统计分析工作。借助AI辅助开发,部分功能的开发时间可以从约三周缩短至一至两天。在数据洞察、负面舆情监控等场景中,辅助形成深度分析线索和初步结论,提高分析效率。 但效率提升并不意味着将判断权交给机器,AI的应用也有清晰的边界。风控涉及大量精细数据,容错率较低,因此团队采取AI辅助、人工研判的模式。在把大模型作为日常工作的交互式助手的同时,专业判断、风险决策和最终成果仍由风控经理负责,做到“AI做助手、人做判断”,最终决策由人做出,关键环节有人监督,紧急时刻有人干预,应用过程可审计、可追溯。 值得关注的是,在泰康基金,风控的工作对象不再局限于组合本身,也开始延伸至主动为投资决策提供专业建议。除系统建设及AI应用外,风控团队围绕具体业务场景开展了许多专业技术探索。其中,泰康保险集团与泰康基金联合申请,由泰康基金风控团队朱诗瑶、苏小娅完成的发明专利“基于纯债基金的利率风险检测系统及方法”,通过量化模型对样本基金久期进行日频动态跟踪,并结合久期分位数和风险阈值形成风险提示机制。2024年末,债券市场利率快速下行期间,泰康基金风控团队通过该量化模型监测发现,同业样本基金的久期水平已处于历史高位且久期分歧持续收敛,及时向投资团队提供了风险提示与研究参考。这一案例,正是泰康基金风控“主动式风险管理”在投资决策中发挥价值的一场实战检验。 另一项与客户投资收益计算相关的专利,则着眼于更贴近持有人体验的环节。针对客户申购、赎回、分红等情况,泰康基金风控团队设计了更精细的成本收益算法,以提升投资收益计算的准确性和自动化水平,并为销售团队开展客户收益跟踪与陪伴提供支持。