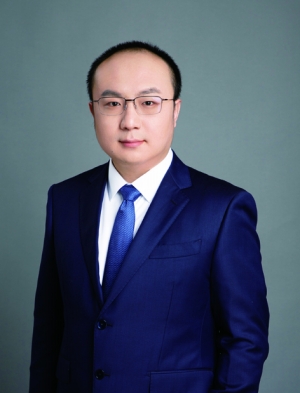


□本报记者 万宇 寻找未来几年处于上行周期的行业,从中筛选出持续积累竞争优势、不断成长的卓越企业,是在A股做成长投资、获取超额收益的一种策略。 广发行业领先基金经理傅奕翔的打法,是装上一套“周期仪表盘”:长周期看产业发展,中周期看经济周期,短周期看企业经营景气度。三者嵌套,优选出未来几年产业周期向上,并能对国内经济下一阶段发展起关键推动作用的成长行业。 “顺大势,逆小势。”傅奕翔这样概括自己的操作原则。大势,是未来3-5年处于持续上行发展的行业;小势,则是库存、阶段性政策、国际形势等短期扰动。在短周期不利时,以有利价格介入优质公司,往往能获得更好的超额收益。 傅奕翔拥有14年证券从业经历、9年投资管理经验,2026年9月24日起接手管理广发行业领先混合。据Wind统计,2017年3月24日至2026年9月30日,傅奕翔管理的偏股型基金累计回报109.04%,年化回报12.44%,显著高于同期沪深300指数的年化回报(2.52%)。 寻找内涵价值提升的卓越企业 “在国内资本市场,成长机会是‘最强音’,也是投资中超额收益的源头。我希望在符合经济发展方向的行业中,选择内涵价值不断提升的公司。”傅奕翔相信,股票投资的意义在于找到成长行业中的卓越企业,超额收益主要来源于行业与个股选择。 这种偏爱成长的投资底色,与傅奕翔的职业经历和能力圈密切相关。2012年,他加入华泰保险,负责TMT行业研究。随后三年,他亲历了TMT的牛市行情,并在2016年晋升为投资经理。 转做投资不久,TMT板块即步入下行周期,这让傅奕翔对产业的周期性进行了深入思考。“每一轮引领时代发展的产业各有不同。如果基金经理只懂一两个行业,很难应对一轮产业的下行周期。”由此,他确定了多元发展的思路,在引领时代发展的方向优选3-5个行业重点研究。 从傅奕翔过往在公募基金任职期间的持仓来看,在不同市场阶段,他的组合中都能看到代表市场主线的标的。 2017年3月至2020年1月,傅奕翔在华泰保兴管理公募基金,他先后捕捉到光伏、5G建设及消费升级机会,布局了立讯精密、豪威集团、大族激光、长春高新、通策医疗等标的。2020年至2022年,傅奕翔在广发基金管理专户,面对白马股回调,他转向全球新能源和中国企业出海机会。2022年7月至2026年2月,在东方红资产管理公司期间,他于2024年初识别出海外算力机会与造船超级周期;2025年较早重仓了海外算力与出海阿尔法个股;随后将研究重点转向风电和锂电板块。 “顺大势,逆小势” 一位研究人员介绍,傅奕翔是非典型的成长股选手,具有比较强的周期思维和中观视角,能够在不同阶段把握市场的主线。 在傅奕翔的投资框架中,周期思维是重要维度,可以分为长周期、中周期和短周期三个层次:长周期对应产业发展,中周期对应经济周期,短周期则对应公司经营景气度。他认为,这三者相互嵌套,共同决定了投资机会与风险。 傅奕翔分析,一家企业会叠加多个周期,而处于中长期上行周期的行业对投资最为关键。因为只有那些能够持续积累竞争优势、存续时间足够长的赛道,才更容易孕育出大型企业。 基于此,傅奕翔提出了“顺大势,逆小势”的操作原则,将精力聚焦在长期成长性好的行业。大势是具备3至5年上行周期的行业,小势则是库存周期、阶段性政策、国际形势等短于3至6个季度的扰动因素。 在个股选择上,傅奕翔主要围绕“能干的公司、合理的价格”优选标的。他尤其看重公司是否有远超行业平均水平的研发投入和战略准备,是否拥有专利、技术壁垒等独特资产。买卖节点上,他更偏好于在景气上行初期或中前期介入,找到“先投入,先努力”的公司。这个阶段,公司静态估值看似较高,但只要未来利润能快速增长,估值就会变得便宜。 复盘过去9年的组合管理实践,傅奕翔追求行业配置上的相对均衡,即在每一个阶段找到3至4个受益于经济增长方向的行业。这样既能避免同类行业的贝塔暴露过度集中,又能保留收益弹性。从历史持仓看,其管理的公募基金,行业覆盖范围更广,个股相对集中,前十大重仓股占比在40%至60%。 关注AI产业链与制造出海 步入四季度,寻找中长期的投资主线成为市场关注的焦点。对此,傅奕翔认为,四季度市场有望在估值修复与行情扩散中震荡上行,AI产业链仍然是最值得关注的投资主线,许多优秀公司估值已经进入可配置范围。 傅奕翔分析道,宏观层面,一方面,由于本轮增长由科技企业领头,加息的影响小于传统经济周期,且美联储加息空间有限;另一方面,今年以来,AI已进化为生产力工具,带来大量现金流入,且对非AI公司产生了积极的影响。 傅奕翔认为,AI正深度影响甚至重塑各个行业,是当前投资需要关注的主线。从需求渗透率、资本开支、营收增长,以及产业辐射速度、市场接受度等指标来看,行业整体仍处在健康发展阶段,与中美历史上多轮投资周期见顶时的特征有明显区别。 他还看好中游板块的布局机会:“当下游竞争模式趋于多元化时,中游往往蕴含着较好的盈利机会。”泛AI产业链覆盖芯片、通信设备、大型制冷设备、电力等多个制造环节,相关高端设备标的进入较好的发展阶段。国内算力建设尚处于发展早期,海内外产业环境共振,为中国的优质企业提供了较好的成长机会。 此外,传统行业中优质企业的阿尔法机会也是傅奕翔关注的方向,主要分布在造船海运、医药等领域。他尤为关注造船海运的超级周期:“本轮周期自2023年启动,预计将延续至2030年。该超级周期正进入第二驱动阶段,后续还会迎来第三驱动,强周期中的投资机会值得关注。” 具体到选股层面,傅奕翔表示,成长风格已经连续两年相比价值占优,选股时将更加重视企业资产质量,以质量作为进取型组合的补充因子,对估值的判断也会更为审慎。