
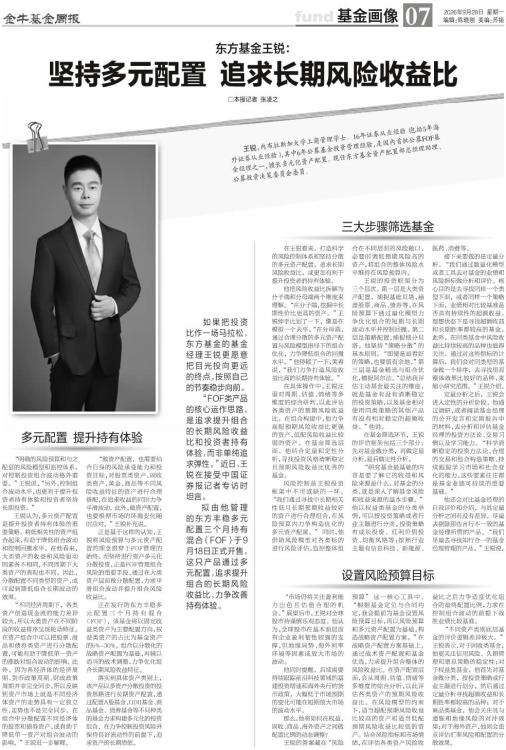

□本报记者 张凌之 王锐,内布拉斯加大学工商管理学士。16年证券从业经验(包括5年海外证券从业经验),其中6年公募基金投资管理经验,是国内首批公募FOF基金经理之一,擅长多元化资产配置。现任东方基金资产配置部总经理助理、公募投资决策委员会委员。 如果把投资比作一场马拉松,东方基金的基金经理王锐更愿意把目光投向更远的终点,按照自己的节奏稳步向前。 “FOF类产品的核心运作思路,是追求提升组合的长期风险收益比和投资者持有体验,而非单纯追求弹性。”近日,王锐在接受中国证券报记者专访时坦言。 拟由他管理的东方丰稳多元配置三个月持有混合(FOF)于9月18日正式开售,这只产品通过多元配置,追求提升组合的长期风险收益比,力争改善持有体验。 多元配置 提升持有体验 “明确的风险预算和与之配套的风险模型和监控体系,对控制投资组合波动格外重要。”王锐说,“另外,控制组合波动水平,也更利于提升投资者持有体验和投资者坚持长期投资。” 王锐认为,多元资产配置是提升投资者持有体验的重要策略。将低相关性的资产组合起来,有助于降低组合波动和控制回撤水平。在他看来,大类资产的收益和风险驱动因素各不相同,不同周期下大类资产的表现也不同。因此,分散配置不同类型的资产,或可起到降低组合长期波动的效果。 “不同经济周期下,各类资产创造现金流的能力差异较大,所以大类资产在不同阶段的收益排序呈现轮动特征。在资产组合中可以把股票、商品和债券类资产进行分散配置,可能有助于降低单一资产的涨跌对组合波动的影响。此外,因为各经济体的经济周期、货币政策周期、财政政策周期并非完全同步,所以反映到资产市场上就是不同经济体资产的走势具有一定独立性,走势也不是完全同步。在组合中分散配置不同经济体的股票和债券资产,或有助于降低单一资产对组合波动的影响。”王锐进一步解释。 “做资产配置,也需要结合自身的风险承受能力和投资目标,对股票类资产,固收类资产,黄金、商品等不同风险收益特征的资产进行合理搭配,在追求收益的同时力争平滑波动。此外,做资产配置,也要根据市场的环境变化随时应对。”王锐补充说。 正是基于这样的认知,王锐将风险预算与多元资产配置的理念贯穿于FOF管理的始终。而坚持进行资产多元化分散投资,正是FOF管理组合风险的重要手段,通过在大类资产层面做分散配置,力求平滑组合波动并提升组合风险收益比。 正在发行的东方丰稳多元配置三个月持有混合(FOF),该基金将以固定收益类资产为主要配置方向,权益类资产的占比为基金资产的5%-30%。组合以分散化的战略资产配置为基础,再辅以适当的战术调整,力争优化组合长期风险收益特征。 落实到具体资产类别上,该产品以多资产分散投资的投资思路进行长期资产配置,通过配置A股基金、QDII基金、商品基金、债券基金等不同种类的基金力求构建多元化的投资组合,在力争控制投资风险并保持良好流动性的前提下,追求资产的长期增值。 三大步骤筛选基金 在王锐看来,打造科学的风险控制体系和坚持分散的多元资产配置,追求长期风险收益比,或更加有利于提升投资者的持有体验。 他把风险收益比拆解为分子端和分母端两个维度来理解。“在分子端,挖掘中长期性价比更高的资产。”王锐伸手比划了一下,像是在模拟一个天平,“在分母端,通过合理分散的多元资产配置与风险模型指导下的组合优化,力争降低组合的回撤水平。”他停顿了一下,笑着说,“我们力争打造风险收益比高的长期持有体验。” 在具体操作中,王锐注重对周期、估值、情绪等多维度的综合研判,以此评估各类资产的预期风险收益比。在组合构建中,他力争高配预期风险收益比更强的资产,低配风险收益比较弱的资产。在基金筛选层面,他结合定量和定性分析,寻找投资风格清晰稳定且预期风险收益比优秀的基金。 风险控制是王锐投资框架中不可或缺的一环。“我们通过寻找中长期相关性低且长期预期收益较好的资产进行合理组合,在风险预算内力争构造优化的多元资产配置。”同时,他借助风险模型对各类标的进行风险评估,监控整体组合在不同层面的风险敞口,必要时调低预期风险高的资产,将组合的整体风险水平维持在风险预算内。 王锐的投资框架分为三个层次。第一层是大类资产配置,捕捉基础贝塔,涵盖股票、商品、债券等,在风险预算下通过量化模型力争优化组合的短期与长期波动水平并控制回撤。第二层是策略配置,捕捉细分贝塔。他坚持“策略分散”的基本原则。“即便是最看好的策略,也要留有余地。”第三层是基金精选与组合优化,捕捉阿尔法。“总结我评估主动基金最关注的维度,就是基金有没有清晰稳定的投资策略,以及基金相对使用同类策略的其他产品有没有相对稳定的超额收益。”他说。 在基金筛选环节,王锐的评估框架包括三个部分:先对基金做分类,再做定量分析,最后做定性分析。 “研究基金最基础的内容是要了解它的收益和风险来源是什么。对基金的分类,就是深入了解基金风险和收益来源的基本步骤。”他以权益类基金的分类举例,可以按投资策略或者行业主题进行分类。投资策略有成长投资、红利价值投资、均衡风格等;按照行业主题有信息科技、新能源、医药、消费等。 接下来要做的是定量分析。“我们通过数量化模型或者工具去对基金的业绩和风险指标做分析和评价。核心目的是去寻找同样一个类型下面,或者同样一个策略下面,业绩相对比较基准是否具有持续性的超额收益。理想状态下是寻找超额收益和长期胜率都较高的基金。此外,在同类基金中风险收益比持续较高的品种也值得关注。通过对这些指标的计算后,我们会对同类型的基金做一个排序,去寻找里面整体效果比较好的品种,来缩小研究范围。”王锐介绍。 定量分析之后,王锐会进入定性的分析阶段。他通过调研,或者阅读基金经理的公开发言和定期报告中的材料,去分析和评估基金经理的投资方法论、交易习惯以及学习能力。“科学清晰稳定的投资方法论,合理的交易和组合构造策略、持续跟踪学习市场和社会变化的能力,这些要素往往都是基金业绩可持续的重要基础。” 他还会对比基金经理的自我评价和介绍,与其定量分析之间有没有差异,尽量去剔除那些言行不一致的基金经理所管的产品。“我们尽量去寻找知行合一的基金经理管理的产品。”王锐说。 设置风险预算目标 “市场仍将关注盈利能力出色且估值合理的机会。”展望后市,王锐对全球股市持谨慎乐观态度。他认为,全球股市在基本面层面有企业盈利韧性较强的支撑,但地缘局势、海外利率环境等因素或放大市场的波动。 他同时提醒,后续需要持续跟踪前沿科技领域的基建投资增速和海外央行的货币政策,大幅低于市场预期的变化可能在短期放大市场的波动水平。 那么,他将如何在权益、固收、商品、海外资产之间做配置比例的动态调整? 王锐的答案藏在“风险预算”这一核心工具中。“根据基金定位与合同约定,我会提前为基金设置风险预算目标,再以风险预算和多元资产配置为基础,构造战略资产配置方案。”在战略资产配置方案基础上,通过战术资产配置和基金优选,力求提升组合整体的风险收益比。在资产配置层面,会从周期、估值、情绪等多维度的综合分析,以此评估各类资产的预期风险收益比。在风险模型的约束下,适当超配预期风险收益比较高的资产和适当低配预期风险收益比较低的资产。结合风险指标和市场情绪,在评估各类资产风险收益比之后力争适度优化组合的最终配置比例,力求在控制组合波动的前提下战胜业绩比较基准。 “不同资产类别底层基金的评价逻辑差异极大。”王锐表示,对于固收类基金,他更关注信用风险、久期管理和票息策略的稳定性;对于权益类基金,他首先对基金做分类,按投资策略或行业主题进行划分,然后通过定量分析寻找超额收益和长期胜率都较高的品种;对于商品类基金,他会关注其与通胀和地缘风险的对冲效果;对于海外资产,他则会重点评估汇率风险和配置的分散效果。