

第J02版:基金新闻 上一版  下一版
 
标题导航
首页 | 电子报首页 | 版面导航 | 标题导航
2026年09月21日 星期一 上一期  下一期
上一篇 放大 缩小 默认
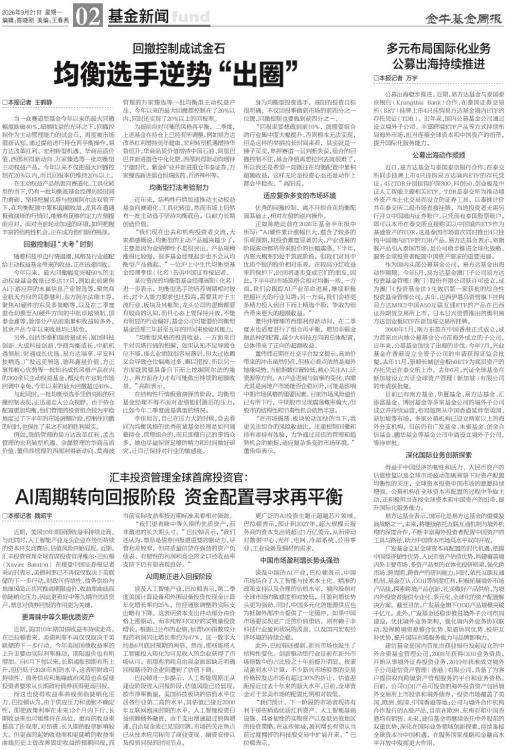
汇丰投资管理全球首席投资官:
AI周期转向回报阶段 资金配置寻求再平衡
□本报记者 魏昭宇

  □本报记者 魏昭宇
  
  近期,美国10年期国债收益率持续走高。与此同时,人工智能产业龙头企业在经历持续的资本开支竞赛后,估值风险开始显现。近期,汇丰投资管理全球首席投资官泽维尔·巴拉顿(Xavier Baraton)在接受中国证券报记者采访时表示,美债利率已不再仅仅取决于美联储的下一步行动,财政可持续性、债务供给与地缘风险正共同推高期限溢价,收益率曲线面临陡峭化压力,因此更看好中等久期的优质资产,票息对债券回报的作用更为关键。
  更青睐中等久期优质资产
  近期,美国10年期国债收益率持续走高。在巴拉顿看来,美债利率不再仅仅取决于美联储的下一步行动。今年美国国债收益率的上升主要由实际利率推动,期限溢价也有所增加。自6月下旬以来,长期通胀预期有所上升,但仍低于2026年初的水平,这表明财政可持续性、债务供应和地缘政治风险也在促使投资者要求从长期政府债券获得更高回报。
  而这也使得收益率曲线面临陡峭化压力。巴拉顿认为,由于供应压力和通胀不确定性,即使政策利率在未来12个月内下行,长期收益率也可能维持在高位。更高的收益率提高了折现率,对昂贵、长久期的股票影响较大。但更高的起始收益率和更陡峭的收益率曲线历史上曾改善固定收益的预期回报,而当前实际收益率按近期标准来看相对强劲。
  “我们更青睐中等久期的优质资产,而非激进的长久期头寸。”巴拉顿表示,“我们还认为,票息是债券回报更重要的驱动力。尽管利差较窄,但高质量信贷在强劲的资产负债表、有韧性的利润和高企的全口径收益率支持下仍有望表现良好。”
  AI周期正进入回报阶段
  谈及人工智能产业,巴拉顿表示,第二季度美国计算设备和外围设备投资按现金计算年化增长率约25%,但经通胀调整的实际支出略有下降。这表明资本支出冲动部分由价格上涨驱动,而非纯粹对GDP的实物量投资增长。根据已公布的业绩,标普500指数成分股的利润同比增长率约为47%,这一数字大约是6月底时预期的两倍。然而,那些能将人工智能投入转化为可见收入的企业获得了市场认可,而那些消耗自由现金流却缺乏明确回报路径的企业则遭到了估值下调。
  巴拉顿进一步提示,人工智能周期正从建设阶段进入回报阶段,估值风险已经显现。按市净率衡量,美国科技板块的估值水平位居各行业第二高的水平,其估值已接近2000年互联网泡沫时期的水平。人工智能投资日益依赖债务融资,由于支出增速超过销售增速,自由现金流已见顶回落。市场的关注焦点已从技术应用转向了商业变现、融资安排以及投资回报的时间节点。
  更广泛的AI投资主题正超越芯片领域。巴拉顿表示,预计到2027年,超大规模云服务商的资本支出将超过1万亿美元,从而带动对数据中心、光纤、电网、冷却系统、公用事业、工业设备及铜材的需求。
  中国市场盈利增长势头强劲
  谈及中国的AI产业,巴拉顿表示,中国市场结合了人工智能与技术本土化、精准的政策支持以及合理的估值水平。境内股指对全球市场的敏感度相对较低,且盈利增长势头更为强劲。同时,中国多元化的能源供应也为抵御外部冲击提供了一定缓冲。如果中国市场要实现更广泛的价值重估,则有赖于非科技行业盈利状况的改善,以及国内宏观经济环境的持续企稳。
  此外,巴拉顿还提到,新兴市场也发生了结构性变化。创新驱动型行业目前在新兴市场指数中的占比较之十年前提升明显。按滚动盈利水平计算,不少新兴市场股票的交易价格较发达市场有超过30%的折让,估值差距接近过去十年来的最大水平。目前,全球资金对于非美市场的配置比例相对较低。
  “我们预计,下一阶段的市场表现将有利于那些精选优质红利资产、人工智能基础设施、具备韧性的实物资产以及低估值地区的投资策略。在这些领域,盈利增长有望从当前过度拥挤的科技股交易中扩展开来。”巴拉顿表示。

3 上一篇 放大 缩小 默认
+1
满意度:
综合得分:
中国证券报社版权所有,未经书面授权不得复制或建立镜像 京ICP证 140145号 京公网安备110102000060-1
Copyright 2001-2010 China Securities Journal. All Rights Reserved