

第J05版:基金面对面 上一版  下一版
 
标题导航
首页 | 电子报首页 | 版面导航 | 标题导航
2026年09月21日 星期一 上一期  下一期
下一篇 放大 缩小 默认
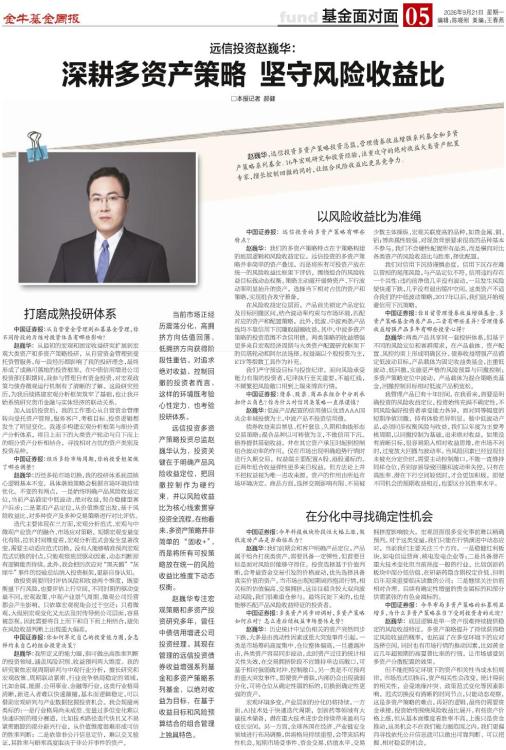
远信投资赵巍华:
深耕多资产策略 坚守风险收益比
□本报记者 郝健

  □本报记者 郝健
  当前市场正经历震荡分化,高拥挤方向估值回落,低拥挤方向获得阶段性重估。对追求绝对收益、控制回撤的投资者而言,这样的环境既考验心性定力,也考验投研体系。
  远信投资多资产策略投资总监赵巍华认为,投资关键在于明确产品风险收益定位,把回撤控制作为硬约束,并以风险收益比为核心线索贯穿投资全流程。在他看来,多资产策略并非简单的“固收+”,而是将所有可投策略放在统一的风险收益比维度下动态权衡。
  赵巍华专注宏观策略和多资产投资研究多年,曾任中债信用增进公司投资经理。其现在管理的远信投资债券收益增强系列基金和多资产策略系列基金,以绝对收益为目标,在基于收益目标和风险预算结合的组合管理上独具特色。
  打磨成熟投研体系
  中国证券报:从自营资金管理到私募基金管理,你不同阶段的历练对投资体系有哪些影响?
  赵巍华:从最初的宏观和固定收益研究扩展到宏观大类资产和多资产策略投研,从自营资金管理到受托资管服务,每一段经历都影响了我的投研理念,最终形成了成熟可落地的投资框架。在中债信用增进公司投资部任职期间,我参与管理自有资金投资,对宏观政策与债券微观运行机制有了清晰的了解。这段研究经历,为我后续搭建宏观分析框架筑牢了基础,也让我开始系统研究货币金融与实体经济的联动关系。
  加入远信投资后,我的工作重心从自营资金管理转向受托资产管理,服务客户、考核目标、投资逻辑都发生了明显变化。我逐步构建宏观分析框架与细分资产分析体系,将自上而下的大类资产轮动与自下而上的细分资产分析相结合,寻找相对占优的资产类别及投资品种。
  中国证券报:经历多轮市场周期,你的投资框架做了哪些调整?
  赵巍华:历经多轮市场切换,我的投研体系底层核心逻辑基本不变,具体落地策略会根据市场环境持续优化。不变的有两点,一是始终明确产品风险收益定位,当前产品锚定中低波动、绝对收益,契合稳健型客户诉求;二是紧扣产品定位,从价值维度出发,基于风险收益比,对多种资产及多种交易策略进行对比评估。
  迭代主要体现在三方面,宏观分析范式、宏观与中微观产业资产的融合、市场应对策略。短期宏观变量变化有限,拉长时间维度看,宏观分析范式会发生显著改变,需要主动适应范式切换。没有人能够精准预判宏观范式切换的时点,只能观察底层驱动因素,动态判断原有逻辑能否持续。此外,我会把历次应对“黑天鹅”“灰犀牛”事件的经验总结纳入投资框架,更新自身认知。
  做投资需要同时评估风险和收益两个维度,既要衡量下行风险,也要评估上行空间。不同时期的驱动变量不同,宏观政策、中观产业景气周期、微观公司经营都会产生影响。只依靠宏观视角会过于空泛;只看微观,大级别宏观变化又无法及时传导到公司层面,容易被忽视。因此需要将自上而下和自下而上相结合,避免在风险收益判断上出现重大偏差。
  中国证券报:你如何界定自己的投资能力圈,会怎样约束自己的组合投资决策?
  赵巍华:我所定义的能力圈,指可做出高胜率判断的投资领域,涵盖风险识别、收益预判两大维度。我的研究聚焦宏观周期研判与中观行业分析,擅长研究和宏观政策、周期联动紧密、行业竞争格局稳定的领域,比如金属、能源、公用事业、金融等行业。这类行业格局清晰,新进入者难以快速颠覆,基本面逻辑稳定,可以借助宏观研判与产业数据挖掘投资机会。我会规避两类标的:一是行业格局尚未成型、变量过多但变化难以快速识别的细分赛道,比如技术路径迭代快且又不易紧密跟踪的部分新兴行业,从价值维度很难形成可信的胜率判断;二是依靠非公开信息定价,难以交叉验证,其胜率与赔率高度取决于非公开事件的资产。
  以风险收益比为准绳
  中国证券报:远信投资的多资产策略有哪些特点?
  赵巍华:我们的多资产策略特点在于策略构建的底层逻辑和风险收益定位。远信投资的多资产策略并非简单的资产叠加,而是将所有可投资产放在统一的风险收益比框架下评估,围绕组合的风险收益目标做动态权衡。策略主动避开弱势资产、下行波动率明显抬升的资产,选择当下相对占优的资产和策略,实现组合攻守兼备。
  在风险收益定位层面,产品首先锁定产品定位及目标回撤区间,结合波动率约束与市场环境,匹配对应的资产和配置策略。此外,低波、中波两条产品线均不靠信用下沉赚取超额收益。其中,中波多资产策略的投资范围不含信用债。两类策略的收益增强更多来自宏观经济周期与大类资产配置研究框架下的贝塔轮动和阿尔法选择。权益端以个股投资为主,ETF等指数工具作为补充。
  我们严守预设目标与投资纪律。面向风险承受能力有限的投资者,纪律执行至关重要,不越红线,不频繁把风险敞口用到上限来博弈行情。
  中国证券报:债券、股票、商品在组合中分别承担什么角色?你为什么对信用类策略一直很谨慎?
  赵巍华:低波产品配置的信用债以优质AAA国央企非城投债为主,中波产品不投资信用债。
  债券收益来自票息、杠杆套息、久期和曲线形态交易策略;混合品种以可转债为主,不做信用下沉。债券提供基础收益,并在其它资产承压时起到控制组合波动率的作用。仅在市场出现明确趋势行情时进行久期交易。权益端主要配置A股、港股通标的。近两年组合收益弹性更多来自权益,但方法论上并不把权益视为唯一进攻来源。资产的作用由所处市场环境决定。商品方面,选择交割影响有限、不易被少数主体操纵、宏观关联度高的品种,如贵金属、铜、铝;博弈属性较强、对现货背景要求很高的品种基本不参与。我们不会硬性配置所有品类,而是横向对比各类资产的风险收益比与胜率,择优配置。
  我们对信用下沉持谨慎态度。信用下沉存在难以管控的尾部风险,与产品定位不符。信用违约存在一个共性:违约前净值几乎没有波动,一旦发生风险便快速下跌,几乎没有退出缓冲空间。这类资产不适合我们的中低波动策略。2017年以后,我们就开始规避信用下沉策略。
  中国证券报:你目前管理债券收益增强基金、多资产策略基金两类产品,二者有哪些差异?管理债券收益增强产品多年有哪些投资心得?
  赵巍华:两类产品共享同一套投研体系,但基于不同的风险定位和客群需求,在产品载体、资产配置、风控约束上形成明确区分。债券收益增强产品锚定低波动目标,产品载体为固定收益类基金,注重低波动、低回撤,实施更严格的风险预算与回撤控制;多资产策略定位中波动,产品载体为混合策略类基金,回撤控制目标相对低波产品稍宽松。
  我管理产品已有十年时间。在我看来,首要是明确投资的风险收益定位。投资始终充满不确定性,不同风险偏好投资者承受能力各异,面对同等幅度的短期净值回撤,持有体验差异明显。做中低波动产品,必须同步权衡风险与收益。我们以年度为主要考核周期,以回撤控制为基础,追求绝对收益。如果没有清晰目标,很容易陷入相对收益思维,在市场不利时,过度放大回撤与波动率。当风险因素已经显现但未被充分定价时,需要主动控制敞口,不能一直维持同样仓位,否则容易导致回撤和波动率失控。只有在高胜率、潜在下行空间较低时,才会更加积极。即便不同机会的预期收益相近,也要区分其胜率水平。
  在分化中寻找确定性机会
  中国证券报:今年科技板块阶段性大幅上涨,做低波动产品是否面临压力?
  赵巍华:我们前期会和客户明确产品定位。产品属于组合打底类资产,需要具备一定弹性,但首要目标是面对风险时能够守得住。投资选择基于价值判断,会考量资金交易引发的价格波动,优先选择具备真实价值的资产。当市场出现短期剧烈抱团行情,相关标的估值偏高、交易拥挤,这往往蕴含较大双向波动风险,我们很难重仓参与。最终沉淀下来的,也是能够匹配产品风险收益特征的投资者。
  中国证券报:多类资产同步回调时,多资产策略如何应对?怎么看后续权益市场整体走势?
  赵巍华:历史统计中呈负相关的资产突然同步下跌,大多是由流动性因素或重大突发事件引起。一类是市场筹码高度集中、仓位整体偏高,一旦遭遇冲击,各类资产容易同步波动。此时资产过往的统计相关性失效,在交易拥挤阶段不宜维持单边高敞口,可基于相对强弱做对冲、控制敞口。另一类是不可预判的重大突发事件。即便资产普跌,内部仍会出现强弱分化,可将仓位从确定性弱的标的,切换到确定性更强的资产。
  宏观环境多变,产业层面的分化仍将持续。一方面,AI技术处于快速迭代周期,创新药等领域有大量技术储备,潜在重大技术进步会持续带来盈利与成长空间。另一方面,全球各国在经济、产业链安全领域进行布局调整,供需格局持续重塑,会带来结构性机会。短期市场受事件、资金交易、估值水平、交易拥挤度影响较大。宏观层面很多变化事前难以精确预判。对于这类变量,我们只能在行情演进中动态应对。当前我们主要关注三个方向,一是稳健红利板块,如电信运营商、核电发电企业等;二是具备潜在重大技术变化但当前热度一般的行业,比如创新药板块中部分低估值、在研新药隐含期权定价低、但明后年迎来重要临床读数的公司;三是继续关注估值相对合理、后续有确定性增量的贵金属标的和部分供需紧张的有色金属标的。
  中国证券报:今年布局多资产策略的私募明显增多,为什么多资产策略在当下受到投资者的欢迎?
  赵巍华:底层逻辑是单一资产很难持续提供稳定的风险收益特征。多资产策略提升了持续获得稳定风险收益的概率,也拓展了在多变环境下的应对选择空间。同时也有市场行情的推动因素,比如黄金近几年超预期的高夏普比率的行情,让市场感受到多资产分散配置的效果。
  但不能把特定环境下的资产相关性当成永恒规律。市场范式切换后,资产相关性会改变。统计得到的相关性,会受地缘冲突、政策范式变化等因素影响。范式切换没有清晰的时间节点,只能动态观察,这是多资产策略的难点。再好的逻辑,最终仍需要资金承接。投资始终围绕风险收益比展开。有些资产价格上涨,但从基本面维度看胜率不高,上涨只是资金推动,这类机会不在我们能力圈范围之内。我们更偏向寻找依托公开信息就可以做出可靠判断、可以把握、相对稳妥的机会。

下一篇 4 放大 缩小 默认
+1
满意度:
综合得分:
中国证券报社版权所有,未经书面授权不得复制或建立镜像 京ICP证 140145号 京公网安备110102000060-1
Copyright 2001-2010 China Securities Journal. All Rights Reserved