

第J04版:基金画像 上一版  下一版
 
标题导航
首页 | 电子报首页 | 版面导航 | 标题导航
2026年09月21日 星期一 上一期  下一期
下一篇 放大 缩小 默认
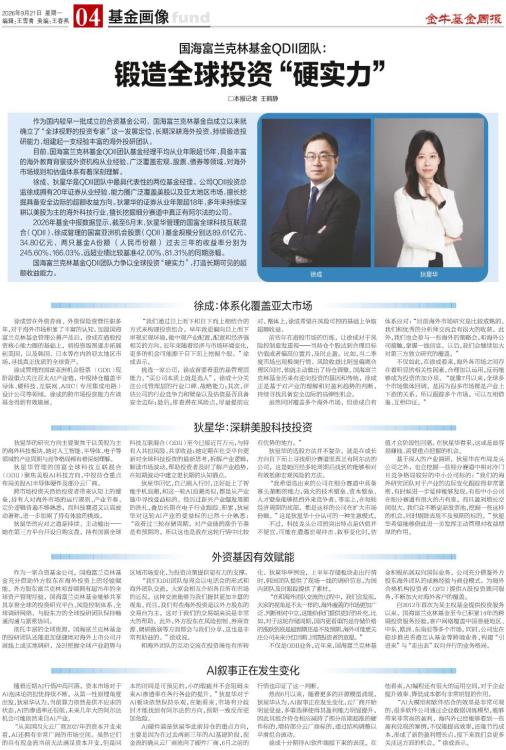
国海富兰克林基金QDII团队:
锻造全球投资“硬实力”
□本报记者 王鹤静

  □本报记者 王鹤静
  作为国内较早一批成立的合资基金公司,国海富兰克林基金自成立以来就确立了“全球视野的投资专家”这一发展定位,长期深耕海外投资,持续锻造投研能力,组建起一支经验丰富的海外投研团队。
  目前,国海富兰克林基金QDII团队基金经理平均从业年限超15年,具备丰富的海外教育背景或外资机构从业经验,广泛覆盖宏观、股票、债券等领域,对海外市场规则和估值体系有着深刻理解。
  徐成、狄星华是QDII团队中最具代表性的两位基金经理。公司QDII投资总监徐成拥有20年证券从业经验,能力圈广泛覆盖美股以及亚太地区市场,擅长挖掘具备安全边际的超额收益方向。狄星华的证券从业年限超18年,多年来持续深耕以美股为主的海外科技行业,擅长挖掘细分赛道中真正有阿尔法的公司。
  2026年基金中报数据显示,截至6月末,狄星华管理的国富全球科技互联混合(QDII)、徐成管理的国富亚洲机会股票(QDII)基金规模分别达89.61亿元、34.80亿元,两只基金A份额(人民币份额)过去三年的收益率分别为245.60%、166.03%,远超业绩比较基准42.00%、81.31%的同期涨幅。
  国海富兰克林基金QDII团队力争以全球投资“硬实力”,打造长期可见的超额收益能力。
  徐成:体系化覆盖亚太市场
  徐成曾在外资券商、外资保险资管任职多年,对于海外市场积累了丰富的认知。加盟国海富兰克林基金管理公募产品后,徐成在港股投资核心能力圈的基础上,将投资版图逐步拓展到美国,以及韩国、日本等在内的亚太地区市场,寻找真正优质的全球资产。
  徐成管理的国富亚洲机会股票(QDII)现阶段重点关注亚太AI产业链,中报持仓覆盖半导体、硬科技、互联网、ASIC(专用集成电路)设计公司等领域。徐成的跨市场投资能力在该基金得到有效施展。
  “我们通过自上而下和自下而上相结合的方式来构建投资组合。早年我更偏向自上而下审视宏观环境,做中观产业配置,配置和经济强相关的方向。近年来随着经济与市场环境变化,更多的机会可能源于自下而上挖掘个股。”徐成表示。
  挑选一家公司,徐成首要看重的是管理层能力,“买公司本质上就是选人”,徐成十分关注公司管理层的行业口碑、战略能力;其次,评估公司的行业竞争力和壁垒以及估值是否具备安全边际;最后,排查潜在风险点,尽量提前应对。整体上,徐成希望在风险可控的基础上争取超额收益。
  前些年在港股市场的历练,让徐成对于风险控制愈发重视——当持仓个股达到合理目标估值或者偏高位置后,及时止盈。比如,当二季度市场出现极端行情、风险收益比明显偏离合理区间时,他就主动做出了持仓调整。国海富兰克林基金历来有逆向投资的基因和传统,徐成正是基于对产业的理解和对盈利趋势的判断,持续寻找具备安全边际的高弹性机会。
  虽然同时覆盖多个海外市场,但徐成自有体系应对:“目前海外市场研究是比较成熟的,我们和优秀的分析师交流会有很大的收获。此外,我们也会参与一些海外的策略会,和海外公司接触,掌握一线信息。以后,我们会继续加大对第三方独立研究的覆盖。”
  不仅如此,在徐成看来,海外各市场之间存在着明显的相关性因素,合理加以运用,反而能够成为投资的加分项。“就像7月以来,全球多个市场集体回调,是因为很多市场都是产业上下游的关系,所以跟踪多个市场,可以互相借鉴、互相印证。”
  狄星华:深耕美股科技投资
  狄星华的研究方向主要聚焦于以美股为主的海外科技板块,她对人工智能、半导体、电子等领域的产业周期与竞争格局都有着深刻理解。
  狄星华管理的国富全球科技互联混合(QDII)聚焦美股AI科技方向,中报持仓重点布局美股AI半导体硬件及部分云厂商。
  跨市场投资天然给投资者带来认知上的壁垒,持有人对海外市场的运行规则、产业节奏、定价逻辑普遍不够熟悉,而科技赛道又以高波动著称,进一步加剧了持有体验的挑战。
  狄星华的应对之道是持续、主动输出——她在第三方平台开设自购实盘,持有国富全球科技互联混合(QDII)至今已接近百万元,与持有人共担风险、共享收益;她定期在社交平台更新对全球科技投资的最新思考,拆解产业逻辑,解读市场波动,帮助投资者及时了解产业趋势,在短期波动中建立更长期的认知锚点。
  狄星华回忆,自己刚入行时,正好赶上了智能手机浪潮,和这一轮AI浪潮类似,都是从产业链中寻找受益标的。经历过新兴产业爆发周期的洗礼,叠加长期在电子行业跟踪、积累,狄星华对这轮AI产业的受益标的已然十分熟悉:“我看过三轮存储周期,对产业链的涨价节奏是有预期的,所以这也是我在这轮行情中比较有优势的地方。”
  狄星华的选股方法并不复杂,就是在成长方向自下而上寻找细分赛道里真正有阿尔法的公司,这是她历经多轮周期后找到的能够相对有效抵御宏观风险的方法。
  “我希望选出来的公司在细分赛道中具备寡头垄断的能力,强大的技术壁垒、资本壁垒、人才壁垒能够抵挡外来竞争者。事实上,在每轮经济周期的底部,都是这样的公司在扩大市场份额。”这是狄星华十分认可的一种生意模式。
  不过,科技龙头公司的突出特点是估值并不便宜,可能在遭遇宏观冲击、叙事变化时,估值才会阶段性回落。在狄星华看来,这或是最容易赚钱、需要重点把握的机会。
  基于深入的产业调研,狄星华在布局龙头公司之外,也会挖掘一些细分赛道中相对冷门且竞争格局较好的中小公司标的:“我们的海外研究团队对于产业的边际变化跟踪得非常紧密,有时候进一步延伸能够发现,有些中小公司在细分赛道有很大的占有率,而且盈利增长空间很大。我们会不断更新股票池,挖掘一些这样的机会,同时剔除表现不及预期的标的。”狄星华希望能够借此进一步发挥主动管理对收益增厚的作用。
  外资基因有效赋能
  作为一家合资基金公司,国海富兰克林基金充分借助外方股东在海外投资上的经验赋能。外方股东富兰克林邓普顿拥有超75年的全球资产管理经验,国海富兰克林基金能够共享其享誉全球的投资研究平台、风险控制体系、全球调研网络,与股东方的全球投研团队保持畅通沟通与紧密协同。
  依托丰富的全球资源,国海富兰克林基金的投研团队还能更加便捷地对海外上市公司开展线上或实地调研,及时把握全球产业趋势与区域市场变化,为投资决策提供更有力的支撑。
  “我们QDII团队每周会以电话会的形式和海外团队交流,大家会相互介绍各自所在市场的近况,这种交流能够为我们提供更加丰富的视角。而且,我们有些海外投资是以外方股东的交易台为主,这对于我们的交易端来说是非常大的帮助。此外,外方股东在风险控制、券商资源、调研路演等方面都会与我们分享,这也是非常有助益的。”徐成说。
  和海外团队的互动交流在投资端也有所转化。狄星华举例说,上半年存储板块走出行情时,韩国团队提供了现场一线的调研信息,为国内团队及时跟踪提供了素材。
  “在和海外团队交流的过程中,我们会发现,大家的视角是不太一样的,海外覆盖的市场更加广泛、判断相对中立,这能给我们提供更好的补充。比如,对于这轮存储周期,国内更看重的是存储价格的涨跌到底是超预期还是不及预期,海外可能更关注公司未来分红回购、回馈投资者的意愿。”
  不仅是QDII业务,近年来,国海富兰克林基金积极拓展双向国际业务,公司充分借鉴外方股东海外团队的成熟经验与商业模式,为境外合格机构投资者(QFII)提供A股投资顾问服务,不断加大对海外客户的覆盖。
  自2012年首次为某主权基金提供投资服务以来,国海富兰克林基金至今已积累14年的跨境投资服务经验,客户网络覆盖中国香港地区、中东、欧洲、东南亚等多个市场。同时,公司也在稳步推进香港互认基金等跨境业务,构建“引进来”与“走出去”双向并行的业务格局。
  AI叙事正在发生变化
  随着近期AI行情冲高回落,资本市场对于AI泡沫论的担忧持续不断。从第一性原理角度出发,狄星华认为,当前算力依然是供不应求的状态,AI的渗透率还很低,未来几年大的阿尔法机会可能依然来自AI产业。
  “从美国四大云厂商2027年的资本开支来看,AI还拥有非常广阔的市场空间。虽然它们的自有现金流当前无法满足资本开支,但是回本的时间是可预见的,小的瑕疵并不会阻碍未来AI渗透率在各行各业的提升。”狄星华对于AI板块依然保持乐观,在她看来,市场有分歧时才能找到有阿尔法的方向,预期一致反而更加危险。
  AI硬件端是狄星华此前持仓的重点方向,主要是因为在过去两到三年的AI基建阶段,现金流的确从云厂商流向了硬件厂商,6月之前的行情也印证了这一判断。
  然而6月以来,随着更多的开源模型涌现,狄星华认为,AI叙事正在发生变化,云厂商开始明显受益,多重选择使得其盈利能力明显提升,因此其组合持仓相应减持了部分前期超涨的硬件标的,增持部分云厂商标的,通过结构调整以平滑组合波动。
  徐成十分期待AI软件端接下来的表现。在他看来,AI编程还有很大的运用空间,对于企业提升效率、降低成本都有非常明显的作用。
  “AI大模型和软件结合的效果是非常可观的,很多软件公司通过企业数据训练模型,能够带来非常高的盈利,海内外已经能够看到一些盈利兑现的案例,不仅能提高效率,还能节约成本,形成了新的盈利增长点,接下来我们会更多关注这方面的机会。”徐成表示。

下一篇 4 放大 缩小 默认
+1
满意度:
综合得分:
中国证券报社版权所有,未经书面授权不得复制或建立镜像 京ICP证 140145号 京公网安备110102000060-1
Copyright 2001-2010 China Securities Journal. All Rights Reserved