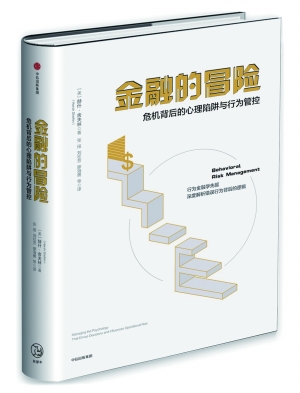
书名:《金融的冒险:
危机背后的心理陷阱与行为管控》
作者:【美】赫什·舍夫林
出版社:中信出版集团
□郑渝川
美国著名金融学家、圣塔克拉拉大学列维商学院金融学教授赫什·舍夫林在其所著的《金融的冒险:危机背后的心理陷阱与行为管控》一书中深入分析了包括全球曼氏金融、瑞银集团、美林证券、标准普尔、穆迪、房地美、房利美、美国国际集团、苏格兰商业银行、荷兰银行、摩根大通等世界著名的投行机构,以及英国石油公司、西南航空公司等非金融企业,在业务运营和风险管控中出现严重错误的案例。在赫什·舍夫林看来,“风险管理涉及人类脆弱性带来的相关风险”,与物理现象、市场风险的影响一样大,所以就会造成心理陷阱,催生出重大风险。
什么全球曼氏金融的财务人员会同意首席执行官克辛的意见,将大笔客户资金转给摩根大通?赫什·舍夫林认为,心理学家斯坦利·米尔格兰姆开展过的电击实验很清楚的表明,大多数人容易屈从于权威人物的意志,而全球曼氏金融的财务人员也不例外。而米歇尔·罗斯曼被解聘后,顶替他担任全球曼氏金融首席风险官的人,也同样屈从于权威。至于该公司董事会成员,则出现了行为经济学家常说的群体思维。
心理学家卡尼曼在《思考,快与慢》一书中将人的智力系统分别称为直觉驱动的系统1,以及意识驱动的系统2。赫什·舍夫林认为,一家大型的金融机构之中,首席执行官往往是系统1的代理,而首席风险官则是系统2的代理,但前者的权威远远大于后者。不光是全球曼氏金融,“因为业绩指标在薪酬计划中发挥着重要作用”,所以许多金融机构的首席执行官、董事会成员会经常出现无视风险管理、过度乐观、过度自信、损失厌恶、缺失偏差等一连串行为经济学界定的错误倾向。
对于中国以及亚洲其他国家和地区的金融机构来讲,摩根大通毫无疑问是华尔街投行中最重视风险管理,也确实从中获益的佼佼者。2008年的美国金融危机期间,摩根大通俨然成为了隔绝于风暴的优胜者,并通过低价收购贝尔斯登反而提升了经营实力。该公司的首席执行官杰米·戴蒙获得了高度赞誉,被认为是“最好的风险管理官”。美国国会在讨论《多德-弗兰克法案》时,还专门听取了杰米·戴蒙的建议。
就是这样一家风险管理的曾经优胜企业,在2012年滑入了所谓的“伦敦鲸”事件,名声大损。位于伦敦的摩根大通首席投资办公室,2005年被作为一个独立部门剥离出去,用来管理超额存款。2011年,交易员伊科西尔用信用违约互换对10亿美元进行冒险投资,并购买了信用保护。这笔交易2011年贡献了大宗利润,达到了摩根大通净利润的8%,因而被摩根大通的财务和内审人员都认为是“意外收获”。
本书对此案例分析指出,摩根大通及其下属的首席投资办公室,都支持伊科西尔的豪赌,赌注很可能源自对确定缺失的厌恶,而这个豪赌赚到了意想不到的钱,“赌场赢利效应”促使该公司的决策者支持交易员投入到风险更高的投机之中。
2011年12月、2012年1月,首席投资办公室开始迎来一连串的意外目标,出现了连续损失。2012年3月,首席投资办公室的交易员甚至进一步扩大了合成信贷资产组合的规模,突破了众多风险限额,造成损失的继续扩大。
摩根大通“伦敦鲸”事件表明,因为心理陷阱,风险管理结构、风险管理文化和风险管理行为都表现得非常脆弱。书作者指出,行为是操作风险的核心,所以管理行为风险就应当成为风险管理的关键要素,这又离不开对于心理缺陷的认知。书作者建议,金融机构要应对心理缺陷导致风险管控失灵的问题,首先,应当采取结构性方法,建立有效的操作、标准、规划、激励和信息共享流程;在此基础上采取渐进式方法,对现有流程进行少许改进,要针对流程-陷阱框架建立规则。
本书的主要内容是对金融企业和非金融企业、组织的案例解析。书作者以非洲埃博拉疫情发生时(2014年),世界卫生组织陷入的心理缺陷给予了深刻分析,指出该组织同时陷入了导致过度乐观的四个驱动因素,即可控性、熟悉性、合意性、代表性——熟悉性会导致过度乐观,如世界卫生组织因为曾经高效率的处置过埃博拉病毒造成的疫情,使之在2014年非洲疫情发生过程中行动迟缓,类似的现象在金融领域屡见不鲜,因良好的风险管理而避免了2008年金融危机损失的摩根大通,却在之后的几年里栽到了风险管理不力的“坑”里,曝出“伦敦鲸”事件。
书中的第一部分较为详细的为读者介绍了行为经济学、行为金融学的一般原理和概念,重在围绕与风险管理相关的原理和概念进行阐释;第二部分则引出已故著名经济学家海曼·明斯基的金融不稳定假说,为金融监管提出了一套对应的框架,涵盖了如何应对金融投资中的过度兴奋、过度杠杆化、投机性、庞氏融资等各类风险的监管,然后结合本世纪以来特别是2008年美国金融危机期间多家华尔街顶级投行的失败案例,以及其他行业的著名企业的犯错事例,揭示出这些机构因决策者、交易员等群体、个体的心理缺陷,导致严重忽视风险管理或肆意突破已有的风险内控体系,从而做出严重破坏价值决策的原因。







 上一期 下一期