□本报记者 魏静
上周大盘延续跌势,成交继续维持地量水平。观察上周盘面,主要有两大特征:其一,低价股指数及低市净率指数延续前几周的抵抗性下跌态势,上周表现仍较为抗跌;其二,权重蓝筹股跌势仍然未止,银行、地产及石油等权重较大的个股跌幅仍较大,拖累市场重心进一步下移。
分析人士表示,市场经历持续的深幅调整,本应该出现技术性反弹,但由于受制成交持续维持地量水平,反弹终未成行。若后市没有外部利好刺激,大盘出现全面、持续上涨的概率不大,预计短期市场仍将维持震荡下跌态势。
“两低”板块表现抗跌
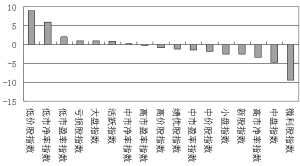
按照总市值加权平均法计算,上周低价股指数及低市净率指数延续前几周的抵抗性下跌态势,分别下跌1.01%及3.02%,跌幅远远小于全部A股5.30%的跌幅。低价股指数内部200只成份股全周累计有21只个股实现上涨,低市净率指数内部200只成份股全周累计更多达36只个股实现上涨。
我们将统计时间拉长至一个月,发现按照两种统计方法计算,这两个板块近一个月表现都较为抗跌。按照总市值加权平均法计算,全部A股近一月的跌幅为15.82%;而同期低价股指数及低市净率指数跌幅则远远小于全部A股,一个月累计分别下跌6.83%及9.84%。按照算术平均法计算,这两个板块跌幅分别为14.03%及11.27%,也远远小于全部A股17.58%的跌幅。
分析人士表示,在弱势下跌行情中,防御性成为资金关注重点。低价股弹性大,炒作难度较小,因而较易成为弱势行情下资金做多局部的炒作对象;而低市净率指数的估值安全或为资金提供了一定的防御性,据Wind资讯统计,按照整体法计算,其动态市盈率为14.76倍,已处于较为合理水平。
权重蓝筹继续调整
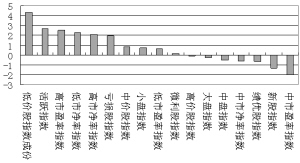
按照总市值加权平均法计算,上周跌幅居前的板块是中市盈率指数、新股指数及绩优股指数,全周累计下跌7.33%、6.60%、及5.92;按算术平均法计算,前两者的跌幅则略有减小,分别下跌4.49%及6.25%。
观察中市盈率指数、新股指数,两个板块内部权重居前十的成份股全周累计下跌的就多达7只,而这些下跌个股在整个市场中的权重也较大。中市盈率指数板块内部权重居前十的成份股,中国石油、中国人寿及中国平安等7只个股全周累计下跌幅度分别高达10.3%、7.94%及3.59%。新股指数内部权重居前十的成份股也包括中国石油,同时建设银行、中国神华等全周也累计下跌4.06%及4.28%。
另外,绩优股指数板块99只个股,权重较大的银行、地产及煤炭类个股跌幅均较大,因而整个市场重心受权重蓝筹的拖累进一步下移。
分析人士表示,市场已出现无量空跌特征,沪综指已跌至2100点以下,但目前仍未有资金积极的介入,也未见大规模的资金继续退场,唯一的解释是多空双方力量暂时处于均衡状态中。在此背景下,建议投资者短期仍要坚持控制好仓位,耐心等待市场回暖。
■一周风格观察






 上一期 下一期