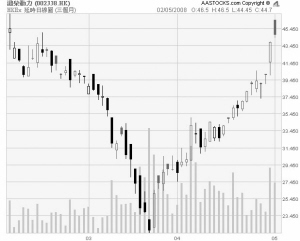
花旗日前发表研究报告,指出潍柴动力(02338.HK)去年及今年首季业绩优于预期,调高该股今明两年盈利预测10%及6%,认为该公司估值偏低,重申“买入”评级,但将目标价由70港元降至69.4港元。
花旗表示,该公司首季按中国会计准则纯利同比增长1.8倍,环比增长24%,毛利率则轻微降至22.4%,显示原材料价格开始损害其毛利;首季柴油机销量为10.5万台,该行预期今年上半年销量为19万台。花旗称,受宏观调控、欧洲3型标准实施,以及柴油机价格可能上涨影响,内地下半年重卡车市场销售将下跌,但相信该公司在市场上拥有领导地位,重申其“买入”评级。花旗将潍柴动力今明两年每股盈利预测调高至3.755元人民币及4.802元人民币。







 上一期 下一期