■ 投资评级
Valuation
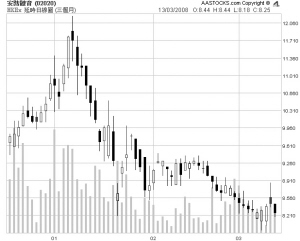
摩根士丹利昨日发表研究报告表示,安踏体育(2020.HK)07财年净利润较上年同期增长2.6倍至人民币5.38亿元,强于此前预期,这归功于利息收入增加。
摩根士丹利将安踏08年盈利预期上调5%,以反映利息收入的增加。该行称,随着安踏体育市场占有率上升,并获得消费者进一步认可,预计未来几年毛利润率有进一步提升的空间。鉴于店铺扩张计划放缓,预计来自国际品牌零售业务的销售收入可能减少,预计这一业务的损失也会有所下降,到2009年时该业务将实现小额利润。大摩维持该股“增持”评级,目标价10.80港元。
此外,里昂证券将安踏目标价从11.90港元调高至12.10港元,维持“买进”评级。该行称,安踏体育的前景乐观,公司已经加紧建设自身品牌,增加了研发支出。预计安踏体育将在2008年收购一个国际运动品牌以帮助其发展高端产品线。






 上一期 下一期