■ 投资评级
Valuation
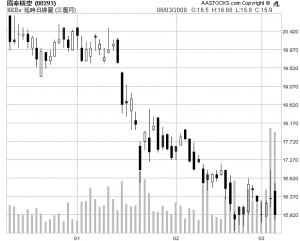
摩根士丹利昨日表示,重申国泰航空(0293.HK)“减持”评级,目标价14.25港元,反映其盈利去年已见顶,短期仍受多项负面因素困扰。
大摩称,国泰去年下半年每股盈利为1.13港元,增长71%,高于该行预测33%;经营溢利增长50%,至42.4亿港元,轻微高于预期2%。增长动力主要来自非经营溢利,尤其来自联营公司的贡献。该行表示,虽然调低今明两年经营溢利2%-7%,但仍然调高其每股盈利预测1%-3%。大摩认为,国泰乘客收益率去年已见顶,今年燃油价格仍维持高企,相信市场仍未反映此负面因素。
此外,高盛发表报告,重申国泰“沽售”评级,目标价由14.6港元升至14.8港元。高盛表示,国泰07年纯利较该行预测高出19%,调高国泰08年盈利预测13%至48.8亿港元,09年下调4%至43.33亿港元。







 上一期 下一期