□华泰证券研究所 张芸
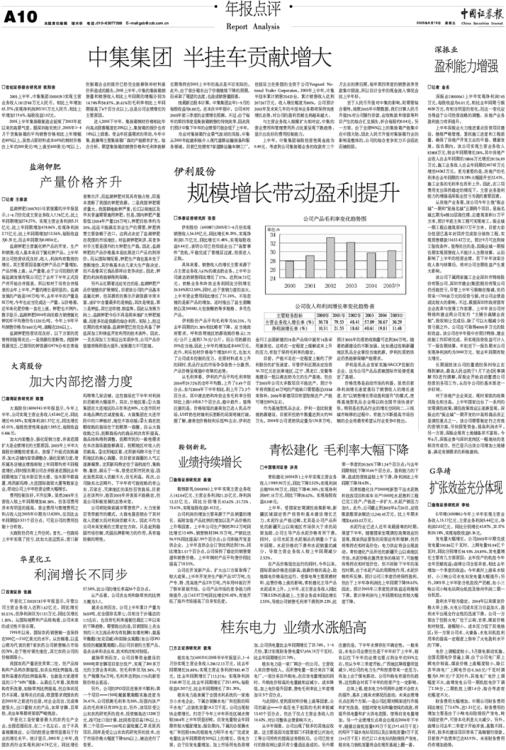
伊利股份(600887)2005年1-6月份实现销售收入56.59亿元,同比增长30.29%,实现净利润1.71亿元,同比增长11.48%,实现每股收益0.44元,表明公司已经彻底走出了“高管事件”危机,平稳完成了管理层过渡,经营进入正轨。
具体来看,销售收入的增长主要来源于占主营业务收入67%的液态奶业务。上半年公司液态奶销售同比增长了37%,达到38.73亿元。奶粉业务和冷饮业务则同比分别增长26.54%和12.58%。同时,由于营销力度的加大,上半年营业费用同比增长了31.24%。不容忽视的是新产品的增加,适时推出了益生菌酸奶以及500ML大包装酸奶等多规格、多花色产品。
伊利股份产品平均毛利率为30.21%,与去年同期的31.38%相比略有下降。应当地政府要求,呼和浩特地区奶源收购价格从1.73元/公斤上涨到1.76元/公斤。而公司奶源的20%在当地,因此上半年约增加成本600万元。此外,利乐包材价格每个增加0.01元,也加大了公司成本控制的压力。在原材料成本上升的同时,乳品行业的市场争夺依然十分激烈,产品价格呈现稳中有降的态势。
从毛利率看,伊利的产品平均毛利率较2004年29.72%的全年平均数,上升了0.49个百分点。如与2004年下半年相比,则上升了2.2个百分点,其中液态奶和冷饮业务毛利率分别环比上扬1.0和8.7个百分点,稳中趋升。值得注意的是,价格较低的康美包已进入乳品市场,UHT奶包材被利乐垄断的局面将被打破。据了解,康美包价格较利乐低9%左右,伊利在金川工业园新建的18条产品线中就有14条采用康美包,这将在一定程度上缓解成本上升的压力,有助于保持毛利率的稳定。
目前,产能不足在一定程度上制约了伊利股份的扩张速度。尽管伊利近期决定投资10.72亿元在京津地区、辽宁、黑龙江、安徽等地建设一批以液态奶为主的生产基地,但由于2005年公司大多数项目不能达产,预计今年将有接近40万吨的产能缺口需要通过OEM来弥补。2006年新建项目有望陆续达产,产能可增长80%左右。
作为基地型乳品企业,伊利一直比较重视奶源建设,目前所控奶牛数量达到大约90万头。2004年公司原奶供应量为130多万吨,预计2005年的原奶收购量可达到200万吨。随着奶源建设的不断加强,比如通过收购新疆地区乳品企业掌控当地奶源,伊利的原奶供应仍然能够保障产能需求。
伊利是乳品业首家实施HACCP控制的企业,这为公司产品品质被国际市场接受奠定了基础。
价格优势是启动市场的利器。虽然目前净利润增长速度落后于销售收入的增长速度,但“以销售增长带动盈利提升”的模式,使得基地型乳品企业得以向全国市场快速扩张。特别是在乳品行业的增长空间向二、三线城市转移的过程中,有能力不断提高市场份额的企业将最有希望从行业竞争中胜出。
公司收入和利润增长率变化趋势表
主要财务指标 2000年 2001年 2002年 2003 2004 2005中
主营业务收入增长率 (%) 30.78 79.53 48.41 57.09 38.67 30.29
净利润增长率 (%) 10.31 21.53 18.61 40.61 19.81 11.48





 上一期 下一期


 +1