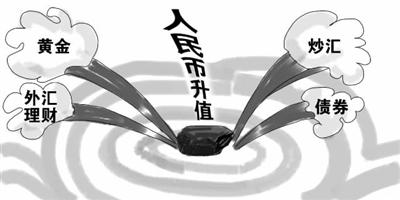
7月21日,中国人民银行公布汇率改革方案。开始实行以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度。人民币汇率不再钉住单一美元,形成更富弹性的人民币汇率机制。美元对人民币交易价格调整为1美元兑8.11元人民币。面对出其不意的人民币升值,外汇、黄金、债券和银行外汇理财等相关的理财产品市场受到了不同程度的影响。投资者该何去何从?
对外汇理财族只有局部影响
□记者 殷鹏 北京报道
人民币兑美元升值2%,热衷于购买银行外汇产品的理财族最想知道的是,它对自己的未来收益有何影响。理财专家指出,只要购买的银行产品不与人民币汇率挂钩,影响就微乎其微。而将来银行推出新的外汇理财产品时,也不会因此提高预期收益率。
买外汇理财大赚一把
听到人民币升值的消息,北京的王先生兴奋不已,上月初他在北京的中国银行购买了一款名为“1年期亚太货币篮子汇率挂钩”的外汇理财产品。它的投资收益率由两部分组成:一是保底收益率1.125%,等同于目前一年期美元定期存款利率;另一部分是附加收益率(33.33%ד篮子货币”兑美元平均升值幅度),附加收益率的上限是7.125%。
其中的“篮子货币”由日元、新加坡元、韩国元、澳大利亚元组成,“篮子货币”兑美元平均升值幅度计算方法为:起始日至到期日各货币兑美元升值幅度相加×25%。
据了解,“篮子货币”由几个与中国经济密切相关的主要亚太国家货币组成,其走势与人民币走势密切相关。人民币升值的消息刚刚公布,这几种亚洲货币都出现了大幅飙升的行情,从理论上说王先生的投资总收益最高可达8.25%。
王先生告诉记者,这家银行还同时推出了一款截然相反的产品,他很庆幸自己没有选择后者。他所说的后一款产品期限3个月,如果到期日前两个工作日,美元兑人民币汇率中间价大于或等于8.2760,则投资者可以获得年率3.72%的收益率,“看来赌它的投资者现在都失算了。”王先生说。
后来者不会因此提高收益率
兴业银行总行资金营运中心的一位工作人员告诉记者,现在与外汇理财产品挂钩的品种多种多样,包括外币利率、汇率、债券等等,但与人民币升值挂钩的产品非常少见。她同时表示,除与人民币汇率挂钩的产品,其他的外汇理财不会因此受到什么特别的影响,如果客户购买的产品附带客户提前终止权也不要冒然行使。
一些已经持有了银行外汇理财产品的投资者认为,由于人民币升值2%,当外汇产品到期后,换回人民币时,总收益就要打上2%的折扣。
招商银行北京分行首席外汇分析师刘维明对此表达了不同的看法,“这种考虑并不十分恰当。如果理财产品到期后,投资人一定要把它换回人民币,那么这种损失是肯定的,但关键是很多投资者到期后并不会把它换回人民币,而是会一直持有美元,因此所谓的账面损失就不会发生。另外,即便是人民币升值没有发生,把美元换回人民币时也要付出一定的换汇成本,投资者照样会有损失发生。”
他同时表示,由于目前国内主流的外汇理财还仍然挂钩于外币利率而非人民币汇率,因此人民币升值的消息并不会促使银行在下一轮推出更高收益的理财产品,以吸引投资者。
对债市影响长短期不一
□国泰人寿 吴圣涛
在人民银行公布汇率改革方案,人民币对美元升值2%后,市场人士非常关注其对债券市场的影响。本次汇率小幅调整对债券市场的短期影响和长期影响有所差异。同时,对后期汇率变动的预期也在很大程度上影响债券市场的波动。
从短期看,由于实质性的升值动作可能会导致部分资金的撤离,这样会导致国内短期货币市场流动性趋紧,提高货币市场利率和债券收益率,形成对短期固定收益市场的冲击,而周五开盘后债券市场整体出现一定幅度的下跌也和这一预期有关。
不过从长期看,由于升值对出口会产生明显的副作用,可能导致国内目前较高经济增长速度的回落,经济降温是可期的,因此央行采取进一步紧缩性货币政策的可能性不大。但是由于本次升值幅度不大,对经济的短期负面影响有限,所以宽松的货币政策并不会立即出台。但从长期看对中长期债券的影响仍然是正面的。
当然还有一个重要的影响就是对人民币汇率未来走势的预期。如果预期人民币会进一步升值,则流入国内市场的资金会增加,这样不会对国内债券市场产生短期冲击,甚至会进一步推动债券市场的上涨。而升值幅度进一步增加会导致国内经济回落程度的增加,增加宽松货币政策出台的可能性,这对债券市场中长期是较大的利好。
如果预期本次升值后不会再一次升值,则可能会对短期债券市场的冲击较大。而且由于本次升值幅度较小,宏观经济不会出现紧缩的局面,对中长期债券市场的刺激作用也不强。预计年内人民币再次调整2%的可能性不大,考虑到参考一篮子货币进行调节加大了投机资金炒作汇率的难度,因此不能对资金进一步流入推动债券市场走高产生过高的期望。
今年国内债券市场在宏观经济并不完全支持的背景下大幅走高,有很大的因素是资金面的推动,市场心态还是比较动摇,而且获利回吐的压力也在增加。一旦出现较大的政策变化,不坚定的投资人可能会对市场造成较大的冲击。因此建议投资者短期内维持观望心态,等待市场回落后适当介入,当然加大权益类品种的投资也是比较理想的策略,如转债品种目前的投资机会就不错。
国际金价提振 国内金价回落
金市投资正当时
□中国银行 蔡振玮
中国人民银行周四宣布人民币对美元升值2%后,国际金价和国内金价随后出现了不同的反应。
消息公布后,美元兑日元应声下挫2%,兑欧元也同样走低。美元走低令国际金价受到提振,由每盎司424美元上涨到426美元,上涨0.5%。
黄金市场上,除了市场供给、需求变动对金价带来的影响外,美元汇率是影响金价波动的重要因素之一。美元和黄金之间存在高度的负相关性。回顾过去20年历史,美元对其他货币坚挺,则国际市场上金价下跌,如果美元贬值,则金价就会逐渐回升。1971年8月和1973年2月,美国政府两次宣布美元贬值,在美元汇价大幅度下跌以及通货膨胀等因素作用下,在1980年初黄金价格突破了800美元。
而国内金市方面,由于目前国内市场规模较小,基本跟随国际金市的走势跌宕起伏。国际金价以美元/盎司报价(1金盎司=31.1035克),国内金价则以人民币/克报价,因此在国内金市紧贴国际金市的时候,国内金价=国际金价×美元兑人民币汇率/31.1035。因此现阶段影响国内金价的因素有两个:一是国际金价,二是美元兑人民币汇率。
人民币升值造成这两个变量一升一跌,但因为美元兑人民币的跌幅大于国际金价的升幅,因此国内金价出现了下跌。周五,上海黄金交易所主要交易品种95金午盘报收111.70元,较上一日收盘下跌约1%。中国银行的“黄金宝”周五12点时的报价则为110.61/111.61元,较上一日收盘时下跌约1.5%。
人民币升值导致的国内金价回落势必吸引不少投资者逢低买盘,但也有投资者担心人民币汇率如果进一步升值,那么国内金价还有下跌的空间。但笔者认为,由于此次人民币升值带动国际金价上涨,使得国际金价有望突破相对低迷的盘局,下半年重返440美元-450美元的可能性大增。而尽管理论上人民币的汇率每天可以有千分之三的涨幅,但大幅波动将对我国经济金融稳定没有益处,所以在现阶段,笔者认为人民币在新的汇率水平8.11附近持稳的可能性更大,因此投资者可抓住时机,适量参与金市的投资。
汇市激烈动荡 亚洲货币值得关注
□对冲外汇 陈静
7月21日晚七时,在市场完全没有预期及准备的情况下,中国人民银行出乎意料地宣布我国开始实行以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度。这是在市场憧憬、热钱叫嚣、西方国家施压了两年多后,人民币汇率第一次实质性的改革。这一改革也立即在国际金融市场,特别是外汇市场上掀起了巨大波动。
汇市激烈动荡
在外汇市场获悉中国人民银行将美元兑人民币基准汇率调为8.11后,短时间内美元全面受压。由于区域优势所致,亚洲货币表现特别抢眼,日元兑美元瞬间最大涨幅达2%以上,港币兑美元也取得自5月18日以来最大的波幅。其他亚洲货币方面,如韩元兑美元,新加坡元兑美元,泰铢兑美元等都有较大涨幅。
人民币初步升值的幅度为2%,低于市场预期的3%-10%,但由于这意味着人民币汇率改革正式进入实质性阶段,外汇市场的消化相当充分,甚至有过度的迹象。这种“过度”起因于外汇投资机构,特别是国际游资对于人民币汇率体制改革进一步深化、人民币进一步升值的憧憬。这种憧憬将首先提振后市亚洲货币兑美元的走势,这是毋庸置疑的。此后可能会出现美元(及美元资产)中期甚至长期遭遇抛售,出现新一轮走低的情况。
在人民币汇率仍未完全放开的条件下外汇市场就如此激烈波动,主要基于两个原因。
一方面,人民币汇率改革将令美元作为各国外汇储备资产的重要性降低。很直接的一个表现就是各国央行可能调降美元在外汇储备中的比例。人民币钉住一篮子货币而不再钉住单一美元意味着中国庞大的外汇储备资产将多元化,这将有大量的美元被兑换成其他货币及其资产。从外汇市场的历史走势看,任何一个国家对美元储备的调降都将引发美元在外汇市场上的全面走低,最近的例子就是台湾省“央行”以及某些中东国家降低美元储备比率后而引发的美元走低。
而且,由于亚洲国家是美国国债及其他美元资产的最大买家,美元及美元资产吸引力的降低将令美国的国际收支平衡面临风险。因为目前资本账户下的盈余能够平衡美国庞大贸易赤字,一旦美元及美元资产吸引力降低,预计美国的赤字问题将变得尤为尖锐。
另一方面,人民币进一步升值的惯性预期将继续吸引游资投机人民币。本次人民币升值只是人民币汇率改革的起点,随着改革的进一步深入,我们将看到,由于储币的选择,亚洲货币和欧洲货币将在外汇储备中更受青睐。特别是亚洲货币,一个构想中的、由10种货币组成的货币篮子如下:日元(23%)、美元(22%)、欧元(16%)、韩元和新台币(每种11%)、港元(7%)、新加坡元(4%)、英镑(3%)、马来西亚林吉特和加元(每种2%)。展望未来,中国人民银行的这一汇率决定将对亚洲货币极为有利,对美元不利。
投资者应关注亚洲货币
人民币升值对于国内的外汇理财者而言,将面临新的选择。由于人民币或将进一步升值的预期将倾向有利非美元货币,因此在目前美元仍保持强势整理的背景下,外汇理财投资者在选择投资外汇理财产品时,面临的可能是一个更大的机会成本的损失,因为在外汇市场波动倾向不利美元时,国内的外汇实盘买卖的平均获利性比起理财产品要好得多。但是由于人民币将受到控制地温和升值,不会是直线式地上升,这一过程中存在很大的不确定性,这是外汇理财者在转换投资方式时需要考虑的。
对于外汇实盘买卖的投资者,近期亚洲货币将是市场关注的焦点,但是预计短线的上升前景也比较有限,真正能够对美元构成重大利空的时机应该是在中国人民银行公布外汇储备的组成时,这对于成为储币的货币将是一个重大利好。具体到各货币上,日元中期前景好转,但是对日本财务省伺机入场干预要保持戒心。短线预计升势不会直线上扬,反而由于市场过度消化,日元会出现一轮小幅调整。短线欧洲货币受到的提振将比较有限,中线前景目前还是取决于美联储年内的利率前景以及欧洲经济复苏的情况。而商品货币方面,预计将受到温和支撑,但大幅提振的情况短线内出现的可能性相当小。







 上一期 下一期


 +1