机构名称 推荐人 推荐股票
中关村证券 邓悉源 福建水泥(600802)紫光古汉(000590)
中国科技证券 李茂俊 五粮液(000858)新希望(000876)深圳机场(000089)
兴业证券 陆成来 金晶科技(600586)浙江东日(600113)沪东重机(600150)
西南证券 罗栗 原水股份(600649)华联综超(600361)马应龙(600993)
上海证券 蔡钧毅 航天科技(000901) 天坛生物(600161) 华资实业(600191)
华泰证券 周林 晋西车轴(600495)东方电机(600875)兰太实业(600328)
第一证券 楼栋 沈阳机床(000410)新农开发(600359) 咸阳偏转(000697)
方正证券 华欣 风神股份(600469)晶源电子(002049)新世界(600628)
银河证券 曹远刚 江泉实业(600212)太化股份(600281)洞庭水殖(600257)
莫光亮 四创电子(600990) 锦州石化(000763) 抚顺特钢(600399)
民族证券 徐一钉 百联股份(600631)歌华有线(600037) 金陵药业(000919)
天一证券 张冬云 西宁特钢(600117) 中房股份(600890)电广传媒(000917)
制表:王栋琳
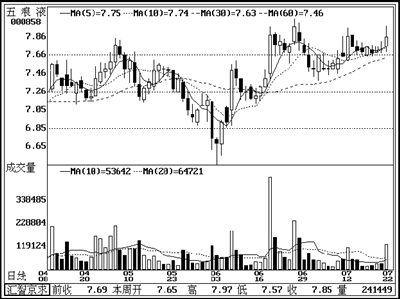
五粮液(000858)
作为国内酒类著名品牌,公司在市场销售中有极强的垄断优势。2004年以来公司加大了对产品结构的调整力度,重点扶持五粮液、五粮春等全国知名高价品牌。2005年随着公司部分主要高价产品毛利率有望得到进一步的提升,该公司主营收入和利润长期保持稳定增长。
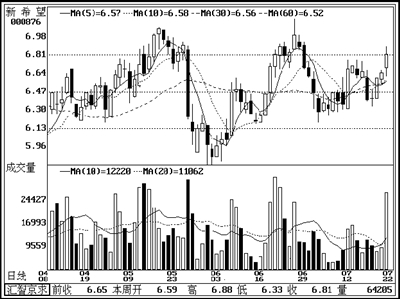
新希望(000876)
公司主营饲料、原料添加剂、饲料加工机械、农副产品、食品的生产。受惠于国家农业政策上的强力支持以及各项优惠政策的集中出台,公司的业绩得到较大的提高。2005年1季度净利润同比增长50%-70%。饲料、乳业等产业的快速发展是公司业绩持续增长的基础。
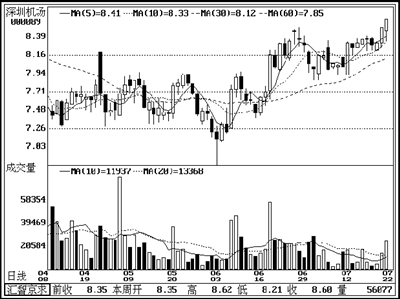
深圳机场(000089)
国内第四大繁忙航空港,拥有航空客货运航线99条,通达北京、上海、昆明、曼谷、汉城、新加坡、芝加哥等国内外83个城市。公司国际货运近两年来发展迅猛,与德国汉莎联手将进一步拓展国际货运业务。同时深圳机场旅客流量也呈现增长态势,预计今年全年旅客流量将达到1300万人次以上,同比增长约30%以上。(中国科技证券 李茂俊)
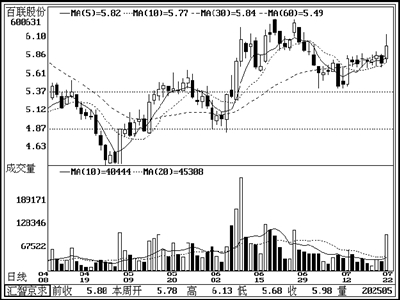
百联股份(600631)
公司目前拥有14家大型百货商场与3家购物中心,以上海和华东作为销售重点,采取“兼并收购为主、租赁合资并举”的策略进行扩张,将集团内优质商业资源注入公司,全力打造国内零售业龙头。公司拥有31.42万平米商业房产和7.92万平米国有土地使用权,以及持有28家上市公司法人股,上述资产面临重估。该股动态市盈率不高,不妨继续关注。
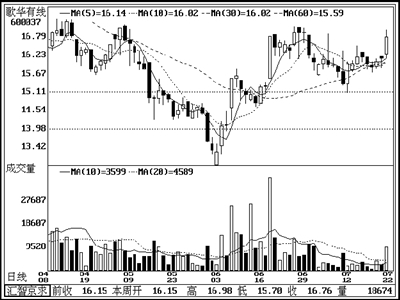
歌华有线(600037)
公司垄断经营北京有线电视网,任何机构包括全国性的广电、网络公司、电视台等,要想进入北京市场,都必须与歌华有线合作,实现利益共享。公司将通过收购扩张,提高在全国市场中的有线网络占有率。公司将渐进地推进数字电视及延伸业务,作为数字电视网络运营商,公司将与海信联手开拓北京近100亿数字电视市场。近期该股保持强势,中线不妨关注。
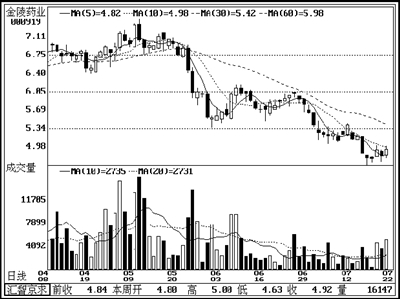
金陵药业(000919)
公司是我国最大的中药针剂上市公司,其拳头产品——脉络宁的销售额居国内心脑血管中成药注射制剂首位。公司获得国家中药保护,脉络宁注射液、速力菲已列入《国家医保药品目录》。公司收购江苏省宿迁市人民医院70%产权,开了上市公司收购地方医院股权的先河。该股严重超跌,近期已走稳,正在酝酿技术性反弹。(民族证券 徐一钉)
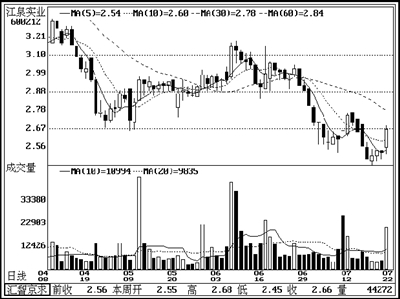
公司是我国最大木材进口商,每年进口木材和胶合板的贸易额高达4亿元,是公司业务和盈利的主要部分,公司享受优惠的木材购进价格。公司投巨资兴建的12万立方米木材加工项目已开始产生效益。江泉实业以11元配股,每股净值4.08元,而现时股价才2元多,老股东损失巨大,股改方案值得期待。
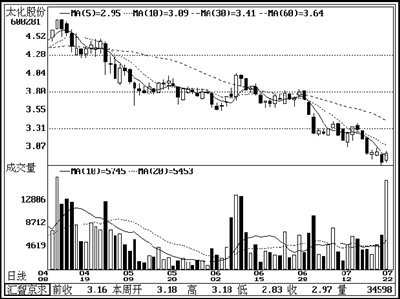
太化股份(600281)
公司是山西第三大焦炭生产企业,年产焦炭40万吨,今年中期净利润有望继续增长。太化股份依托山西煤炭和电力资源的优势,要建成为全国最大的现代煤化工基地,还投资成立山西焦碳贸易公司,从事焦碳贸易。太化股份位于焦煤资源大省山西省,提炼焦碳可以就地取材,企业发展前景非常广阔。太化股份近期正在筑底,技术上存在强烈反弹要求,后市值得关注。
洞庭水殖(600257)
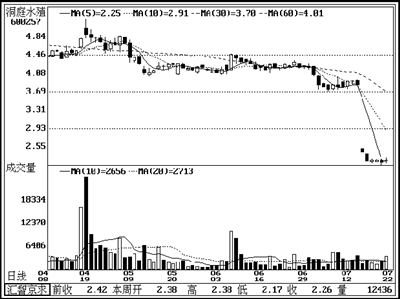
公司是我国最大的淡水鱼养殖企业,毛利率高达61%。公司养殖水面41.3万亩,规模国内第一。洞庭水殖还是湖南省最大的淡水珍珠养殖基地和科研示范基地。公司是我国循环经济的楷模,不需要消耗能源,发展潜力极大,并受到政策扶持,免征企业所得税,农林特产税今年也取消,公司利润将再上台阶。目前洞庭水殖除权后处于2元多的底部区域,后市可望走强,值得关注。(银河证券 曹远刚)
沈阳机床(000410)
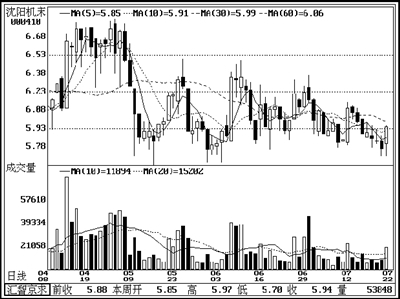
东北概念股,作为我国装备制造业的龙头,公司收购德国希思公司,在国内公司也大幅度的扩张,有望使公司年内跻身于世界机床五强之列。公司一季度业绩出现大幅度增长,预计中期业绩的增长幅度达到50-100%,作为一家不折不扣的高增长个股,吸引了基金等众多机构投资者的介入。二级市场上,该股一直处于大的箱体整理过程中,目前价格处于箱体下沿,近期向上机会很大。
新农开发(600359)
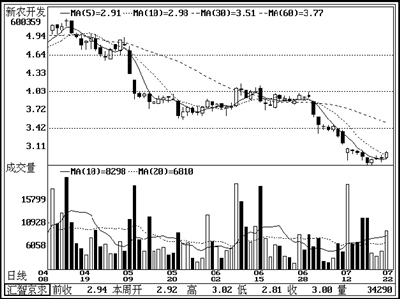
公司是我国重要的商品棉生产基地,公司地处新疆,在国内市场价格高的长绒棉种植方面,优势更加明显。此外,公司积极进军乳制品行业。从二级市场情况看,该股目前处于历史底部区域,短线跌幅超过20%,超跌十分严重,而且目前绝对价格在三元上下,对场外资金吸引力很大,在技术上底部逐步构筑完成的情况下,该股的大幅度反弹机遇即将来临。
咸阳偏转(000697)
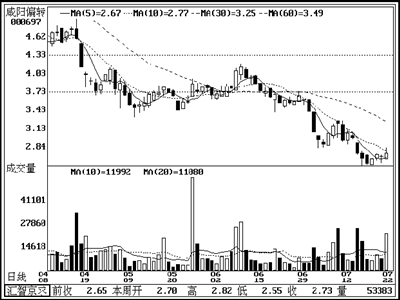
公司是国内综合性彩色显像管偏转线圈生产龙头企业,偏转线圈单一生产规模世界第一。此外,公司近年来先后投入巨资提高大屏幕、纯平及投影系列附加值较高产品的产能,有望给公司未来业绩增长带来空间。目前该股经过持续调整之后,在2.5元一带已经得到了支撑,成交量也逐步放大,随时有可能产生向上的反弹行情。(第一证券 楼栋)
西宁特钢(600117)
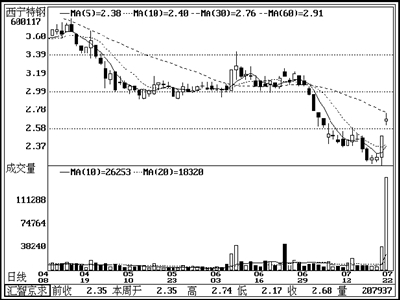
为应对原材料价格的持续上涨,近年来该公司努力调整品种结构,增加重点品种、核心品种的销售规模,并取得良好成效。另外,近日该公司发布公告称拟出资2000万元入股西宁市商业银行。前期该股股价调整行情非常充分,短线企稳后迅速走强,目前价位依然偏低,后市有进一步上攻潜力。
中房股份(600890)
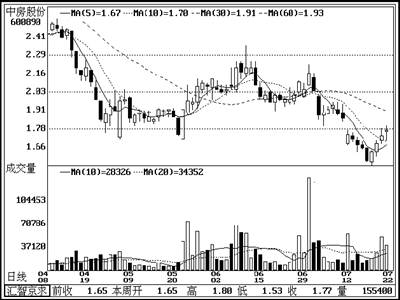
通过资产重组,该公司成功实现了主营业务向房地产行业转型,在北京等经济发达地区开发了大量利润率较高的高档住宅小区,并积极参与城市旧房改造工程、经济适用房等项目。作为典型的人民币升值受益概念股,近期该股回调至1.5元成功止跌,短线走势逐渐转强,后市积极看涨。
电广传媒(000917)
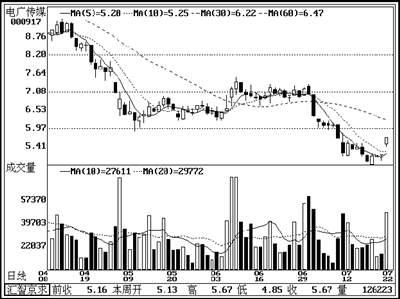
该公司是国内唯一的两家数字电视内容提供商之一,所属的传媒业是资源垄断型行业,目前主要有广告代理、有线网络及节目制作三大主业,拥有湖南省境内11个地级市、22个县的有线网络资源,参股和控股了多家有线网络公司。作为科技股龙头之一,该股上周五率先走强并涨停,目前价位依然不高,后市有望延续反攻行情。(天一证券 张冬云)
四创电子(600990)
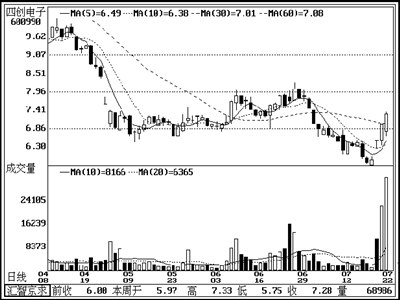
主发起人华东电子工程研究所(机电部第38研究所)是国内知名的军工科研机构。主营业务由民用雷达、通信射频组件等组成。其中民用雷达产品主要销往气象和民航部门,在国内民用雷达领域保持领先水平。募集资金用于民用雷达研制生产基地项目和通信射频组件研制生产基地项目,将进一步壮大公司主营业务。近日连续放量大涨,短线有望震荡上攻。
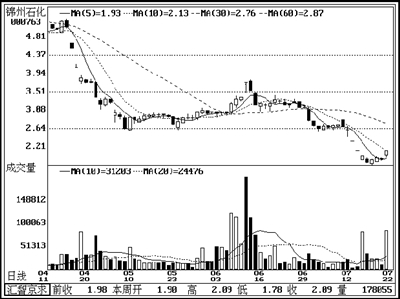
锦州石化(000763)
主营石油加工,属中石油控股子公司。国际市场原油价格大幅飙升,国内成品油价格的上涨不能抵消其负面影响,直接导致公司主营亏损不断加大。近日发布公告称,预计上半年亏损额在6亿元左右。但去年10月以来,已经历3波暴跌,股价下跌已基本反映其基本面的恶化。周五借人民币升值消息而强势涨停,短线有望继续震荡反弹。
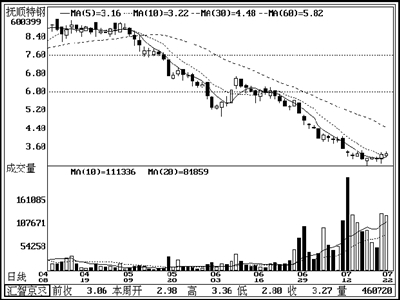
抚顺特钢(600399)
主营钢冶炼、延压钢加工及冶金技术服务。历年业绩均不甚理想。去年借与晋煤集团置换重组题材而走出一波大行情。2个多月以来股价跌幅超过60%,近期底部放出巨量,基金斩仓出逃可能性较大。近日有止跌迹象,若短线大盘上涨,则应有一定表现机会。 (莫光亮)
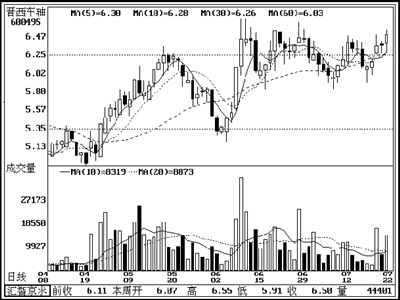
晋西车轴(600495)
作为首批认定的50 钢火车轴三大生产厂家之一,目前在铁道部认定的10 家企业中,以37%的份额稳居龙头地位。01 年以来车轴产销量每年递增1 万根,04 年达到8 万根,主营收入稳步增长。公司05年上半年业绩预计比04年同比增长50%以上。公司股价在6.20元附近震荡整理时间较长,中线具有上涨潜力。
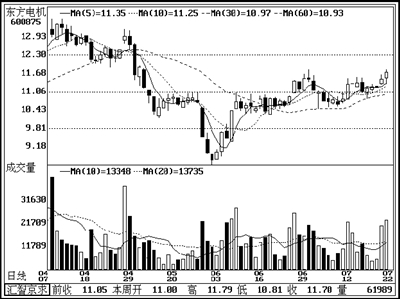
东方电机(600875)
公司是国内最大的发电设备制造商。随着公司技改的完成和部分产品外包,2005年公司产量将达到25000MW。2004年虽然主要原材料价格上涨,但公司毛利率仍达到36.17%,2005年非取向硅钢已经出现价格滞涨,其毛利率应能维持2004年水平。公司预计2005年上半年实现净利润同比增长500%以上。目前公司股价站在年线、半年线等多条长期均线上,中长线具有上涨潜力。
兰太实业(600328)
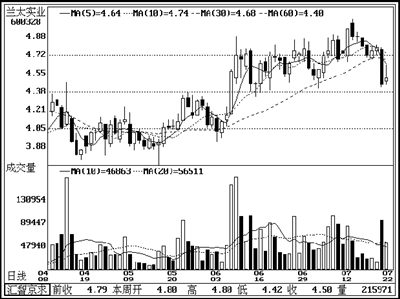
公司主营盐及金属钠等多种资源产品。公司目前拥有内蒙两个最大盐湖,盐质优良。公司还引进美国杜邦技术,到今年底,公司有望成为世界最大金属钠生产企业。公司预计2005年上半年实现净利润同比增长100%以上。从公司股价表现看,经过较长时期的震荡筑底,有望盘出底部,近日股价有所回调,建议中长线逢低关注。(华泰证券 周林)
航天科技(000901)
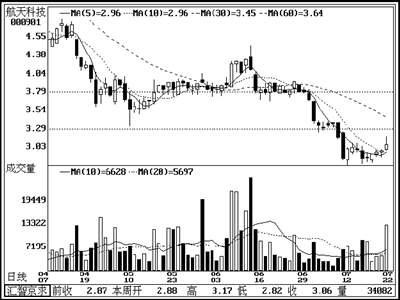
公司是主要从事汽车电子、家用电子、微特电机、固体火箭、航天产品的研发、生产和销售的高新技术企业。05年第一季度每股收益0.0026元,净利润同比增长8.40%。从盘口看,该股长期处于下跌通道中,近期先于大盘启稳反弹,并出现连续5根小阳线的走势,股价有望继续反弹,短线关注。
天坛生物(600161)
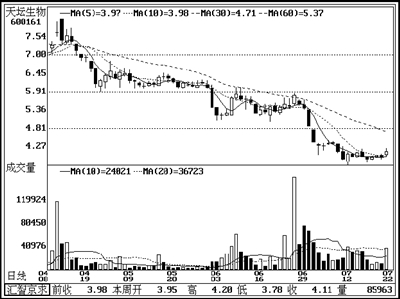
05年一季度每股收益0.0578元,主营收入同比增长23.09%。公司加大生产投入,生产经营状况良好,收入及利润指标均好于上年同期。为利润增长作出贡献的产品主要包括麻风二联疫苗、麻腮风三联疫苗、Vero细胞乙脑疫苗等产品。盘口显示,公司股价在4元一线构筑了标准圆低,有继续反弹的动力,可关注。
华资实业(600191)
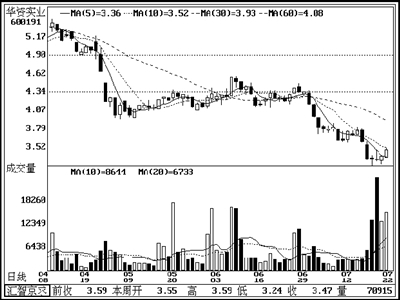
公司主营业务为制糖业和电子信息业,同时经营乳业和金融业。年内食糖价格平稳,生产经营稳定,公司按照做大做强制糖业的战略目标,使公司食糖系列产品在产品品质上都有较大提高,取得了良好的效益。05年1季度每股收益为0.055元。公司基本面较为良好,盘口显示,公司股价下跌严重,本周有成交量放出,但股价尚未大涨,后市短线有望继续反弹。(上海证券 蔡钧毅)
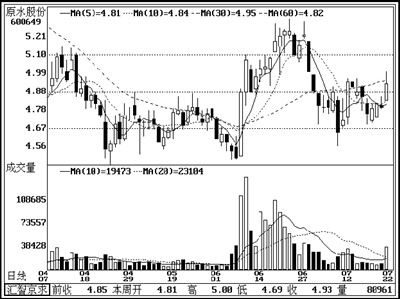
原水股份(600649)
公司属于水务行业,具有一定的垄断性,将受益于全国许多地方提高水价。近期公告,为进一步扩大原水供应规模和提高原水水质,拟巨资用于建设长江引水三期工程项目,将为公司未来带来稳定的收益。二级市场上,该股所属稳定的公用事业行业已经成为宏观调控背景下的防御性行业。受到基金等机构的高度重视。近期,该股出现了筑底放量,虽冲高回落,但后市有上涨机会。
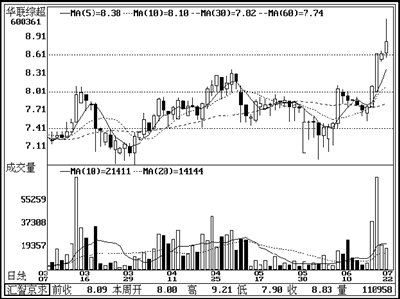
华联综超(600361)
在商业零售行业充分竞争的环境下,公司取得了优异的经营业绩。作为消费类行业,受国家宏观调控的影响较小,在央行酝酿鼓励消费政策等利好预期刺激下,基金等机构大量持仓。二级市场上,该股在今年基本处于蛰伏状态。其二批试点10∶2.3的对价方案,特别是独特的追加支付对价方案,也在短期内刺激了股价上涨。近期,该股在蓄积了足够的做多能量后开始向上突破,后市应关注。
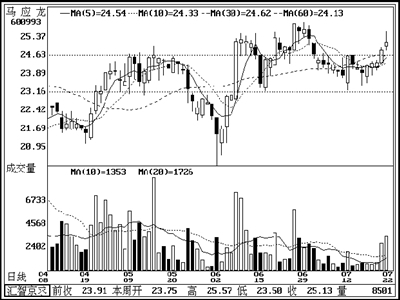
马应龙(600993)
公司是国内最大的治痔类药品生产企业之一,具有400余年历史的老制药企业。被授予“中华老字号”企业称号。目前国内市场上治痔类、止咳类药品需求量较大,其主导产品具有较高的市场占有率。二级市场上,由于绝对业绩较好,其市场定位一直较高。在国家宏观调控背景下受影响较小的中药类股票受到机构资金的青睐。近期,该股完成盘整后试图上涨,关注。(西南证券 罗栗)
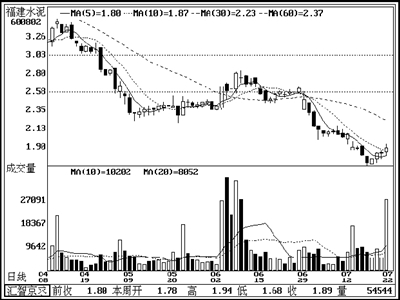
福建水泥(600802)
公司是福建省最大的水泥生产企业,沿海区域垄断优势明显。由于人民币的升值会进一步加快境外资金投资我国房地产,这对与房地产相关度最高的水泥行业,短期将有望带来两位数的增长。技术上看,该股自底部企稳后,近期走势明显强于大盘,显示出主力资金的超强实力。并且近期构筑了标准的v型形态,周五更是放量突破10均线,后市飙升一触即发,建议投资者重点关注。
紫光古汉(000590)
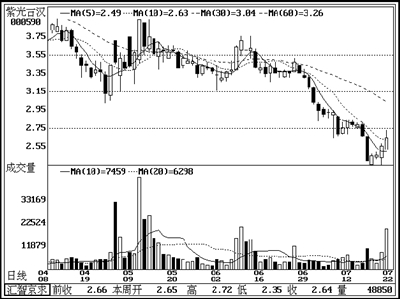
公司的古汉品牌是湖南省中药百年老字号。2005年一季度公司完成主营收入4933万元,同比增长了10%,已经实现扭亏为盈。国家保护传统中药政策的出台,公司垄断中医药产品将带来高额利润,生产经营进入长期景气周期,预计全年业绩有望保持快速增长。该股近期探底成功后企稳,四连阳的K线走势伴随着成交量的逐渐放大,显示主力积极回补迹象。目前该股2元多的股价未来成长空间广阔,可逢低介入。(中关村证券 邓悉源)
金晶科技(600586)
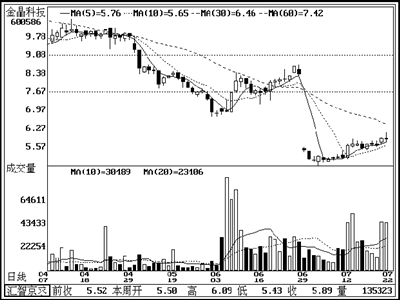
公司主要从事2-12mm 普通浮法玻璃原片的生产销售,2005年7月公司采用美国PPG 技术超白玻璃正式下线,目前日熔化量550 吨。我国超白玻璃年进口量在100 万重量箱左右,随着经济发展潜在需求空间较大,国内需求量每年以20%左右速度递增。预计公司2005年超白玻璃的销量在54万重量箱左右,贡献主营业务收入1.6亿元以上。技术上看,资金介入迹象明显,后市有望进一步走高。
浙江东日(600113)
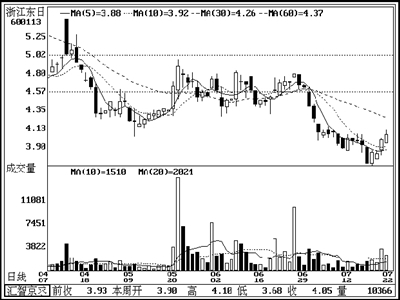
公司主营商铺产业,在温州从事灯具专业市场的租赁经营,毛利率达71.55%。公司控股的温州东日房地产开发公司2005年以5029万元竞得10005平方米的住宅用地,为公司增加了土地储备。同时组建了浙江东日科技教育发展公司,毛利率达到76%。技术上看,公司股价严重超跌,成交量温和放大,周K线下影线显著,后市有望反弹。
沪东重机(600150)
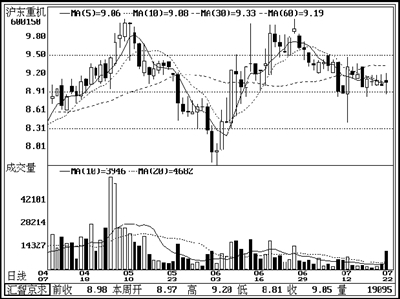
受我国造船业持续火爆的拉动,船用柴油机产品供不应求,作为该行业的龙头,公司新接订单持续攀升,生产计划已安排到07年。由于公司市场占有率高,议价和成本转移能力较强,预计公司未来几年产品毛利率将会逐步提升。技术面看,该股已步入锲形上升通道,调整接近下切线,后市有望进一步走强。(兴业证券 陆成来)
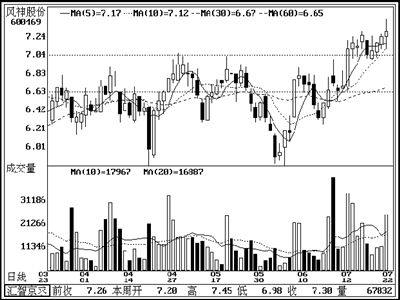
风神股份(600469)
风神股份是世界轮胎30强、中国轮胎出口基地,目前公司的全钢载重子午胎生产能力位居国内第5位,工程胎的生产能力稳居国内第一位。随着120万套全钢轮胎生产线建成投产,公司产能进入高速发展阶段。预计2005年、2006年度公司产能将以平均每年80万套的速度增长。风神股份日前推出每10股送4.2股的对价方案,如能实施,公司的投资价值将进一步得到提升。
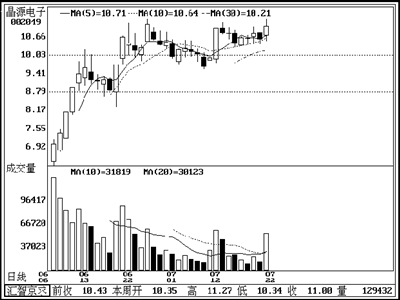
晶源电子(002049)
公司是我国压电石英晶体行业的龙头企业,也是国内唯一掌握SMD片式元器件核心技术的企业,在同行业中具有突出的综合竞争优势,其生产、销售、出口均居国内同行业之首。公司近三年的利润总额年均增长保持在20%以上,近期二级市场股价缩量上行,值得短线关注。
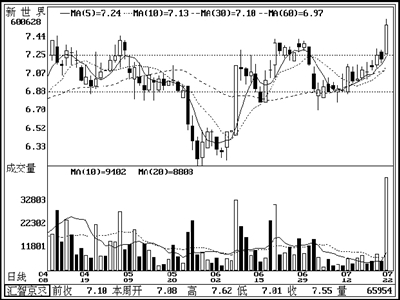
新世界(600628)
公司目前业务发展良好,一季度营业利润和净利润与去年同比分别增长12.33%和13.79%。由于地处上海南京路西藏路交汇处,近年来上海房地产价格的持续大幅攀升使公司物业增值潜力巨大。特别是公司在2004年以5.58元配股募集2亿多元用于建设远东娱乐广场并进入新世界商圈,新项目也面临巨大的升值潜力。(方正证券 华欣)







 上一期 下一期


 +1