□泰阳证券研究所 郑善伟
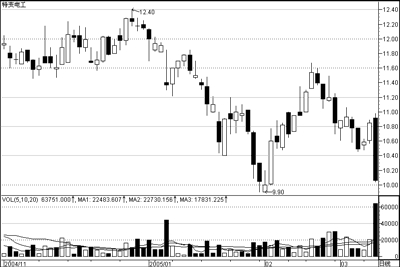
特变电工是国内变压器行业龙头企业,基金、社保、券商等机构投资者一致看好其未来发展前景,目前公司前十大流通股东位置均为机构所占据,筹码集中倾向明显。但是,这样一只机构一致看好的重仓股近两周以来却放量大跌,昨日单日跌幅更达到7.28%,列两市跌幅榜之首。
分析特变电工基本面,我们认为近期该股放量下跌的原因主要有以下四点:
2004年收益可能下跌。变压器和电缆电线产品的收入和利润对公司的收入和利润起决定作用,二者占公司总收入的94.63%,占总利润的91%,这就造成原材料价格波动对公司产品毛利率影响较大,从而较大地影响公司的利润。一方面,输变电产品原材料成本占总成本比例较大,变压器原材料成本占总成本比例为50%-60%左右,其中的硅钢片成本占总成本的30%左右,电线电缆原材料成本占总成本的70-80%;另一方面,公司的客户一般均为大的电站和电网公司,公司产品定价能力较弱,无法通过产品价格上涨传导成本压力。
2004年公司主导产品变压器和电线电缆的原材料硅钢片、铜和铝等价格上涨幅度惊人,变压器硅钢片价格从年初时的1万元左右一吨上涨到年底的3万元左右一吨,上涨幅度超过150%。另外,2004年铜价的上涨幅度达到40.81%,铝价的上涨幅度也达到了23.52%。原材料价格的快速上涨将使公司主导产品变压器和电线电缆的毛利率走低。另外,2004年公司并购等资本运作的增加可能将增加本年度的管理费用,最终导致2004年每股收益有所减少。预计2004年公司可以实现每股收益0.40元,略低于2003年收益,年报投资风险值得关注。
原材料价格可能进一步上涨。公司输变电设备的主要原材料钢材、铜和铝春节以后价格再创新高,原材料价格的继续上涨将极大地增加公司主导产品输变电设备生产的成本压力,从而将影响公司2005年盈利。
公司具有一定的财务风险。公司通过一系列资本运作打造中国输变电行业的航空母舰,致使公司资产负债率过高,短期偿债压力过大,2004年三季报显示公司资产负债率达到70.99%,流动负债占总资产的比例高达60.68%,流动比例仅为1.033,速动比例为0.691,财务风险较大。
公司对外担保过多。公司为控股子公司的累积担保额已经达到37497万元,占净资产比例达到49.13%。
尽管公司存在上述风险因素,但我们仍然认为该股是一只值得投资者长线“持有”的好股票。
未来三年输变电设备市场将保持25%左右的增长率,特变电工作为输变电行业的龙头企业没有理由享受不到行业景气增长带来的收益。公司通过一系列资本运作,现有变压器生产能力已经达到6000KVA,国内产能名列第一,市场份额也名列第一。在电网投资加速、“西电东送”、全国联网的推动下,沈变将会是最大的受益者之一,沈变将会成为公司未来收入及利润的主要增长点。另外,目前公司在国内电线电缆市场占有率达到6%,其中高端的110-220KV超高压交联电缆、750KV钢芯铝绞线等产品的市场占有率达到了20%以上。
新能源将会成为公司未来重要盈利增长点。公司通过控股的新疆新能源公司和沈阳风能公司分别进入太阳能电池和风力发电机设备制造领域。新能源公司是国内太阳能发电领域技术实力最强、规模最大的制造企业,沈阳风能公司已开发出具有自主知识产权的风力发电机设备,正努力建设国内兆瓦级风机产业化基地。
新材料也是公司一个利润来源。公司通过控股或参股的新疆天池能源股份有限公司(控股90%)和新疆众和(600888)(参股29.42%)切入新材料生产领域。目前,新疆众和是国内最大的精铝及电子铝箔生产企业,精铝占据国内70%-80%的市场份额,产量居世界第三;低压电子铝箔国内市场占有率在75%以上;高压电极箔产品也已开始出口韩国、日本、台湾等地。
我们预计公司2004、2005和2006年EPS分别为0.40、0.58和0.72元,2005年与2006年公司发展将会较快,股价估值可给予22-25倍市盈率水平,目标价位为12.76-14.5元,相对于目前10.06元的价位,仍给予“增持”的投资评级。
公司将于3月15日公布2004年年报,建议投资者回避年报披露风险,待年报披露之后逢低介入。







 上一期 下一期


 +1