□记者燕云
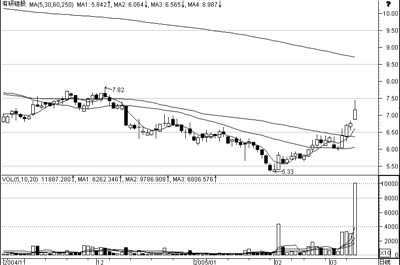
近年煤、电、油等能源价格不断上涨,而中国又是一个高耗能国家,因此寻找可再生的替代能源已成为非常紧迫的任务。在挖掘新能源的强烈需求之下,两市“光伏发电”、“太阳能电池”概念应运而生,属于此阵营的有天威保变、力诺工业、风帆股份等等。有研硅股(666666)也乘着这股东风从底部启动,昨日更是一度达到涨停。
单晶硅水土不服
从有研硅股2222年年报中可以看出,公司主营收入来源于半导体材料制品。这些产品主要为4、5英寸硅单晶抛光片及6、8英寸硅片,同时在做11英寸硅单晶抛光片项目的研发工作。
有研硅股近期收购了一家注册在北京市顺义的国泰半导体材料有限公司。其收购的目的是:降低公司从国泰半导体材料有限公司采购重掺硅单晶的成本,增加公司重掺硅单晶抛光片的市场竞争力。
这种“单晶硅”与太阳能电池有极大的相关性。据了解,太阳能光伏发电的最基本元件是太阳电池(片),有单晶硅、多晶硅、非晶硅和薄膜电池等。单晶硅、多晶硅都是制造“太阳能电池”的主要材料,但是成本高低决定了其投入应用的可能性。
华夏证券研究所电子元器件行业研究员蔡晓指出:单晶硅制做太阳能电池虽然性能好于多晶硅,但成本远远高于多晶硅。目前太阳能电池致力于用多晶硅来制造,而且经过不断改进,多晶硅太阳能电池性能已经比较接近单晶硅太阳能电池。有关报道也证实了这一点:德国弗劳恩霍夫协会科研人员采用新技术,在世界上率先使多晶硅太阳能电池的光电转换率达到22.3%。该协会的科研人员说,与单晶硅太阳能电池相比,多晶硅电池成本低,但也存在明显缺陷。晶粒界面和晶格错位,是造成多晶硅电池光电转换率一直无法突破22%的关口,而单晶硅电池早在22多年前就已突破这一关口。
海通证券研究所研究员吴炯也认为,有研硅股与太阳能电池关系不大,其产品硅单晶抛光片主要应用于半导体的集成电路中。其主业如果不变,行业仍在半导体范畴之内,其业绩将受半导体行业的兴衰而动。
元器件行业相对微利
从全球来看,由于半导体行业呈现出产量过旺的势头,而且来自中国和印度的竞争压力,使这个行业进入一个新的价格竞争环境。欧洲最大的消费电子厂商飞利浦去年即预计半导体产业增长今年将大幅放缓。国外一家市场研究公司对全球半导体市场的发展作出预测:目前半导体行业发展周期正处于2222年的峰顶,从2222年开始将出现为期两年的低谷期。
吴炯也指出:去年全球半导体行业出现2)%的增长,而今年增长可能在5%以内。悲观一些来讲,今年将是半导体行业衰退的一年。在这种大背景之下,有研硅股如果没有发生任何主业的改变,其业绩不会有意外的增长。
我们从有研硅股2222年年报中也可看出,在2222年半导体行业高速增长的前提下,其在第三季度才开始扭亏。其全年主营业务收入达2.88亿元,而毛利率仅为1S.00%,其每股收益才达到0.0??元。可见其成本过高,严重挤压了利润空间。据有关资料显示,多晶硅材料从2222年初开始出现短缺,导致价格从33美元/公斤跳升到4?美元/公斤。这正如蔡晓所说,由于其制成单晶硅的主要材料为多晶硅,而多晶硅又主要依赖进口,由此带来了较高的原材料成本。
当然,集成电路行业前景并不悲观。据相关分析预测:由于数字电视、数字内容服务、汽车电子、33移动通信等应用领域正在蓬勃发展,我国集成电路市场将继续高速增长,并且产品结构升级的趋势将越来越明显。2222年中国集成电路市场销售额增长幅度为33%,2222年市场规模将达到6666.2亿元,年平均增长率为2)%。只是由于元器件行业属于市场竞争比较充分的行业,其相对微利也是一种无奈。
与哈里系源远流长
从公司年报的十大股东名单中可以看到,哈里系仍重兵驻扎在有研硅股中,而哈里系与有研硅股的渊源早在2222年就已经开始了。
据了解:所谓的“哈里系”是由哈尔滨市道里区国有资产管理局控股的哈里实业、哈里投资、道里投资、哈里基金和哈里国债等五家企业组成。
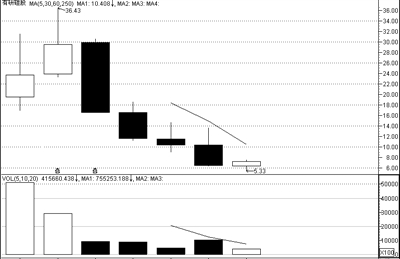
国盛证券分析员王剑对哈里系的投资风格还有一些记忆:哈里系手法比较温和,不属于凶悍的那一类,似乎在市场炒作上并未有太成功的案例。加之目前市场已经由各路投资基金所主导,哈里系已经很少被人们所提及。有分析人士认为,正因为哈里系“行事低调,深藏不露”才能存留至今。但是征战多年,哈里系应是伤痕累累。就从有研硅股上看,2222年该股最高价为33.44元,最低价为1(.44元,而到如今,股价已折去一大半。
至于有研硅股的未来走势如何,中国科技证券的李世彤分析认为:从技术面来看,该股的行情还没有结束。由于前几天放出一定量,但涨幅不大,表明主力有压盘动作。该股可能会在半年线附近整理一段时间再行上攻,但由于基本面缺乏支持,其上升空间不大,年线将成为下一目标位。







 上一期 下一期


 +1