银河证券 张书东
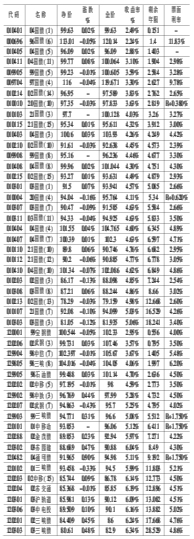
周三沪市国债市场出现窄幅盘整走势,上证国债指数收于96.69点,与周二持平,成交量明显萎缩至11.25亿元。29只国债现券12涨3平14跌,个券涨跌幅度较前日大幅收窄,以010303和010107为首的长期债跌幅靠前,部分偏短期债出现一定上涨。企债市场继续呈缩量上涨态势,个券涨多跌少,上证企债指数收于96.58点,上涨0.13%,成交量大幅萎缩至0.16亿元,涨幅靠前的03华能2和04通用债成交均不到1万元,无量虚涨明显。可转债市场昨日继续呈震荡盘整走势,两市金牛转债和铜都转债分别以1.22%和1.19%的跌幅居前。
日前吴敬琏和许小年明确表示,中国经济软着陆还未实现,吴敬琏还指出今年“稳健的货币政策和财政政策”实质上还是趋于紧缩,这与不久前央行“2005年货币供应量增长目标15%仍偏紧”的论调相呼应,可见2005年债市总体政策面仍偏空。近期诸多研究机构纷纷发表报告,并对2005年CPI涨幅进行预测,分歧较大:预测较低的有高盛证券的2.6%和央行研究局的3.26%;高的有国家发改委等的4%,甚至有专家看高5%—7%,可见今年通胀形势变数仍大。
始于2004年11月下旬的一轮中级反弹行情,在2005年元旦后的两周内表现为加速上扬,不过目前多方能量消耗较大,进一步大幅上涨的动力已明显不足,近两日窄幅盘整行情已初露端倪。但由于资金充裕和短期投资渠道匮乏,债市投资仍将成为众多投资者的首选,预计债市短线将维持震荡盘升格局。而商业银行设基金公司试点在即,有关管理办法近日将出台的消息也给债市带来一定潜在利好,毕竟商业银行试点基金公司的投资对象还是以固定收益品种为主。综上所述,投资者近期仍可以持券为主,并适当调整组合以缩短久期,控制风险。






 上一期 下一期


 +1