躁动与行动
记者 刘敏慧
3G的靴子终于要掉下来了。
随着电信业最高官员的表态,“2005年要适时提出我国发展3G的决策建议”,业内预期中国3G的启动进入倒计时,市场开始为3G而躁动。
为3G而躁动,这并不是第一次。2000年时,3G曾是最吸引眼球的“新经济”成员之一。欧洲仅3G牌照拍卖已达1000亿美元。德国频率许可证拍卖多达50亿欧元,以至于德国人均频率费用达1000美元。受累于牌照拍卖产生的难以消化的巨额成本,国外前期投入3G的营运商产生了巨亏,目前尚不能达到盈亏平衡。可以说,在电信史上,从未有任何技术能像3G一样给人以如此多的憧憬,而其自身的发展历程却又如此的波折起伏。
国际的镜鉴,使中国管理层对3G一直持谨慎态度。进入2003年后,随着3G产业链和盈利模式的逐渐成熟,全球3G进入全面复苏和高速发展的新阶段。
中国的3G热随之再度升温。此番卷土重来,中国3G多了几许底气。
一是中国版3G标准TDS-CDMA成熟可期。在当前的2G通信时代,国内每年需支付数百亿元的专利费、软件费、入门费给外国公司,通过发展TDS-CDMA形成竞争优势,打破欧美对通信技术标准的垄断是中国电信产业的战略部署。管理层对TD-SCDMA给予了坚决支持,如划分给TD-SCDMA最宽的频率、加大资金的投入和扩大产业联盟等。国内企业也在数年内抓紧时机,放手一搏。专家预计完整的TD-SCDMA系统设备和完整的商用实验网近期将面世,TD-SCDMA手机产业化也在加速,从而可望形成完整的3G产业链。虽然政府原则上不强行营运商使用某种标准。但无疑会对采取TDS-CDMA的运营商在融资、运营政策、定价及牌照发放时间给予优惠。在3G时代,中国自有的核心技术能一展身手。
二是3G的市场需求开始显现。环渤海、长三角与珠三角等经济发达地区对电信的高速数据业务需求有所增长。业内人士分析,2008年奥运会也肯定会要求中国提供3G通信服务,从而市场需求形成对3G的“倒逼机制”。一个庞大的电信网络从初步建成到成熟运营至少需要两年时间,因此,2005年该是中国发放3G牌照、启动3G产业的合理时间。
事实上,正是看到中国3G不可逆转的市场趋势,国内外企业已经纷纷行动起来。虽然牌照未发,但运营商和设备商的角逐已经开始。由于核心网处于网络核心,负责各种标准的网络数据交换和对接,不受标准限制,其升级改造可以先行,不少国际设备商利用其2G时代与运营商的紧密合作关系进行新一轮圈地。更多企业包括终端手机生产商,面对3G标准的不确定性,都在三个标准上广泛布局,以图预谋先机并不错过任何可能的商机。
市场在躁动,企业在行动。但是,3G政策上仍有不少不确定性。相比于实力雄厚的跨国公司,中国企业应对这些不确定的代价更为昂贵。为此,我们不妨一起期待着管理层的下一次行动。
国际3G进行时
国际3G从2003年开始升温,商用网络数量、用户、网络设备增长速度较快,3G整个产业的启动呈现加速的迹象
WCDMA
自从2001年10月全球第一个WCDMA网络在日本NTT DoCoMo投入商业运行以来,到2004年11月已有近40个国家颁发了122份WCDMA牌照,已有43个WCDMA商用网络,用户数达到1300多万,WCDMA用户增长呈现加速的态势。
CDMA2000
目前,全球46个国家有98通信运营商商业化CDMA1X服务(2.5G网络),用户量达到了1.22亿人。而其中,属于3G的CD-MA20001X EV-DO目前有13个网络,用户有1000多万,而且正以每月100多万新用户的较为平稳的速度增长。
TD-SCDMA
在商业上,世界上还没有TD-SCD-MA系统的商业网络。从技术角度讲,TD-SCDMA关键性技术已经成型,其产业化也取得了可喜的进展,预计到今年中TD-SCDMA整个产业链相对成熟。可以对TD-SCDMA在国内的发展持乐观态度,至于TD-SCDMA系统在国际上是否成功,这要有待于其在国内市场的检验,还依赖众多政治、技术、经济等因素。
大市场孕育大机会
第一证券 高上
政策取向决定3G进程
我们认为,3G启动的三大主要障碍是牌照数量与发放时间、标准选择、终端类型,其中终端品种的缺乏成为影响发放进程的关键因素,此外,终端的成本高、耗电多、体积大、重量重成为影响消费的主要障碍。
牌照与标准问题是3G政策的主要影响因素。其中标准是控制产业链、遏制竞争对手的工具。市场之争的背后是标准,标准之争的背后是国家利益。目前在2G通信方面,国内需要给外国公司交纳专利费、软件费、入门费,因此,通过发展TDS-CDMA形成竞争优势,逐步摆脱受制于他国的状况是中国电信产业的战略部署。放弃标准,中国可能再次沦为初级产品与发达国家的加工车间。如去年中国无限局域网国家标准WAPI被迫无限延期,表明国际接受中国制定的标准仍困难重重。寄希望TDS-CDMA的标准能打破欧美对通信技术标准的垄断成为信产部的当务之急。
在牌照发放方面,中国全力支持TDS-CD-MA。牌照问题受TDS-CDMA技术成熟的情况而定,政府原则上不强行营运商使用某种标准。但对采取TDS-CDMA的运营商在融资、运营政策、定价及牌照发放时间给予优惠。因此,TDS-CDMA牌照成为国内的首发牌照可能性加大。
国内3G应用风起云涌
目前国内TDS-CDMA手机芯片研制加快,除大唐移动研制的国内惟一一款TDS-CDMA手机通过了第二次场外测试外,日前由普天、电信研究院及德州仪器、诺基亚等8家公司合资2亿多人民币的凯明信息公司传出消息,他们开发的3GTDS-CDMA芯片使用中芯国际公司0.18微米工艺制程一次流片成功。
而大唐、三星、飞利浦合资的天基科技2004年8月18日研制出了TDS-CDMA样机。此外,华为与西门子合资1亿美金联合开发TDS-CDMA手机。
另外,归国留学生创办的展讯通信公司研制了双模多频TDS-CDMA和GSM手机计划明年投入商用,信产部将其列入国家“移动专项“项目。这些现象表明,国内3G研制呈现明显的加速特点。
用户数量将呈爆炸性增长
目前,全球3G用户1.32亿户(含1.13亿CD-MA1X用户)。电信研究院预计3G许可证发放后,国内用户数量呈现非线性的爆炸性增长。其中语音用户数量第一年将达1070万到1300万之间,到第六年用户数量将达到1.98亿到2.66亿之间,5年间将增长20倍;而数据用户数量第一年在13万到16万之间,第六年在7000万到8000万之间,5年间增长500倍,从图1可以看出,语音用户增长高峰主要在2006年到2008年间,而数据用户高峰主要在2007年到2009年间,滞后语音用户一年以上。
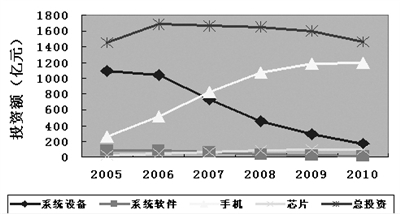
从CCID预测来看,从2005年至2010年,我国3G产业可望带动的价值总额近万亿元投资,其中第一年的总投资预计1453亿元,第六年投资1471亿元,5年间共投资9540亿元,投资规模呈现中间高两头地的抛物线形状。
从投资分类来看,投资高峰期有明显不同。其中占总投资38%的系统设备投资2005年、2006年均是投资高峰期,此后投资规模快速下降;而占总投资规模51%的手机终端的投资第一年投资规模仅255亿元,以后逐年增长,增长的高峰期在2006-2008年间。需要说明的是,2008年3G投资规模逐步减少之时,预计4G启动的可能性较大。
三个标准细分市场
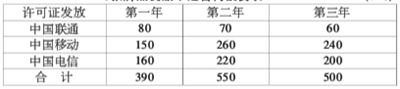
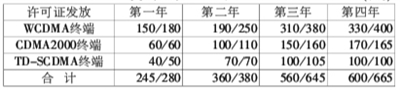
保守估计,在3张牌照发放后,国内电信运营商第一年的直接投入在390亿元,第二年开始达到500亿元以上。细分市场来看,其中中国联通由于CDMA1X的平滑技术使得投入仅占总投入的四分之一。因此,相对其他运营商联通具有投入少、建设期短的成本及商用时间早的优势。从系统设备制造商来看,中国移动投入更大,其WCDMA投入对该标准下的设备制造商机会最大。
其中,占到系统设备6成左右的基站5年间共投资1200亿元,在2005-2008年间投资处于增长状态。2007年以后大幅回落,我们预计4G的启动会有另外一根抛物线对通信产业产生新的格局变化。
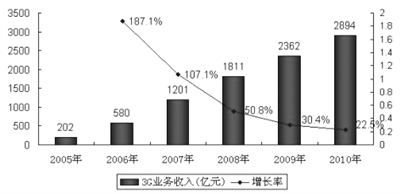
从运营商的收入来看,由于基数的关系,收入增长呈现明显的抛物线下滑状态,增长速率从2006年的187%下滑到2010年的22.5%,逐步平稳。从投入产出来看,2008年将是运营商盈亏平衡时间点。
从终端用户方面来看,TDS-CDMA标准下的市场规模不到总投资的20%,而WCDMA占到一半左右,为此,需要特别关注国内WCDMA终端制造商。
企业受益有先后
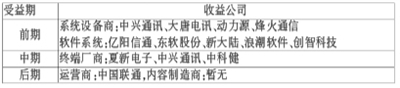
从3G发展的预测情况可以看出,系统设备商、终端商、营运商受益的时间先后明显有差异,受益先后顺序。
专家视点
电信业面临洗牌
主持人:闵辉
嘉宾:东方证券研究所 吴飞
中国银河证券研究中心 王国平
长江证券研究所 欧阳刘琳
四方力量博弈牌照
主持人:关于中国3G牌照发放时间的争论由来已久,决定发放的主要因素是什么?
欧阳刘琳:争论实质是四方力量的相互博弈决定着中国的3G进程,即中国政府、移动运营商、固话运营商和设备制造商。
中国政府无疑是决定中国3G进程最主导的力量。我们认为,政府在审视3G进程中,最核心的出发点有两个,一是对民族产业链的保护,二是对北京2008年奥运的考虑。
移动运营商对近一两年进行3G网络的建设实际上有着天然的抵制。中国移动和中国联通目前都已经基本建成覆盖全国的2.5G网络,此网络已经能够提供相当多的数据和多媒体功能。在此前提下,如果政府不发放3G牌照,则两家仍然能够独享增长迅速的移动通信市场,并从容不迫的将2.5G网络耗费的巨额投资逐渐收回。
固话运营商视3G为重新洗牌的一次良机。对于中国电信和中国网通来说,移动通信是电信发展的一个必然趋势,只有早日拿到3G牌照,才能够与中国现有的移动运营商展开全方位的竞争。
设备制造商(含系统设备和终端设备)是3G进程的最有力推动者。目前,不管是本土厂商还是海外厂商,都极度渴望政府早日发放牌照,从而得以瓜分巨大的3G设备和终端蛋糕。
国际3G运营各有盈亏
主持人:目前国际上三种标准的3G网络各自运营情况如何?
吴飞:从运营商角度来看,WCDMA网络业务的运营基本处于亏损状态,而CDMA1XEV-DO网络情况略好(韩国和日本CDMA都盈利)。
WCDMA标准主要是由欧洲的一些电信设备制造巨头诺基亚、爱立信、西门子提出的标准,由于目前全球大多数运营商采取GSM标准的缘故,所以是目前3G的最主流标准,现在采用该标准的地区主要是欧洲、拉美、亚洲等地区。著名的有日本NTT DoCoMo和欧洲的和黄H3G。目前采用WCDMA系统的运营商大多数并不成功,和黄和NTT DoCoMo的3G业务目前依然处于亏损状态,但是情况正在慢慢好转。
WCDMA运营初期亏损的原因主要有两个:一是3G网络运营有个规模效应,在用户数较小的情况下,巨额投资的3G网络无法充分,每用户的收入不足以抵消网络每线投资的折旧摊销。二是3G手机终端目前较为昂贵,运营商为了吸引用户,常常对用户进行手机补贴,从而大幅度提高了运营成本。随着3G用户数目的增加,规模效应的体现,3G手机的性能提高和价格下降将导致运营商补贴的压力下降,3G业务的发展将吸引用户的增加和提高现有用户的ARPU值。我们看好WCDMA的盈利前景,这个发展过程非常类似于中国联通发展CDMA业务。
CDMA1XEV-DO网络运营情况相对较好,目前著名的有韩国的SK和日本的KDDI,两个运营商都处于盈利状态。造成CDMA1XEV-DO商业运营好于WCDMA并不是因为标准先进,原因:一是CDMA1XEV-DO网络可以平滑从CDMA1X升级过来,升级的成本只有建设CDMA1X网络的20%-30%,现有的CD-MA1XEV-DO运营商在建设3G网络之前都已经建设好了CDMA1X网络。相对直接建设WCDMA网络有较大的成本优势。二是原有的CDMA1X网络已经积蓄了庞大的2.5G用户群,不用费劲心思采用手机补贴来吸引用户,2.5G已经有较多的准3G数据业务,用户已经自然培养成准3G用户。
TD-SCDMA还没有现有的3G网络,因为TD-SCDMA网络建设成本只有WCDMA的80%左右,终端也大大低于WCDMA手机。我们认为,运营商采用TD-SCDMA网络将有较大的价格优势,但在3G应用平台上有较大的劣势,不过可以通过模仿其他两个标准的应用来解决。
宏观经济左右3G投资
主持人:启动3G意味着运营商数千亿元的投资。这与今年双稳健的宏观调控是否相吻合?
王国平:我认为我国3G投资的大小与未来我国宏观调控的成效紧密相连,如果未来一两年我国整体投资仍将过热,政府肯定会控制运营商在3G方面的投资,如果我国宏观调控的“点刹”过火,也可能国家会适度的增加在3G方面的投资。要知道,目前我国通过行政手段进行投资调节才是最为有效的方法。
运营商重组悬念不大
主持人:基于减少我国在3G方面不必要的重复投资和减少未来电信市场的过度竞争的设想,市场上总有一种论调,认为在发放3G牌照前应该进行运营商“4合2”或“6合3”重组,你认为可行性如何?
王国平:我认为可能性不大。首先,未来我国3G实际投资的大小与运营商数量和牌照发放的数量有关,但并不是运营商少了牌照少了投资就一定会比较小,反之亦然。运营商是一个经济实体,它对3G的投资量不仅取决于市场的需求、自身的实力,还取决于我国宏观经济的整体发展态势。现在比较大的预期是四张牌照三张网,即移动、联通各建一张网,而网通与电信各在区域内建网,通过互联互通完成覆盖。其实,大家都知道即使牌照发了,运营商也不会马上在全国同时建网,因为目前看来3G的可能需求主要还是集中在环渤海、长三角与珠三角地区,短期的3G网络建设应该是“孤岛型”网络,投资并不是很大。另外,如果运营商是自身区域内建网并且通过互联互通完成网络漫游的话,投资还将进一步降低。再有,运营商在建3G网络的时候,部分地区的小灵通和2G网络投资将会大大减少,因此3G网络前期投资的绝对增加额并不是很大。
我认为前期运营商高管的互换给出了两个信号,一个是通过互换使运营商高层在做决策时可以考虑到两个甚至多家运营商的利益,有助于目前,甚至3G来临之后价格战的控制,另一个信号是国家对电信运营商是具有绝对控制力的,如果未来运营商在3G投资与运营、价格战、互联互通等方面再次出现不协调的事情,不排除进一步使用行政手段的可能性。
此外,目前我国四大电信运营商均为上市公司,其中中国移动(0941.HK)、中国电信(0728.HK)、中国网通(0906.HK)在境外上市,中国联通(07623.HK\600050.SH)在两地上市。因此,如果运营商进行重组,短期内只能在集团层面完成,不过即使这样,对上市公司的不确定影响也是巨大的。另外,由于各个运营商基本上是在上市公司层面做业务,因此集团层面的重组对3G投资的影响显然不够,而要做上市公司层面的重组,这并不是在短期内可以完成的。再有,中国网通(0906.HK)刚刚完成上市工作,而在上市路演时并没有听到运营商重组的消息,如果明年运营商开始重组,中国网通(0906.HK)是否存在信息披露不完整的问题还不太好说,特别是在中国航油事件之后,这个问题更值得关注。
链接
3G是英文3 Generation的缩写,指第三代移动通信技术。相对第一代模拟制式手机(1G)和第二代GSM、CDMA等数字手机(2G),第三代移动通信是指将无线通信与国际互联网等多媒体通信结合的新一代移动通信系统。它能够处理图像、音乐、视频流等多种媒体形式,提供包括网页浏览、电话会议、电子商务等多种信息服务。3G的商业模式有两种:第一种是偏重于商业客户,实际上就是无线上网;第二种就是娱乐,这在日韩比较明显。与传统的语音服务不同,3G运营商的业务将会极大地体现出客户个性化的要求。






 上一期 下一期


 +1